Autopistas del Café reporta balance antes de entregar 256 kilómetros de vías al Estado

La concesión Autopistas del Café presentó un balance de sus casi 30 años de operación en el Eje Cafetero colombiano, en vísperas de la reversión de la infraestructura vial al Estado. La empresa, operada por Odinsa Vías, destacó las obras ejecutadas, las inversiones adicionales y las condiciones de mantenimiento del corredor, cuya terminación contractual está prevista para 2027, sujeta al cumplimiento de las condiciones financieras pactadas.

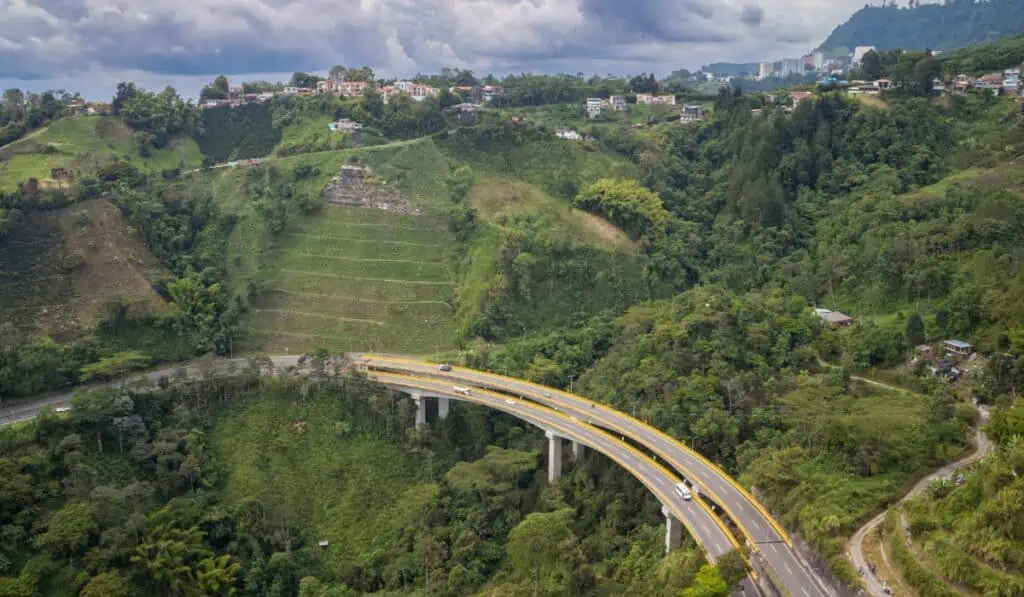
La infraestructura concesionada comprende aproximadamente 256 kilómetros de vías que conectan a Armenia, Pereira y Manizales, además de extensiones hacia Calarcá y La Paila. Entre sus principales obras se encuentran el Puente Helicoidal, el túnel del Helicoidal, los viaductos La Estampilla y las variantes de Chinchiná, Santa Rosa de Cabal y Condina.

Según la compañía, durante la ejecución del contrato se reinvirtieron $310.000 millones en diseños, obras y actividades de mantenimiento que no estaban contempladas en el alcance inicial del proyecto. La concesión también afirmó haber cumplido la totalidad de las obras y obligaciones de mantenimiento establecidas contractualmente.

Mantenimiento y condiciones de la infraestructura

Uno de los indicadores destacados por la empresa es el índice de estado de la vía, que, de acuerdo con la concesión, alcanza una calificación de 4,6 sobre 5, por encima del mínimo contractual de 4,0. Este indicador es utilizado para evaluar las condiciones de la infraestructura y verificar el cumplimiento de los estándares de conservación.

La etapa final del contrato contempla la preparación técnica y administrativa para transferir el corredor al Estado. Este proceso requiere coordinación entre la concesión, la Agencia Nacional de Infraestructura (ANI) y las entidades responsables de recibir y administrar las vías una vez concluya la operación privada.

La transición también plantea el reto de garantizar la continuidad de las labores de conservación, la atención de emergencias y los servicios para los usuarios. La reversión de los activos no elimina las necesidades de financiación para el mantenimiento ni determina automáticamente las tarifas de peaje que regirán después de la entrega.

¿Cuándo terminará la concesión?

Autopistas del Café estima que el contrato concluirá durante el primer trimestre de 2027. Sin embargo, la fecha definitiva depende del modelo financiero establecido para esta concesión de primera generación, cuyo cierre está vinculado al cumplimiento de la tasa interna de retorno (TIR) pactada.

La fecha estimada ha sido objeto de aclaraciones por parte del Gobierno colombiano. El Ministerio de Transporte señaló que no se ha suscrito una prórroga del contrato y que la actualización del plazo responde a las condiciones contractuales y al laudo arbitral de 2018. Por tanto, la fecha efectiva deberá determinarse mediante los cálculos financieros correspondientes, con la verificación de la ANI y la interventoría.

Una vez formalizada la reversión, la infraestructura deberá continuar prestando servicio bajo el esquema de administración que defina el Estado. La planificación de esta etapa resulta clave para evitar interrupciones en el mantenimiento y preservar la conectividad regional.

Conexión Centro plantea nuevas inversiones viales

Mientras se acerca el cierre de la concesión actual, la iniciativa privada Conexión Centro propone una nueva etapa de intervención vial para los departamentos de Caldas, Risaralda, Quindío y Valle del Cauca.

La propuesta contempla inversiones cercanas a los $7 billones, destinadas a la construcción de segundas calzadas, nuevas intersecciones, ciclorrutas y mejoras en los corredores existentes. El proyecto también incorpora actividades de operación y mantenimiento, así como medidas para responder a necesidades de movilidad planteadas por las comunidades y autoridades regionales.

Entre las intervenciones consideradas figuran nuevos tramos de doble calzada, mejoras en la variante Condina y ajustes en sectores críticos de la red. La iniciativa busca fortalecer la conectividad y responder al crecimiento del tránsito de pasajeros y carga en el Eje Cafetero.

No obstante, la ANI revocó el rechazo inicial de la propuesta para reanudar su evaluación, lo que no equivale a una aprobación definitiva ni a una adjudicación. Conexión Centro deberá superar los análisis técnicos, jurídicos, financieros y sociales correspondientes antes de que se determine su viabilidad.

Así, la reversión de Autopistas del Café y la evaluación de Conexión Centro representan procesos distintos. El primero corresponde al cierre de una concesión que ha operado durante casi tres décadas; el segundo constituye una alternativa para desarrollar nuevas obras y definir el modelo de operación y mantenimiento de la infraestructura vial en los próximos años.
Colombia proyecta elevar la producción de carbón a 90 millones de toneladas en 2030

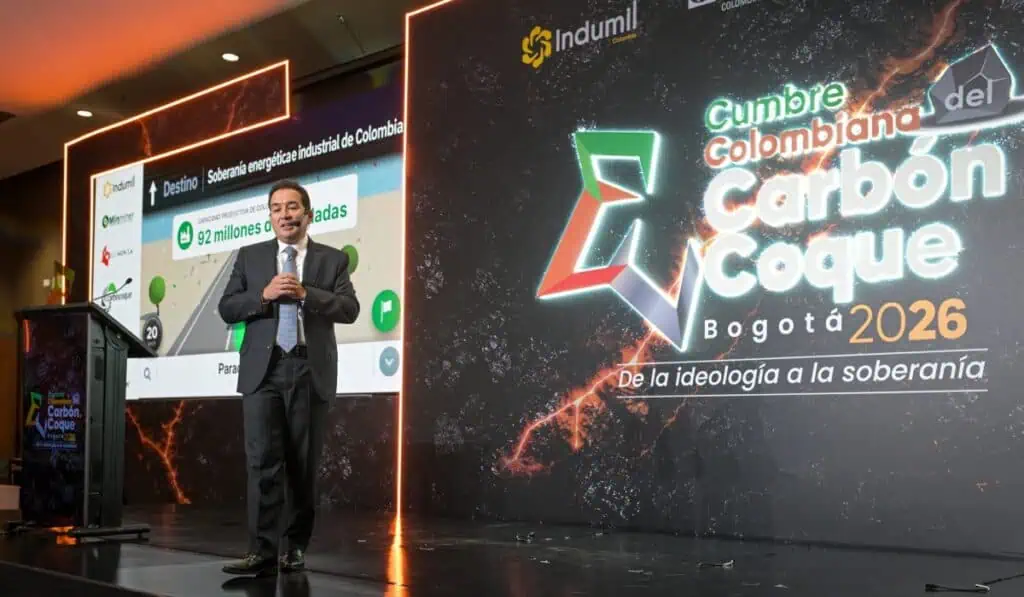
La industria del carbón en Colombia proyecta recuperar sus niveles de producción durante los próximos años y alcanzar los 90 millones de toneladas anuales en 2030. La meta fue presentada por Carlos Cante, presidente de la Federación Nacional de Productores de Carbón (Fenalcarbón), durante el congreso del gremio, en el que se analizaron los desafíos de competitividad, inversión y acceso a los mercados internacionales.

De acuerdo con las cifras expuestas por la organización, la producción nacional pasó de aproximadamente 68 millones de toneladas en 2022 a 51 millones en 2025. La recuperación planteada supondría un incremento cercano al 76 % respecto al volumen registrado el año pasado. No obstante, se trata de una proyección del sector que dependerá de las condiciones regulatorias, los costos de operación y transporte, y la evolución de la demanda internacional.

Exportaciones y recuperación de mercados

Uno de los principales desafíos para la industria es recuperar los destinos comerciales que han perdido participación en las exportaciones colombianas. Durante el congreso, Cante señaló que la restricción a las ventas de carbón a Israel provocó la pérdida de un mercado que recibía alrededor de 3,5 millones de toneladas del mineral colombiano.

Según el dirigente gremial, recuperar ese volumen será difícil, debido a que Israel ha recurrido a proveedores alternativos, entre ellos Sudáfrica. Aun así, Fenalcarbón espera recuperar aproximadamente un millón de toneladas de exportaciones hacia 2027.

En paralelo, el sector busca fortalecer su presencia en Asia, región que el gremio identifica como una oportunidad para ampliar las ventas. Colombia ya comercializa carbón con países como China, Corea del Sur, Japón e India, pero necesita mejorar su competitividad frente a otros productores internacionales.

Los costos de transporte marítimo constituyen uno de los factores determinantes para ampliar esa participación. Por ello, Fenalcarbón considera necesario reducir los costos logísticos y de fletes para competir en mejores condiciones con los proveedores que abastecen los principales centros de consumo asiáticos.

El carbón como respaldo para la generación eléctrica

La industria también plantea aumentar la contribución del carbón al abastecimiento energético colombiano. Las centrales termoeléctricas que utilizan este combustible pueden respaldar el sistema eléctrico cuando disminuye la generación hidroeléctrica, especialmente durante episodios del fenómeno de El Niño.

En ese contexto, Cante señaló que, si se incrementa la capacidad de generación térmica a carbón, este recurso podría llegar a aportar el 30 % de la generación diaria de electricidad del país. Esta posibilidad está condicionada al desarrollo de capacidad adicional y a las necesidades operativas del sistema energético.

Durante la apertura del congreso, la ministra de Minas y Energía, María Nohemi Arboleda, también destacó las oportunidades para posicionar el carbón colombiano en los mercados internacionales y la importancia de acompañar nuevas inversiones con sostenibilidad y tecnología.

Competitividad, inversión y perspectivas

La recuperación de la producción hasta los 90 millones de toneladas requerirá superar las dificultades que enfrenta el sector, entre ellas los costos de transporte, las condiciones regulatorias y la necesidad de fortalecer la confianza para invertir en proyectos mineros.

El objetivo de Fenalcarbón consiste en recuperar el volumen producido y ampliar las oportunidades comerciales, tanto en los mercados tradicionales como en Asia. Sin embargo, la meta para 2030 continúa siendo una expectativa del gremio y no un resultado garantizado.

El desempeño de la industria en los próximos años dependerá de su capacidad para mejorar la competitividad, recuperar mercados de exportación y responder a las necesidades energéticas nacionales, en un contexto en el que la transición hacia fuentes de menor emisión convive con los requerimientos de seguridad y continuidad del suministro eléctrico.

Capstone Copper destinará US$3.000 millones a proyectos mineros en Chile hasta 2031

La compañía canadiense Capstone Copper anunció un plan de inversión superior a los US$3.000 millones para ampliar sus operaciones en Chile durante los próximos cuatro años, con el objetivo de duplicar su producción nacional de cobre hasta alcanzar aproximadamente 300.000 toneladas anuales en 2031. La estrategia contempla el desarrollo del proyecto Santo Domingo y nuevas iniciativas de crecimiento en la mina Mantoverde, ambas ubicadas en la Región de Atacama.

El programa busca aprovechar la cercanía entre ambos yacimientos para compartir infraestructura, optimizar procesos y fortalecer la capacidad productiva del distrito minero. El anuncio fue realizado durante una visita a Mantoverde del presidente de Chile, José Antonio Kast, y del biministro de Economía y Minería, Daniel Mas.

La inversión representa una de las principales apuestas de crecimiento de Capstone Copper en el país y se enmarca en una estrategia para extender la vida útil de sus operaciones, aumentar la producción y mejorar la eficiencia de sus instalaciones.

Santo Domingo concentrará la mayor parte de la inversión

El proyecto Santo Domingo recibirá una inversión potencial de al menos US$2.300 millones. La iniciativa cuenta con aprobación ambiental y contempla una operación con una vida útil estimada de 19 años, además de una producción proyectada de 106.000 toneladas de cobre al año durante sus primeros siete años.

El desarrollo también considera la producción de aproximadamente 3,7 millones de toneladas de mineral de hierro de alta ley, lo que permitiría diversificar los productos obtenidos de la operación.

Uno de los elementos centrales del proyecto es su ubicación, a unos 30 kilómetros de Mantoverde. Esta proximidad permitirá evaluar sinergias mediante infraestructura compartida, instalaciones de transporte y soluciones energéticas, con el propósito de reducir costos de desarrollo y operación.

Capstone Copper también trabaja en la posibilidad de incorporar el cobalto como subproducto. La compañía estima un potencial de producción de entre 4.500 y 6.000 toneladas anuales para el distrito Mantoverde-Santo Domingo, sujeto al desarrollo técnico y económico de las iniciativas correspondientes.

Mantoverde ampliará su capacidad de procesamiento

El plan contempla US$220 millones para dos proyectos de crecimiento de corto plazo en Mantoverde: Mantoverde Optimizado y Mantoverde Pyrite Augmentation.

Mantoverde Optimizado es una ampliación de una operación existente que permitirá aumentar la capacidad de procesamiento de la planta concentradora de 32.000 a 45.000 toneladas de mineral por día. Además, la iniciativa busca extender la vida útil de la mina de 19 a 25 años.

Por su parte, Mantoverde Pyrite Augmentation contempla una inversión aproximada de US$45 millones y prevé incrementar la producción de cátodos de cobre en unas 3.500 toneladas anuales. Su puesta en marcha está proyectada para comienzos de 2028 y también podría habilitar técnicamente la recuperación de cobalto.

La empresa estima que ambas iniciativas permitirán elevar la producción anual de cobre de Mantoverde hasta aproximadamente 118.500 toneladas, frente a un nivel actual cercano a las 95.000 toneladas.

Además de estas ampliaciones, el programa considera US$165 millones para desarrollo minero, US$150 millones para capital de mantenimiento y US$70 millones destinados a exploración.

Infraestructura compartida para reducir costos

La cercanía entre Santo Domingo y Mantoverde constituye uno de los principales componentes de la estrategia de expansión. La integración de infraestructura podría facilitar la coordinación logística y el aprovechamiento de instalaciones y servicios comunes, reduciendo la necesidad de desarrollar determinados componentes de forma independiente.

Entre las posibilidades consideradas se encuentran soluciones de energía renovable, transporte, infraestructura portuaria y capacidad de procesamiento para minerales oxidados. La compañía también contempla desarrollar instalaciones que permitan avanzar en la recuperación de cobalto, un metal utilizado en diversas aplicaciones industriales y tecnológicas.

La implementación de estas sinergias dependerá de la ingeniería, las decisiones de inversión y la ejecución de las obras previstas. Su desarrollo será relevante para determinar los costos finales y la competitividad de los proyectos en el largo plazo.

Más de 8.000 empleos durante la construcción

El proyecto Santo Domingo contempla la contratación de más de 8.000 trabajadores durante su fase de construcción y alrededor de 3.000 puestos de trabajo durante la operación, entre personal propio y contratistas, según los antecedentes difundidos por la compañía.

El plan también busca generar oportunidades para proveedores locales y fortalecer la participación de trabajadores de las regiones donde se desarrollan las operaciones. Actualmente, Capstone Copper mantiene una presencia relevante en Antofagasta y Atacama a través de Mantos Blancos y Mantoverde.

La empresa ha señalado que una parte importante de sus trabajadores reside en las regiones donde opera, lo que contribuye a vincular la actividad minera con las economías locales.

El programa de inversión se suma a los aproximadamente US$2.200 millones que Capstone Copper afirma haber invertido previamente en Chile para modernizar y desarrollar sus activos.

Con las nuevas iniciativas, la compañía busca consolidar su crecimiento en el país y fortalecer su capacidad para responder a la demanda de cobre. El cumplimiento de la meta de producción para 2031 dependerá de la ejecución de las inversiones, la puesta en marcha de las ampliaciones y el desempeño operativo de sus proyectos.

Banco Mundial prevé alza de 25% en los precios de los metales durante 2026

Los precios internacionales de los metales podrían aumentar un 25% durante 2026 y alcanzar nuevos máximos históricos, impulsados por las tensiones geopolíticas, las interrupciones en el suministro y la creciente demanda de materias primas para tecnologías de transición energética e infraestructura digital. Así lo proyecta el Banco Mundial en su informe Perspectivas de los mercados de productos básicos, publicado el 28 de octubre.

El organismo estima que los precios mundiales de las materias primas subirán un 23% este año, en un escenario marcado por el conflicto en Oriente Medio, las alteraciones del transporte marítimo y la incertidumbre económica internacional. En particular, el aluminio, el cobre y el estaño registrarían cotizaciones récord, debido a la combinación de una oferta limitada y una demanda sostenida de sectores industriales estratégicos. <Cite refs={[«turn266633search1″,»turn266633search2»]}/>

La proyección representa un factor relevante para la industria minera, ya que los precios de los metales inciden en los ingresos de las compañías productoras y en la evaluación económica de proyectos de exploración, ampliación y construcción de nuevas operaciones.

Cobre, aluminio y estaño impulsan las perspectivas

De acuerdo con el Banco Mundial, el crecimiento de la demanda asociado a las inversiones en energías renovables, vehículos eléctricos y centros de datos está contribuyendo al fortalecimiento de los precios de los metales industriales. Estas actividades requieren materias primas para fabricar componentes eléctricos, sistemas de transmisión, equipos tecnológicos e infraestructura especializada.

El cobre ocupa una posición relevante en esta tendencia por su utilización en redes eléctricas, sistemas de electrificación y equipos industriales. El aluminio también se beneficia de su aplicación en infraestructura, transporte y construcción, mientras que el estaño mantiene un papel importante en determinadas aplicaciones electrónicas.

A estos factores se suman las interrupciones de suministro registradas durante 2026, que han limitado la disponibilidad de algunas materias primas y reforzado la presión sobre las cotizaciones internacionales.

No obstante, el organismo prevé que los precios de los metales industriales disminuyan un 3% en 2027, lo que sugiere una posible moderación después de los máximos proyectados para este año. La evolución dependerá de las condiciones de oferta, la demanda global y la continuidad de las inversiones industriales.

Los metales preciosos subirían 40%

El informe también proyecta un aumento del 40% en los precios de los metales preciosos durante 2026, impulsado por la demanda de activos considerados refugio frente a la incertidumbre geopolítica y las dudas sobre las políticas económicas.

El oro destaca dentro de este grupo por su papel como instrumento de protección ante escenarios de volatilidad financiera. Las tensiones internacionales y los cambios en las expectativas económicas pueden incentivar la demanda del metal, aunque su cotización también responde a factores como las tasas de interés, el dólar estadounidense y los rendimientos de los bonos.

Para las compañías auríferas, un entorno de precios elevados puede mejorar los ingresos potenciales y favorecer la evaluación de determinados proyectos. Sin embargo, el resultado económico de cada operación depende también de sus costos de producción, las leyes del mineral, las recuperaciones metalúrgicas y las condiciones de financiamiento.

El Banco Mundial prevé que los precios de los metales preciosos se moderen parcialmente en 2027, aunque continuarían por encima de sus promedios históricos recientes. <Cite refs={[«turn266633search1″,»turn266633search2»]}/>

La energía registra el mayor incremento previsto

El encarecimiento de los metales forma parte de un escenario más amplio de presión sobre las materias primas. El Banco Mundial calcula que los precios de la energía aumentarán un 32% durante 2026, alcanzando su nivel más alto desde 2022, cuando comenzó la invasión rusa de Ucrania.

El organismo prevé que el suministro mundial de petróleo disminuya un 5,2% este año, lo que supondría su mayor caída en cuatro décadas, excluyendo la recesión mundial de 2020. En ese contexto, estima que el crudo Brent promediará US$92 por barril durante 2026.

Las interrupciones en el transporte marítimo, los daños a infraestructura petrolera y la reducción de inventarios han elevado la vulnerabilidad de los mercados ante nuevas perturbaciones. El Banco Mundial advierte que una escalada del conflicto en Oriente Medio podría agravar estas presiones y trasladar mayores costos a otras actividades económicas.

Para la minería, el incremento de los precios energéticos constituye un factor de riesgo, debido al consumo de combustibles y electricidad en las operaciones de extracción, transporte y procesamiento. Por ello, el efecto de las mayores cotizaciones de los metales sobre los márgenes de las empresas dependerá también de la evolución de sus costos operativos.

Inflación y crecimiento económico bajo presión

El aumento simultáneo de los precios de la energía y de diversas materias primas podría dificultar la reducción de la inflación a nivel mundial. El Banco Mundial advierte que las perturbaciones comerciales y los mayores costos energéticos amenazan con afectar el crecimiento económico y aumentar la presión sobre los países importadores.

Aunque el organismo proyecta que los precios generales de las materias primas disminuyan un 7% en 2027, la persistencia de los conflictos y los riesgos climáticos podría alterar esa trayectoria. Entre los factores de incertidumbre figuran las interrupciones en el comercio de granos en el mar Negro y la posibilidad de un fenómeno de El Niño particularmente intenso.

El escenario plantea desafíos para los gobiernos y las empresas, que deberán gestionar la volatilidad de los costos, las condiciones de abastecimiento y las decisiones de inversión.

Para el sector minero, las previsiones del Banco Mundial ofrecen una referencia sobre las perspectivas de los mercados de metales, pero no garantizan que todas las materias primas ni todas las compañías se beneficien por igual. La evolución de la demanda, la oferta disponible y los costos de producción será determinante para definir el impacto real durante los próximos meses.

Oro cierra en US$4.051 por onza y mantiene presión bajista en los mercados

El precio del oro volvió a cerrar a la baja en el mercado de futuros de Nueva York y se mantuvo cerca del nivel de los US$4.000 por onza, en medio de las presiones del dólar, el aumento de los rendimientos de los bonos del Tesoro estadounidense y las preocupaciones por la inflación. El miércoles 28 de octubre, el contrato más activo del metal precioso en el Commodity Exchange (Comex) retrocedió 0,6%, hasta los US$4.051,60 por onza.

La cotización registró sus niveles más bajos desde el 20 de julio, en una jornada marcada por la decisión de la Reserva Federal de Estados Unidos (Fed) de mantener su tasa de interés de referencia en un rango de entre 3,75% y 4,00%. Aunque el banco central mejoró su evaluación de la economía, reconoció que la inflación continúa elevada y dejó abierta la posibilidad de ajustar su política monetaria en función de los próximos indicadores económicos.

El comportamiento del oro refleja la cautela de los inversionistas ante las perspectivas de las tasas de interés. Cuando los rendimientos de los activos financieros aumentan, el metal precioso pierde atractivo relativo, debido a que no genera intereses, mientras que el fortalecimiento del dólar también puede encarecer su adquisición para compradores que operan con otras monedas.

El petróleo y la inflación condicionan las expectativas

El repunte de los precios del petróleo renovó las preocupaciones sobre las presiones inflacionarias en Estados Unidos. Un encarecimiento sostenido de la energía puede trasladarse a otros bienes y servicios, dificultando la reducción de la inflación y aumentando la posibilidad de que las tasas de interés permanezcan elevadas durante más tiempo.

De acuerdo con la herramienta FedWatch de CME, los operadores estimaban una probabilidad del 86% de que la Fed elevara las tasas en diciembre, frente al 88% registrado antes del anuncio. Estas cifras reflejan las expectativas del mercado en ese momento y no constituyen una decisión confirmada del banco central.

La evolución de los datos de inflación y empleo, así como los movimientos del petróleo y del dólar, serán determinantes para las próximas expectativas de política monetaria. En este escenario, el oro continúa expuesto a las variaciones en los rendimientos de los bonos y a los cambios en la percepción del riesgo financiero.

El metal acumula una caída de 15% desde agosto

La presión sobre la cotización se ha intensificado durante las últimas ocho semanas. El 24 de agosto, el oro superó los US$4.700 por onza por primera vez desde mayo; desde ese nivel, el precio ha retrocedido aproximadamente 15%.

La caída también se observa al comparar la cotización con los máximos registrados durante el año. Desde los US$5.230 por onza anotados al inicio del conflicto en Medio Oriente, a finales de febrero, el metal acumula un descenso cercano al 23%.

En lo que va de 2026, el oro registra una pérdida aproximada del 7,5%. Sin embargo, todavía mantiene una ganancia interanual del 2,5%, un desempeño muy inferior al avance de hasta 40% que había alcanzado durante los dos primeros meses del año.

Estas cifras muestran un cambio significativo en la trayectoria del metal, que pasó de registrar fuertes avances a enfrentar una corrección vinculada con las expectativas de inflación, las tasas de interés y la fortaleza del dólar.

Incertidumbre sobre la trayectoria del precio

La evolución del oro dependerá de la interacción entre la política monetaria estadounidense, los mercados de energía y la demanda de activos considerados refugio. Si persisten los rendimientos elevados de los bonos y la fortaleza del dólar, podrían mantenerse las presiones sobre su cotización. En cambio, un cambio en las expectativas de tasas o un aumento de la demanda de protección financiera podría modificar esa tendencia.

Para la industria minera, los movimientos del precio internacional del oro son relevantes porque inciden en los ingresos potenciales de las operaciones productoras y en la evaluación económica de los proyectos en desarrollo. No obstante, el efecto sobre cada compañía dependerá también de sus costos de extracción, leyes minerales, recuperación metalúrgica y condiciones de venta.

Por ahora, el cierre de US$4.051,60 por onza mantiene al metal cerca del umbral psicológico de los US$4.000, una referencia que el mercado seguirá observando en medio de la incertidumbre económica y monetaria internacional.

Barksdale actualizará evaluación económica de San Javier e incorporará potencial de oro

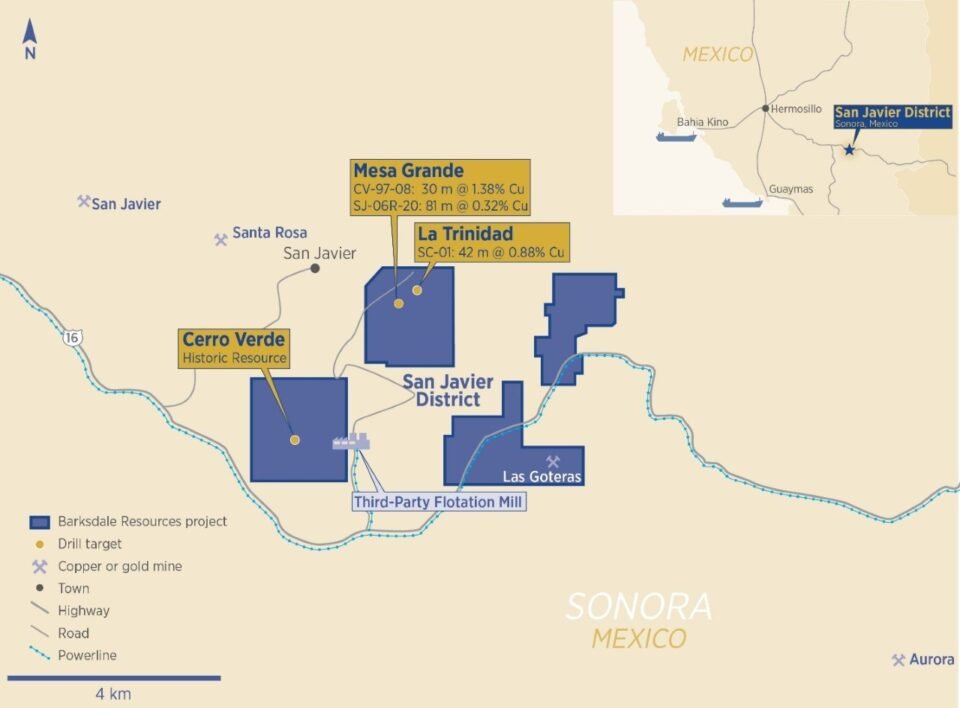
Barksdale Resources inició la actualización de la Evaluación Económica Preliminar (PEA) de su proyecto de cobre y oro San Javier, ubicado en el estado de Sonora, México. El estudio busca reevaluar la viabilidad económica del yacimiento mediante precios de referencia actualizados para ambos metales, nuevas pruebas metalúrgicas y una revisión del diseño de explotación a cielo abierto.

La principal novedad será incorporar por primera vez el potencial de recuperación de oro en el modelo económico del proyecto. La evaluación anterior, con fecha efectiva de enero de 2024, se centraba en la producción de cobre mediante lixiviación en pilas, extracción por solventes y electroobtención (SX-EW), bajo un precio de referencia de US$4 por libra de cobre.

La compañía, propietaria del 100% de San Javier, prevé completar la actualización durante el cuarto trimestre de 2027. Los resultados permitirán evaluar si la incorporación del oro y los nuevos parámetros de mercado pueden mejorar las perspectivas económicas del activo.

Una inversión inicial estimada en US$116,8 millones

La evaluación preliminar de 2024 estimó una inversión inicial de US$116,8 millones para desarrollar una operación a cielo abierto, con una capacidad de procesamiento de 10.000 toneladas diarias y una vida útil proyectada de 12 años.

El estudio calculó un valor actual neto después de impuestos de US$61,6 millones, con una tasa de descuento del 7%, y una tasa interna de retorno del 18,1%. Estos indicadores corresponden al modelo anterior y no representan los resultados de la actualización actualmente en desarrollo.

La nueva evaluación revisará los costos de capital y operación, los precios de largo plazo del cobre y el oro, las leyes de corte y el volumen de mineral potencialmente explotable. También analizará la posibilidad de ampliar el diseño conceptual del rajo hacia zonas más profundas, donde continúa la mineralización.

La empresa considera que los cambios en las cotizaciones de los metales justifican revisar los supuestos utilizados en el estudio previo. Sin embargo, el efecto final sobre la rentabilidad dependerá de los resultados técnicos, los costos actualizados y las recuperaciones metalúrgicas que puedan demostrarse.

Nuevos análisis identifican mineralización de oro

Durante 2026, Barksdale analizó 187 muestras de testigos de perforación almacenados, procedentes de campañas anteriores realizadas en 2007. Cuatro de los cinco sondajes evaluados presentaron resultados positivos de oro.

Entre las intersecciones reportadas destacan:

  • 9 metros con 3,464 gramos de oro por tonelada, en el sondaje SJ07-64.
  • 12 metros con 1,084 gramos de oro por tonelada, en el sondaje SJ07-66.
  • Un intervalo previamente identificado de 15 metros con 0,727 gramos de oro por tonelada, en el sondaje SJ21-25.

Estos resultados respaldan el interés de la compañía por estudiar el potencial aurífero del depósito, especialmente en la zona de óxidos superficiales. No obstante, los intervalos de perforación por sí solos no demuestran la existencia de reservas explotables ni garantizan que el oro pueda recuperarse de manera rentable.

La evaluación de 2024 había mencionado un rango conceptual de entre 250.000 y 400.000 onzas de oro potencialmente presentes en el yacimiento. Esta cifra no constituye un recurso mineral de oro formalmente definido, por lo que será necesario realizar trabajos adicionales para establecer su distribución, continuidad y eventual viabilidad económica.

Pruebas metalúrgicas definirán la recuperación de oro y cobre

Uno de los principales componentes de la actualización será un programa de pruebas metalúrgicas para determinar cómo se comporta el oro durante el procesamiento del mineral. La empresa prevé realizar ensayos de lixiviación en botella y columnas utilizando material de perforaciones anteriores.

Los resultados permitirán evaluar las recuperaciones potenciales de oro y cobre y establecer los parámetros que se incorporarán al nuevo modelo económico. Este análisis es relevante porque la presencia de oro en el yacimiento no garantiza que pueda extraerse eficientemente mediante el circuito diseñado originalmente para el cobre.

Los trabajos también incluirán una revisión de los recursos minerales, las leyes de corte y los parámetros del diseño minero. La compañía busca determinar si estos ajustes permitirían incorporar material adicional al inventario económicamente explotable.

La actualización estará a cargo de consultores especializados y se desarrollará bajo los estándares técnicos canadienses NI 43-101, utilizados para divulgar información sobre proyectos y recursos minerales.

San Javier cuenta con recursos de cobre previamente estimados

La estimación de recursos minerales de octubre de 2022 estableció para San Javier 70,1 millones de toneladas de recursos medidos e indicados, con una ley promedio de 0,271% de cobre total.

El modelo anterior contemplaba una explotación a cielo abierto y una relación de desmonte de 0,6 toneladas de material estéril por cada tonelada de mineral. La mineralización aflora en superficie y la zona oxidada presenta un espesor promedio cercano a los 150 metros, con sectores que alcanzan aproximadamente 200 metros.

Estas características fueron consideradas en el diseño inicial de la operación, que busca aprovechar las condiciones topográficas del depósito para reducir los requerimientos de remoción de material estéril.

La revisión del rajo permitirá determinar si la extensión de la explotación hacia sectores más profundos mantiene condiciones operacionales favorables. Para ello, será necesario integrar la información geológica, los costos de extracción, los precios de los metales y los resultados de las nuevas pruebas metalúrgicas.

La actualización definirá los próximos pasos del proyecto

La incorporación del oro podría diversificar las fuentes potenciales de ingresos de San Javier y modificar su exposición a las fluctuaciones del precio del cobre. Sin embargo, el beneficio económico dependerá de que los estudios demuestren recuperaciones técnicamente viables y comercialmente atractivas.

También será necesario considerar la evolución de los costos de equipos, insumos, servicios y desarrollo minero, así como los requisitos regulatorios y de financiamiento asociados a una eventual construcción.

Barksdale prevé publicar los resultados de la actualización durante el cuarto trimestre de 2027. Hasta entonces, el proyecto continúa en etapa de evaluación y no cuenta con una decisión definitiva de construcción basada en el nuevo estudio.

La información que entregue la próxima PEA será clave para determinar si San Javier puede avanzar hacia una nueva fase de desarrollo y si el potencial aurífero identificado representa una oportunidad económicamente sustentable para la minería de Sonora.

Schneider Electric invierte 3,600 millones de pesos en campus industrial en Querétaro

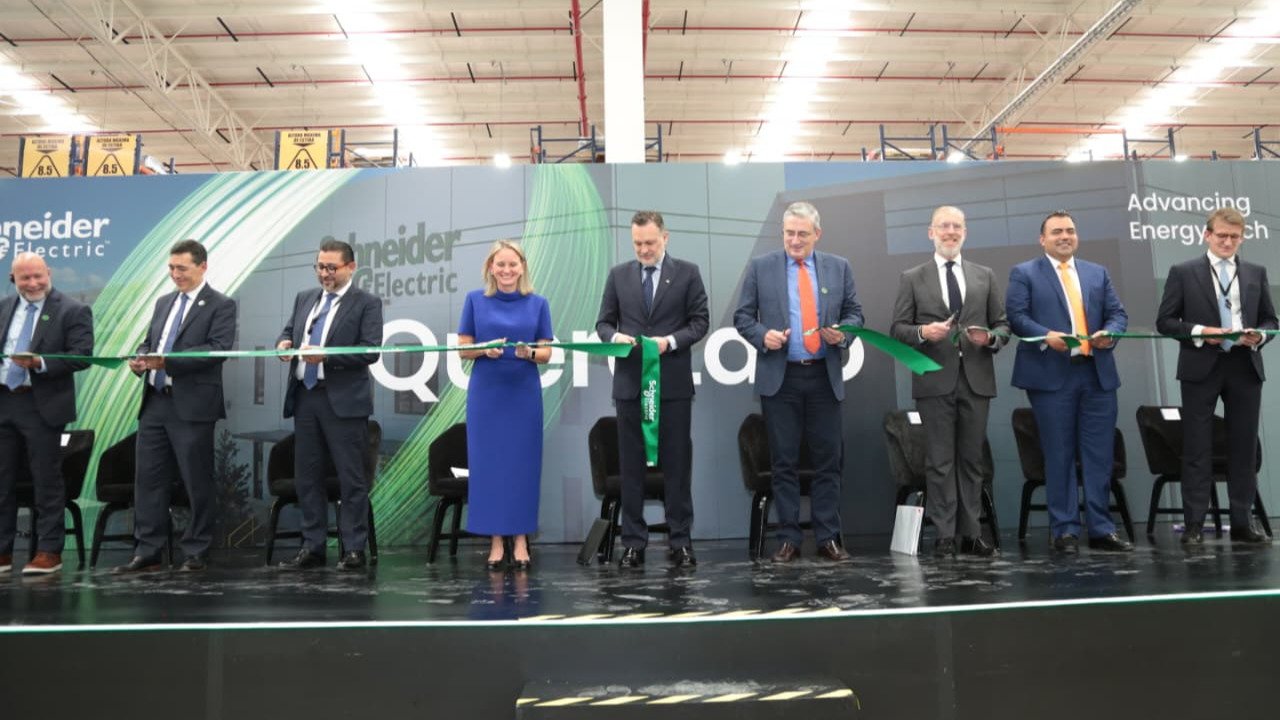
Schneider Electric inauguró su Campus Querétaro, un complejo industrial desarrollado con una inversión cercana a los 3,600 millones de pesos mexicanos para ampliar su capacidad de fabricación de soluciones de distribución eléctrica y equipos destinados a infraestructura energética crítica. La instalación busca atender la creciente demanda de la industria, los centros de datos y los proyectos de infraestructura eléctrica en México, Estados Unidos y Canadá.

El campus cuenta con aproximadamente 115,000 metros cuadrados de superficie productiva distribuidos en tres plantas, de las cuales dos ya están operativas. La expansión forma parte de la estrategia de la compañía para fortalecer su presencia manufacturera en México y consolidar su cadena de suministro regional, en un contexto de crecimiento de las necesidades de electrificación, automatización y digitalización.

Tres plantas para atender la demanda de infraestructura energética

Las instalaciones están orientadas a la fabricación de soluciones para distribución eléctrica, equipos para infraestructura crítica y proyectos especializados de ingeniería bajo pedido, conocidos como engineer-to-order. Estas tecnologías permiten atender requerimientos específicos de clientes industriales que necesitan ampliar sus instalaciones, modernizar sus procesos y garantizar la continuidad de sus operaciones.

La expansión también responde al crecimiento de los centros de datos y de la infraestructura digital, sectores que requieren sistemas eléctricos confiables para mantener la disponibilidad de sus servicios. La demanda de estas instalaciones impulsa la necesidad de contar con equipos de distribución, automatización y gestión energética capaces de acompañar proyectos de mayor escala.

Luis D’Acosta, presidente de Schneider Electric para México y Centroamérica, destacó que el campus fortalecerá la capacidad de la empresa para atender el crecimiento de la industria y la economía digital. Por su parte, Kelly Becker, presidenta de Operaciones para Norteamérica, señaló que México ocupa una posición estratégica dentro de la red de manufactura y suministro de la compañía.

Proyecto prevé más de 4,000 empleos directos

La expansión contempla generar más de 4,000 empleos directos hacia finales de 2027, además de aproximadamente 8,000 puestos de trabajo indirectos. Estas oportunidades estarán vinculadas con las actividades de manufactura, ingeniería, operación de instalaciones y servicios relacionados con la cadena de suministro.

El desarrollo también abre oportunidades para proveedores industriales y empresas especializadas que participen en el suministro de componentes, servicios técnicos y soluciones vinculadas con las operaciones del campus. La disponibilidad de talento calificado y la infraestructura industrial de Querétaro fueron factores considerados por la compañía para desarrollar el proyecto en el estado.

Con la inauguración, Schneider Electric alcanza 12 plantas de manufactura en México, donde mantiene operaciones desde 1945. La nueva infraestructura amplía su capacidad de producción y refuerza su participación en el abastecimiento de equipos para clientes de Norteamérica y Centroamérica.

Querétaro refuerza su posición como polo manufacturero

La puesta en marcha del campus fortalece el papel de Querétaro como centro de inversión industrial, gracias a su ecosistema de proveedores, disponibilidad de personal especializado y conectividad con otros mercados manufactureros.

Para Schneider Electric, la expansión permitirá acercar la fabricación de tecnologías energéticas a clientes que desarrollan proyectos industriales y digitales en la región. La inversión también responde a la necesidad de fortalecer las cadenas de suministro y ampliar la disponibilidad de equipos utilizados en instalaciones eléctricas críticas.

Con sus tres plantas y una superficie productiva aproximada de 115,000 metros cuadrados, el Campus Querétaro se incorpora a la estrategia de crecimiento regional de la empresa. La evolución de la demanda de centros de datos, automatización y electrificación será un factor clave para el aprovechamiento de la capacidad instalada y el cumplimiento de las metas de empleo previstas para 2027.

Enrique Morán liderará INDEX Nacional durante 2027-2028

Enrique Morán Romero fue elegido presidente del Consejo Nacional de la Industria Maquiladora y Manufacturera de Exportación (INDEX Nacional) para el periodo 2027-2028, durante la Asamblea General Ordinaria celebrada en Monterrey, Nuevo León, en el marco de la 51 Convención Nacional del organismo. Asumirá el cargo en enero de 2027, cuando concluya la gestión de Humberto Martínez Cantú.

El nombramiento abre una nueva etapa para la organización que representa a las empresas de la industria manufacturera y maquiladora de exportación en México. Entre los principales desafíos de la próxima administración estarán fortalecer la competitividad industrial, impulsar la integración de las cadenas de suministro y mejorar las condiciones para el comercio exterior.

Morán llega a la presidencia nacional tras encabezar INDEX Nuevo Laredo, Tamaulipas, durante los periodos 2024-2025 y 2026, luego de ser reelegido para continuar al frente de la asociación local. Desde esa posición participó en iniciativas de coordinación entre empresas, autoridades y otros actores regionales para promover la inversión, la innovación y el desarrollo de talento.

Infraestructura y logística, entre las prioridades

La experiencia de Morán en Nuevo Laredo, uno de los principales puntos de conexión comercial entre México y Estados Unidos, será relevante para abordar los desafíos logísticos que enfrenta la industria exportadora. La disponibilidad de infraestructura, la eficiencia de los cruces fronterizos y la conectividad son factores que inciden directamente en los tiempos de traslado y en la competitividad de las plantas manufactureras.

Durante su campaña, el dirigente planteó como ejes de trabajo la certeza jurídica, el desarrollo de infraestructura, la formación de capital humano y el fortalecimiento de los encadenamientos productivos. Estas prioridades cobran importancia en un contexto en el que las empresas buscan consolidar proveedores regionales y mantener la eficiencia de sus operaciones transfronterizas.

La agenda también deberá considerar las necesidades de modernización industrial, el acceso confiable a energía y la disponibilidad de personal especializado, aspectos que influyen en las decisiones de expansión e inversión de las compañías.

El sector manufacturero enfrenta nuevos retos comerciales

La futura administración de INDEX Nacional asumirá funciones en un periodo relevante para el comercio regional, marcado por los preparativos para la revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) y por los cambios en las estrategias de abastecimiento de las empresas.

En este escenario, la organización tendrá que fortalecer su interlocución con las autoridades y representar las necesidades de sus afiliados ante los cambios regulatorios y comerciales. La coordinación entre empresas, organismos empresariales y Gobierno será clave para abordar las condiciones operativas que afectan a la manufactura de exportación.

Asimismo, la formación de talento especializado y el desarrollo de proveedores nacionales representan oportunidades para ampliar la participación de empresas mexicanas en las cadenas regionales de valor.

Transición de liderazgo comenzará en enero de 2027

Humberto Martínez Cantú concluirá su periodo al frente de INDEX Nacional al cierre de 2026. Tras la elección, expresó sus buenos deseos al presidente electo y señaló que la transición se desarrollará de manera ordenada.

La llegada de Morán Romero trasladará al ámbito nacional parte de la experiencia acumulada en Nuevo Laredo, donde la relación comercial con Estados Unidos convierte a la infraestructura, la logística y la coordinación empresarial en elementos centrales para la actividad industrial.

Su gestión para 2027-2028 tendrá como reto convertir esas prioridades en iniciativas que contribuyan a mantener la competitividad de las empresas exportadoras, reforzar las cadenas de suministro y mejorar las condiciones para el crecimiento manufacturero en México.

Agrumin alerta por riesgos para las concesiones de la pequeña minería en Chile

La Agrupación Nacional de la Pequeña y Mediana Minería y de Dueños de Concesiones Mineras (Agrumin) cuestionó la aprobación de la reforma al régimen de patentes mineras en Chile y advirtió que las nuevas disposiciones podrían poner en riesgo la continuidad de pequeños productores y la conservación de sus concesiones. El gremio lamentó que la Cámara de Diputadas y Diputados no acogiera su solicitud de crear una comisión mixta para revisar los cambios incorporados durante la tramitación legislativa.

El presidente de Agrumin, Patricio Gatica, sostuvo que las observaciones de la organización no fueron incorporadas en el texto aprobado, pese a que, a su juicio, las nuevas condiciones afectan directamente la situación económica y operativa de la pequeña y mediana minería. El dirigente cuestionó también la actuación del Gobierno y criticó la falta de respaldo que, según afirmó, recibió el gremio de parte de la Sociedad Nacional de Minería (SONAMI).

La principal preocupación de Agrumin se concentra en los criterios para acceder a las rebajas de las patentes y en la falta de procedimientos administrativos y recursos legales que permitan impugnar con claridad las decisiones sobre estos beneficios.

El gremio cuestiona los requisitos para acceder a rebajas

Agrumin sostiene que la reforma establece condiciones que pueden resultar difíciles de cumplir para los pequeños productores, especialmente cuando deben acreditar actividades mineras o presentar documentación para demostrar que cumplen los requisitos de acceso a una tarifa reducida.

Según Gatica, la exigencia de entregar antecedentes que ya estarían en poder del Servicio Nacional de Geología y Minería (Sernageomin) genera trámites adicionales y puede desviar recursos del organismo de sus labores de fiscalización de las faenas en terreno.

El gremio considera que la normativa debe garantizar reglas objetivas para conservar las concesiones y establecer mecanismos claros para revisar las decisiones administrativas. Desde su perspectiva, la incertidumbre sobre la aplicación de los requisitos puede afectar a productores que necesitan mantener sus pertenencias mineras mientras gestionan financiamiento, desarrollan exploraciones o preparan futuras operaciones.

Agrumin advierte sobre la morosidad y la recaudación

Como parte de sus argumentos, la asociación presentó cifras sobre las patentes mineras impagas en Chile. De acuerdo con los datos entregados por su presidente, durante 2025 el monto impago alcanzó los 102.609 millones de pesos chilenos, equivalente a una morosidad del 32,4%.

Asimismo, hasta agosto de 2026, las patentes impagas sumaban 85.607 millones de pesos, con una tasa de morosidad del 27,3%. Gatica señaló que ambos montos totalizan nominalmente 188.216 millones de pesos en los periodos considerados.

El dirigente también citó proyecciones de informes oficiales que, según indicó, estiman una disminución acumulada neta cercana a los 119.642 millones de pesos en la recaudación fiscal por patentes mineras hasta 2035. Estas cifras corresponden a los antecedentes presentados por Agrumin y no constituyen, por sí solas, una evaluación independiente del impacto fiscal de la reforma.

Para el gremio, estos antecedentes cuestionan el objetivo recaudatorio que originalmente se atribuyó a los cambios del régimen de patentes y refuerzan la necesidad de revisar sus efectos sobre los titulares de concesiones.

La reforma cambia las tarifas y amplía los beneficios

La iniciativa despachada por el Congreso elimina el sistema de cobro progresivo, que podía alcanzar hasta 12 unidades tributarias mensuales (UTM) por hectárea, y establece una tarifa general de 0,4 UTM por hectárea. También amplía las condiciones para acceder a una patente rebajada de 0,1 UTM por hectárea, con disposiciones especiales para determinados productores de menor escala.

Entre las medidas se incluyen beneficios para titulares que cumplan requisitos de actividad minera y empadronamiento, así como modificaciones a las condiciones aplicables a la minería artesanal y a los pequeños productores. La reforma contempla además la postergación del pago de las patentes correspondientes a 2026 hasta el 28 de febrero de 2027, junto con el aplazamiento de los remates vinculados a la falta de pago, conforme a las condiciones de entrada en vigor de la normativa.

Sin embargo, Agrumin considera que estas medidas no resuelven las dificultades que, según el gremio, enfrentan los productores para acceder a las rebajas ni garantizan suficiente certeza jurídica sobre la conservación de sus concesiones.

El sector pide mayor certeza jurídica

Tras el despacho del proyecto, Agrumin reiteró que una reforma al sistema de patentes debe considerar las diferencias económicas y operativas entre los distintos segmentos de la minería. La asociación sostiene que los requisitos deben ser aplicables a la realidad de las faenas y que los titulares deben contar con mecanismos formales para cuestionar las decisiones administrativas.

La discusión deja en evidencia las diferencias entre las organizaciones del sector sobre el alcance de los cambios aprobados. Mientras la reforma busca simplificar el régimen y reducir determinados costos, Agrumin advierte que las condiciones para acceder a los beneficios podrían generar nuevas dificultades para los pequeños productores.

La aplicación de la normativa y los criterios que utilicen las autoridades para evaluar las solicitudes de rebaja serán determinantes para establecer cómo afectará el nuevo régimen a la continuidad de las concesiones y a la actividad de la pequeña y mediana minería chilena.

SONAMI pide perfeccionar la reforma de patentes mineras en Chile

La Sociedad Nacional de Minería (SONAMI) valoró la aprobación de la reforma al régimen de patentes mineras en Chile, pero advirtió que la nueva normativa todavía requiere ajustes para entregar mayor certeza jurídica a los titulares de concesiones, especialmente a los pequeños y medianos productores.

El proyecto fue despachado a ley por la Cámara de Diputados el 28 de octubre y contempla cambios orientados a simplificar el sistema de pago, reducir costos y ampliar el acceso a tarifas rebajadas. No obstante, el gremio considera que las modificaciones no resuelven completamente las dificultades relacionadas con el sistema de amparo de la propiedad minera.

Jorge Riesco, presidente de SONAMI, señaló que la reforma representa un alivio para el sector, aunque sostuvo que es necesario avanzar hacia un marco normativo más claro y objetivo, que reduzca la discrecionalidad administrativa y proteja la continuidad de las operaciones.

Persisten cuestionamientos al sistema de amparo

Uno de los principales reparos de SONAMI se relaciona con la intervención administrativa en el sistema que permite mantener vigentes las concesiones mineras. Según el gremio, este mecanismo puede generar incertidumbre para los productores, debido al riesgo de perder sus concesiones pese a cumplir con las obligaciones económicas correspondientes.

La organización plantea que el amparo de la propiedad minera debería sustentarse en el pago de una patente de monto conocido, aunque diferenciado según las características de cada concesión. A su juicio, un esquema de estas características permitiría establecer reglas más previsibles para la inversión y la planificación de las actividades de exploración y explotación.

La preocupación adquiere especial relevancia para la pequeña y mediana minería, cuyos productores pueden tener menor capacidad financiera para afrontar cambios regulatorios y procedimientos administrativos complejos.

La reforma reduce costos y amplía beneficios

Entre los avances reconocidos por SONAMI figura la eliminación del cobro progresivo de las patentes mineras, que podía llegar hasta 12 unidades tributarias mensuales (UTM) por hectárea. La nueva normativa establece una tasa general fija de 0,4 UTM por hectárea y amplía las condiciones para acceder a una tarifa reducida de 0,1 UTM.

El texto también incorpora beneficios para arrendatarios y personas que exploten legítimamente una mina, además de los titulares de concesiones. Asimismo, establece un régimen especial para determinados productores con hasta 500 hectáreas, siempre que cumplan las condiciones de actividad minera y empadronamiento exigidas, con posibilidad de mantener la tarifa rebajada durante cinco años.

Para la minería artesanal, la superficie susceptible de acogerse al beneficio especial aumenta de 50 a 100 hectáreas. En el caso de los pequeños productores, el límite se amplía de 100 a 150 hectáreas. El periodo del beneficio también se extiende de dos a cinco años.

Otra medida relevante es la postergación hasta el 28 de febrero de 2027 del pago de las patentes correspondientes a 2026, junto con el aplazamiento de los remates de concesiones asociados a la falta de pago.

SONAMI plantea recuperar tarifas diferenciadas para la minería no metálica

Además de sus observaciones al sistema de amparo, SONAMI considera pendiente restablecer montos diferenciados para las concesiones y operaciones no metálicas. El gremio sostiene que esta distinción es importante para reconocer las particularidades de un segmento que también forma parte de la actividad minera chilena.

La organización anunció que continuará promoviendo ante el Ejecutivo y el Congreso los cambios que considera necesarios para consolidar un régimen de patentes simple, objetivo y con mayor certeza jurídica.

De esta manera, aunque la reforma avanza en la reducción de costos y en la ampliación de beneficios para los productores de menor escala, el debate sobre la seguridad jurídica de las concesiones y el tratamiento de la minería no metálica seguirá formando parte de la discusión sectorial.