Geofísica avanzada busca reducir riesgos en perforaciones mineras de alto costo

La exploración minera enfrenta un desafío creciente: localizar yacimientos que se encuentran a mayores profundidades, bajo coberturas superficiales o asociados a estructuras geológicas complejas. En este escenario, las herramientas geofísicas adquieren un papel estratégico para reducir la incertidumbre antes de ejecutar campañas de perforación que requieren importantes inversiones.

La exploración tradicional combina diferentes fuentes de información, como el mapeo geológico, el muestreo de superficie, la geoquímica, la perforación y los estudios geofísicos. Cada una permite interpretar una parte de las condiciones del subsuelo, pero la dificultad aumenta cuando la mineralización no presenta evidencias claras en superficie.

Ante este escenario, la sísmica de reflexión se presenta como una herramienta capaz de generar imágenes más detalladas de las estructuras geológicas profundas. A diferencia de métodos que entregan principalmente señales indirectas sobre las características del subsuelo, esta técnica permite interpretar con mayor precisión la geometría y continuidad de las estructuras que pueden controlar la mineralización.

La información obtenida mediante estos estudios puede ser utilizada para mejorar la selección de objetivos de perforación. Esto resulta especialmente relevante en proyectos donde cada sondaje representa una inversión significativa y donde perforar en ubicaciones poco favorables puede generar altos costos sin aportar información suficiente para avanzar en el modelo geológico.

Mayor precisión para la toma de decisiones

La incorporación de métodos geofísicos avanzados permite complementar los datos obtenidos mediante geoquímica y geología de superficie, construyendo modelos tridimensionales más completos del subsuelo. De esta manera, los equipos de exploración pueden priorizar objetivos con mejores perspectivas y definir con mayor precisión la ubicación y profundidad de los sondajes.

La tendencia responde también a la evolución de la exploración minera. Los yacimientos superficiales y fácilmente identificables son cada vez menos frecuentes, por lo que las compañías necesitan desarrollar nuevas capacidades para investigar sistemas ocultos y estructuras ubicadas a mayor profundidad.

En este contexto, la geofísica deja de ser únicamente una herramienta complementaria y pasa a formar parte de una estrategia para reducir riesgos, optimizar recursos y aumentar la efectividad de las campañas de perforación. La combinación de información geológica, geoquímica y geofísica permite avanzar hacia decisiones de exploración respaldadas por una comprensión más precisa de las condiciones del subsuelo.

Para la industria minera, esta evolución tecnológica resulta clave en un escenario donde los costos de exploración aumentan y los objetivos se vuelven progresivamente más complejos. Contar con mejores imágenes de las estructuras profundas puede marcar la diferencia entre una perforación de alto riesgo y una campaña diseñada con mayor información y capacidad de decisión.
Sostenibilidad, eje estratégico para impulsar US$55.000 millones en la industria química mexicana

La industria química mexicana enfrenta una nueva etapa marcada por mayores exigencias ambientales y una importante oportunidad de inversión. Según estimaciones de la Asociación Nacional de la Industria Química (ANIQ), el sector podría movilizar entre US$45.000 millones y US$55.000 millones, recursos que contribuirían a fortalecer la producción nacional y reducir el déficit comercial de la industria.

Esta oportunidad está vinculada a la implementación de un nuevo marco regulatorio ambiental. En menos de un año, México publicó la Ley General de Aguas, puso en vigor la Ley General de Economía Circular y avanzó en la regulación de los planes de manejo de residuos peligrosos mediante la NOM-160. Sin embargo, representantes de la industria advierten que todavía existe una brecha entre las nuevas exigencias y la infraestructura disponible para cumplirlas.

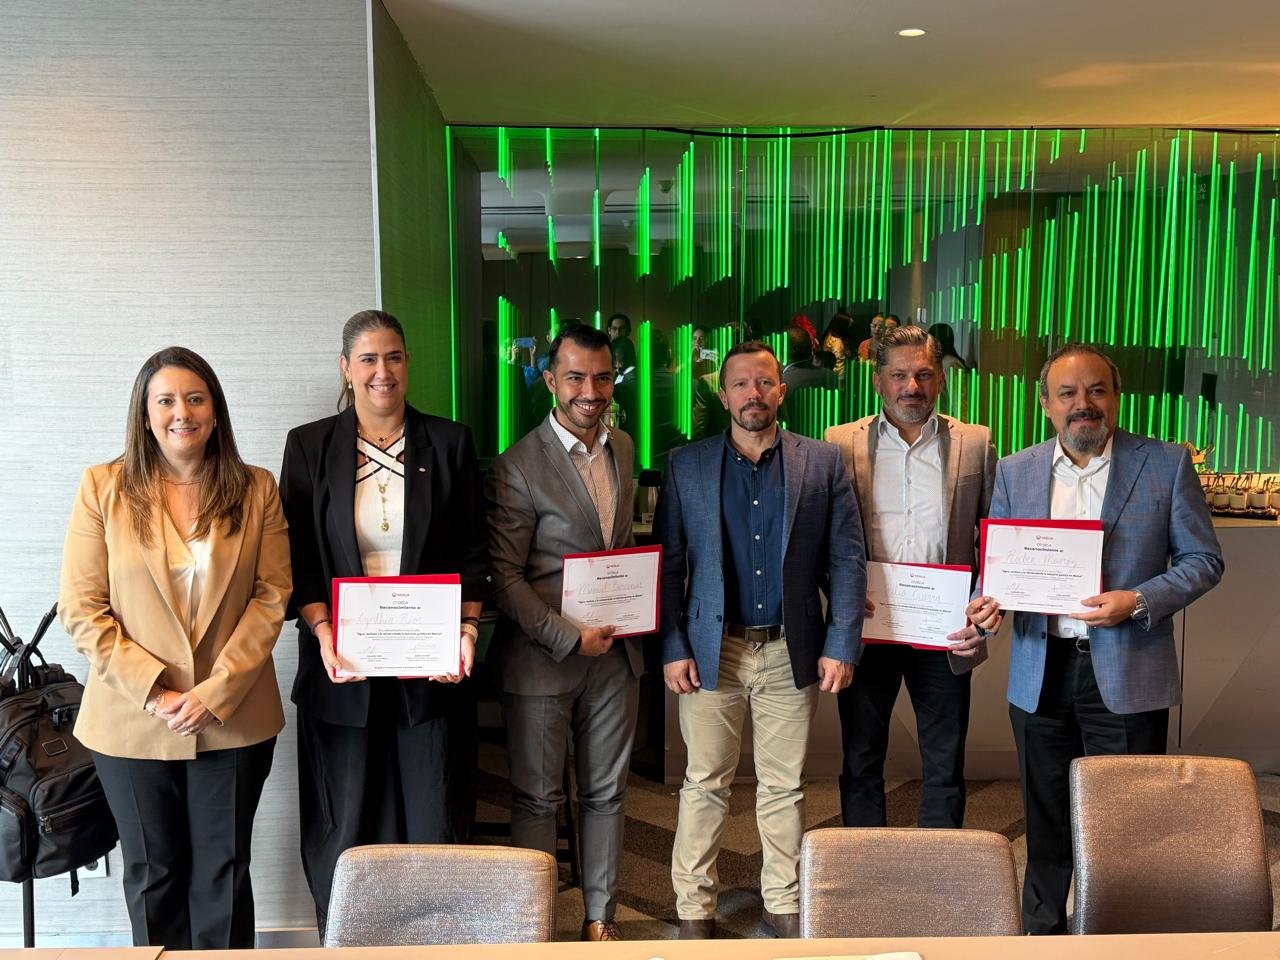
Durante la mesa de análisis “Agua, residuos y la reinvención de la industria química en México”, representantes de ANIQ, Henkel, Dow Química Mexicana y Veolia coincidieron en que el sector no busca reducir las exigencias regulatorias, sino contar con mayor claridad y certeza jurídica para planificar inversiones y cumplir adecuadamente con las nuevas disposiciones.

Regulación e infraestructura

La industria química representa aproximadamente el 2,2% del PIB mexicano y constituye el segundo sector industrial más relevante del país. Al mismo tiempo, mantiene un déficit comercial anual cercano a US$28.000 millones, situación que representa una oportunidad para ampliar las capacidades productivas nacionales y sustituir parte de las importaciones.

Uno de los principales retos se encuentra en la infraestructura para el tratamiento y valorización de residuos peligrosos. La exigencia de una mayor trazabilidad podría hacer más visible esta brecha y obligar a las empresas a acelerar inversiones en tecnología, medición y gestión ambiental.

En este contexto, la sostenibilidad comienza a ser considerada no solo como una obligación ambiental, sino también como un factor de eficiencia y competitividad. El uso adecuado del agua, la reducción de residuos y el control de emisiones pueden traducirse en menores costos operativos para las empresas.

Algunas compañías ya han comenzado a implementar medidas concretas. Henkel, por ejemplo, logró reducir en 2.200 metros cúbicos el consumo de agua en su planta de Adhesive Technologies en Toluca mediante un programa enfocado en condensados y purgas de calderas.

Economía circular y eficiencia hídrica

Dow México, por su parte, desarrolla una estrategia basada en cinco líneas: diseño para el reciclaje, reciclaje mecánico, reciclaje avanzado mediante pirólisis, utilización de polietileno de fuentes no fósiles y reducción de CO₂ a lo largo de la cadena de valor.

La industria también identifica oportunidades para desarrollar modelos de economía circular a escala regional. Un ejemplo citado durante el encuentro es el caso de Tarragona, España, donde autoridades, empresas y operadores ambientales establecieron un sistema para reutilizar agua previamente utilizada por la ciudad y abastecer con ella a un clúster petroquímico. El modelo permitió liberar 18.900 metros cúbicos diarios de agua dulce para la población.

Para México, replicar iniciativas de este tipo requerirá una mayor articulación entre autoridades, empresas y operadores especializados, así como esquemas que permitan distribuir los beneficios y costos de manera sostenible.

La industria química se encuentra así ante una oportunidad para transformar las nuevas exigencias ambientales en un motor de inversión, innovación y competitividad. El desafío será desarrollar la infraestructura necesaria, establecer reglas claras y ampliar las alianzas público-privadas para avanzar hacia una industria más eficiente y resiliente.

Eficiencia y digitalización: hacia una minería autónoma

La industria minera enfrenta el desafío de aumentar su eficiencia y sostenibilidad sin comprometer los niveles de producción. En este escenario, el proceso de molienda adquiere especial relevancia, debido a que puede representar más del 50% del consumo energético de una operación minera.

Para Arturo Miranda, Account Manager de Innomotics, la respuesta pasa por integrar tecnología avanzada, sistemas de control inteligente y análisis de datos que permitan optimizar el uso de la energía sin afectar el rendimiento de las operaciones.

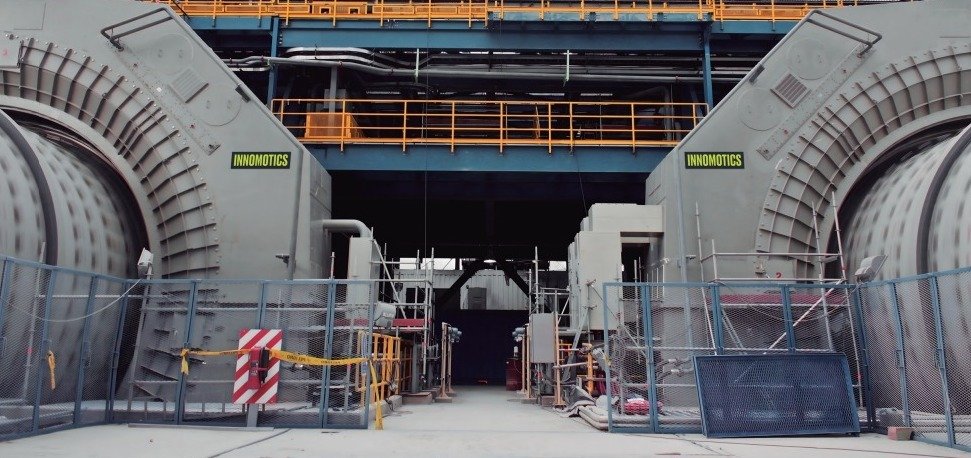
Uno de los principales avances se encuentra en los Sistemas de Accionamiento sin Engranajes (GMD) y las soluciones para rodillos de alta presión (HPGR). En el caso de los GMD, la eliminación de componentes mecánicos como engranajes, piñones y reductores permite disminuir las pérdidas mecánicas, reducir el desgaste y eliminar potenciales puntos de falla en los molinos de gran capacidad.

A ello se suma la incorporación de motores de alta eficiencia y variadores de media tensión, capaces de regular con mayor precisión la velocidad y el torque de los equipos. Esta capacidad resulta especialmente importante debido a que las condiciones de molienda cambian constantemente según la carga, las características del mineral y las necesidades del proceso.

La digitalización también cumple un papel fundamental en la continuidad operacional. Una detención no programada en una línea de molienda puede representar importantes pérdidas económicas, especialmente en instalaciones sometidas a condiciones exigentes de altitud, temperatura, polvo y vibraciones. Por ello, la disponibilidad y confiabilidad de los equipos deben considerarse desde el diseño de las soluciones tecnológicas y no únicamente desde las labores de mantenimiento.

Hacia una minería conectada y autónoma

La evolución tecnológica apunta hacia operaciones mineras cada vez más conectadas, automatizadas y autónomas. En este modelo, los sistemas de accionamiento dejan de cumplir únicamente una función operativa para convertirse en parte de una infraestructura capaz de recopilar información y contribuir a la toma de decisiones.

El objetivo es desarrollar soluciones que permitan identificar los puntos óptimos de operación y coordinar de manera inteligente variables como la producción, el consumo energético y el mantenimiento. De esta manera, la digitalización se convierte en una herramienta para mejorar simultáneamente la eficiencia, la confiabilidad y la sostenibilidad de las operaciones.

La transición hacia una minería autónoma dependerá, por tanto, de la integración entre equipos de alto rendimiento, automatización, datos y sistemas inteligentes. Esta combinación permitirá avanzar hacia operaciones más eficientes y resilientes, capaces de responder a las exigencias productivas y ambientales de la minería del futuro.

Industria minera lidera las fusiones y adquisiciones en México

La industria minera se consolidó como uno de los principales sectores en materia de fusiones y adquisiciones (M&A) en México durante 2025, con 33 transacciones que representaron el 20,5% del total de operaciones realizadas en el país. De acuerdo con datos de Seale & Associates citados en el informe anual 2026 de la Cámara Minera de México (Camimex), el mercado estuvo marcado principalmente por la consolidación de activos y una mayor disciplina financiera.

Esta dinámica estuvo influenciada, en parte, por la ausencia de nuevas concesiones mineras desde 2018, situación que ha limitado el desarrollo de nuevos proyectos greenfield y llevado a las compañías a concentrarse en activos existentes, proyectos maduros y oportunidades de expansión de portafolio.

Entre las operaciones más relevantes de 2025 destacó la adquisición de MAG Silver por Pan American Silver, transacción valorizada en aproximadamente US$2.100 millones, mediante la cual Pan American obtuvo el 44% de la mina Juanicipio, ubicada en Zacatecas.

El proceso de consolidación también alcanzó a productores de mediana escala. Endeavour Silver vendió la mina Bolañitos, en Guanajuato, a Guanajuato Silver Company por US$50 millones, mientras que First Majestic transfirió el activo Del Toro, en Zacatecas, a Sierra Madre Gold and Silver por US$60 millones. Por su parte, Fortuna Mining desinvirtió su filial Compañía Minera Cuzcatlán, operadora de la mina San José, en Oaxaca, por US$6,5 millones más capital de trabajo.

Expansión de portafolios

Las compañías también utilizaron las adquisiciones como mecanismo para ampliar sus portafolios. Torex Gold Resources incorporó el proyecto Los Reyes, en Sinaloa, tras adquirir Prime Mining, además de sumar Reyna Silver por US$26 millones. A su vez, Avino Silver adquirió el proyecto La Preciosa, en Durango, por US$22 millones.

La actividad de consolidación continuó durante 2026. En enero, Fresnillo plc adquirió la canadiense Probe Gold por US$560 millones, operación que le permitió ingresar al proyecto aurífero Novador, en Quebec. Según la compañía, la transacción responde a una estrategia orientada a regiones con certeza jurídica e infraestructura desarrollada.

Otro movimiento de gran magnitud fue la fusión entre Equinox Gold y Orla Mining, concluida el 31 de julio y valorizada implícitamente en US$18.500 millones. La operación incorporó el complejo Los Filos, en Guerrero, que avanza hacia su reactivación luego de alcanzar acuerdos comunitarios para el acceso a las tierras.

Mientras tanto, las empresas mineras junior continúan buscando operaciones que les permitan ganar escala y fortalecer sus posiciones en el mercado. Entre los movimientos destacan la combinación entre Platauro Metals y Alcon Silver, así como negociaciones en curso entre Silver Hammer Mining, Stroud Resources y SilverMark Resources.

Con esta ola de adquisiciones, el mercado minero mexicano entra en una nueva etapa en la que el foco estará en la ejecución de los activos adquiridos y el cumplimiento de las metas de producción, mientras las compañías buscan optimizar sus portafolios y fortalecer su posición ante las oportunidades que ofrece el mercado de minerales.

Precio de la onza de oro se estabiliza sobre los US$4.500

El precio del oro mantiene su tendencia alcista y se consolida por encima de los US$4.500 por onza, en un contexto marcado por la incertidumbre geopolítica, las expectativas sobre las tasas de interés y la demanda del metal como activo de refugio.

El mercado internacional ha registrado una fuerte valorización del oro durante 2026. Según Mining México, la onza acumuló un avance de 9,9% hasta mediados de agosto y se ubicó alrededor de los US$4.400, antes de avanzar hacia nuevos niveles.

El comportamiento del metal responde principalmente a la búsqueda de activos considerados seguros ante los riesgos económicos y geopolíticos. A ello se suman las expectativas de una política monetaria más flexible en Estados Unidos, escenario que suele favorecer al oro al reducir el atractivo relativo de los activos que generan intereses.

Perspectivas para el mercado

Las proyecciones de distintos bancos internacionales apuntan a que el oro podría mantener precios elevados durante los próximos años. Algunas estimaciones incluso contemplan que la cotización pueda alcanzar los US$5.000 por onza, impulsada por la demanda de los bancos centrales, los riesgos geopolíticos y la incertidumbre sobre la economía global.

El repunte del metal representa un escenario favorable para las compañías productoras de oro, al mejorar potencialmente sus ingresos y márgenes operativos. Sin embargo, también incrementa el interés por nuevos proyectos de exploración y desarrollo de yacimientos auríferos.

La evolución del precio del oro continuará dependiendo de factores como las decisiones de la Reserva Federal de Estados Unidos, el comportamiento del dólar, las tensiones internacionales y las compras de los bancos centrales. Con estos elementos todavía presentes, el metal mantiene una posición destacada dentro de los mercados de materias primas y como activo de protección frente a escenarios de incertidumbre.

Galantas Gold obtiene autorización para reactivar depósitos de ripios del proyecto Andacollo

Galantas Gold Corporation dio un nuevo paso para la reactivación del Proyecto de Oro Andacollo, ubicado en la Región de Coquimbo, Chile, luego de que el Servicio Nacional de Geología y Minería (Sernageomin) aprobara la modificación relacionada con la operación de los depósitos de residuos de lixiviación del proyecto.

La autorización permite extender la vigencia del permiso otorgado originalmente y habilita la operación de los depósitos Ripios VII, VIII y IX, manteniendo las condiciones técnicas, operativas, ambientales y de seguridad previamente aprobadas por la autoridad minera.

El permiso representa un hito relevante para la compañía, ya que corresponde a una de las últimas autorizaciones sectoriales necesarias para avanzar hacia el reinicio de las operaciones en Andacollo. El proyecto cuenta con una capacidad autorizada remanente de aproximadamente 16,4 millones de toneladas de ripios, equivalente al 81% de su capacidad total aprobada.

Reactivación de un proyecto con historial productivo

Andacollo es un activo minero previamente productor de oro y dispone de infraestructura existente, incluyendo antiguos rajos abiertos, plataformas de lixiviación, instalaciones de procesamiento, depósitos de estériles, infraestructura de agua y energía, además de caminos de acceso. La compañía completó la adquisición del proyecto en junio de 2026.

Galantas Gold informó que continuará avanzando en actividades de ingeniería, adquisición de equipos, rehabilitación de infraestructura, planificación con contratistas y preparación operacional necesarias para la eventual reanudación de las actividades mineras.

La compañía también contempla fortalecer la participación de trabajadores y proveedores locales de Andacollo, mediante oportunidades de empleo, capacitación y contratación de servicios durante el proceso de reactivación.

Con la nueva aprobación de Sernageomin, Galantas Gold avanza en la consolidación de los permisos necesarios para poner nuevamente en marcha el proyecto aurífero, aprovechando infraestructura existente y una importante capacidad remanente en los depósitos de ripios.

Estudio cuestiona aporte efectivo de la generación diésel al sistema eléctrico chileno

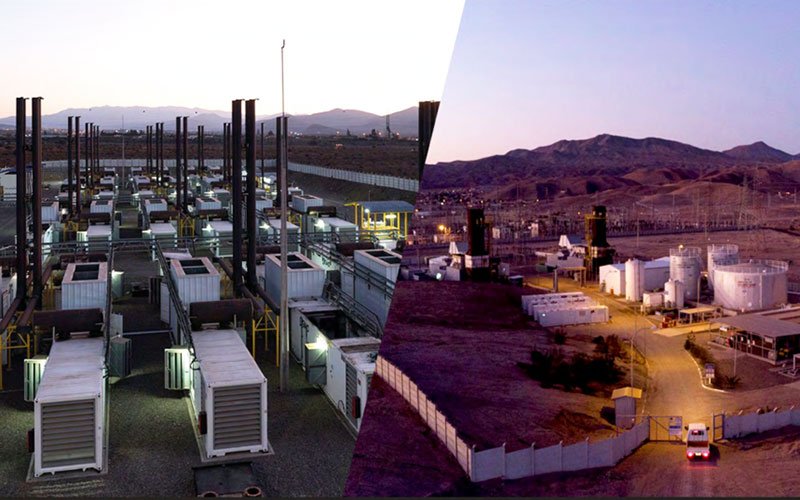
Chile mantiene una importante capacidad de generación eléctrica a diésel que, pese a ser considerada infraestructura de respaldo, presenta una utilización efectiva muy limitada. Así lo advierte un estudio elaborado por el Instituto Sistemas Complejos de Ingeniería (ISCI) para Fundación Chile Sustentable, que plantea revisar el papel de estas centrales en el sistema eléctrico y los mecanismos mediante los cuales reciben pagos por capacidad.

El análisis señala que en 2025 Chile contaba con 3.862 MW de capacidad de generación diésel, equivalente a cerca del 8% de la capacidad instalada del Sistema Eléctrico Nacional (SEN). Sin embargo, en condiciones normales estas centrales son utilizadas, en promedio, solo alrededor del 10% de su capacidad.

Incluso durante 2021, identificado como el año de mayor utilización de generación diésel, el 80% del tiempo en que estas centrales fueron despachadas la potencia utilizada no superó los 360 MW, menos del 10% de la capacidad disponible. Durante el apagón nacional del 25 de febrero de 2025, considerado un escenario de emergencia, se activó como máximo el 24% de la capacidad diésel disponible, equivalente a aproximadamente 895 MW.

Capacidad instalada versus disponibilidad real

Uno de los principales cuestionamientos del estudio es la diferencia entre la capacidad instalada y la capacidad que realmente podría estar disponible ante una situación de estrés del sistema. Según los antecedentes analizados por ISCI, la capacidad logística para abastecer de diésel a estas centrales alcanza aproximadamente 3.500 m³ diarios. Sin embargo, operar simultáneamente todas las unidades a plena carga durante un día requeriría cerca de 25.000 m³, más de siete veces la capacidad logística existente.

A esta limitación se suma que algunas centrales no cuentan con contratos de suministro de combustible, lo que podría generar una vulnerabilidad adicional precisamente en los momentos en que estas instalaciones deberían cumplir su función de respaldo.

El estudio advierte que el actual mecanismo de pagos por capacidad reconoce a estas unidades como recursos firmes y disponibles. Esta situación podría estar sobreestimando su aporte efectivo a la confiabilidad del sistema y generando pagos que no reflejan adecuadamente su disponibilidad real.

Baterías podrían sustituir parte del respaldo

El análisis también identifica oportunidades para reemplazar progresivamente parte de la generación diésel mediante tecnologías de almacenamiento. Más del 70% de los llamados a operación de centrales diésel registrados en 2021 tuvieron una duración inferior a cinco horas, lo que permitiría que una parte importante de estos requerimientos sea cubierta mediante sistemas de almacenamiento de respuesta rápida.

Bajo un escenario conservador, el estudio estima que sustituir con baterías los eventos de respaldo de corta duración podría reducir la necesidad de capacidad diésel hasta aproximadamente 400 MW.

Para Fundación Chile Sustentable, el desafío consiste en determinar qué parte de la capacidad diésel continúa siendo realmente necesaria, cuánto paga actualmente el sistema por mantenerla disponible y qué tecnologías pueden asumir progresivamente sus funciones. El objetivo sería reducir pagos ineficientes, contener los costos de la electricidad y orientar los incentivos hacia soluciones más limpias y eficientes.

ACERA: el desafío no es solo sumar capacidad renovable, sino electrificar la economía

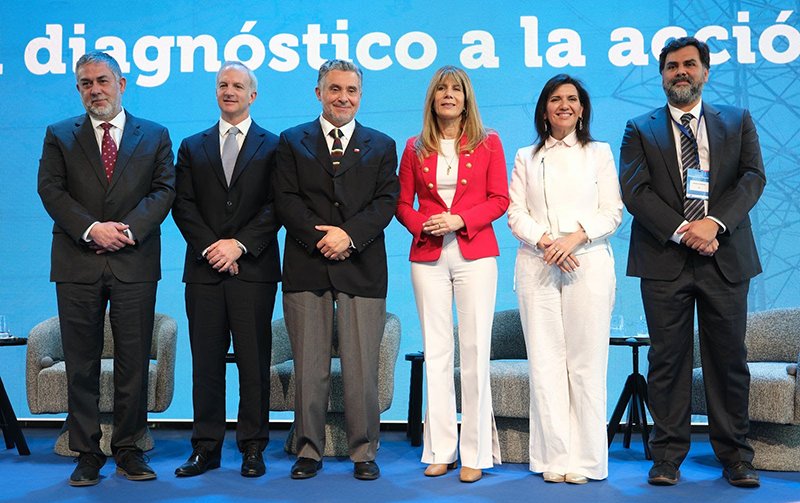
Chile enfrenta una nueva etapa en su transición energética: el reto ya no consiste únicamente en incorporar más generación renovable, sino en lograr que esa electricidad sea utilizada de manera efectiva por hogares e industrias. Así lo planteó Ana Lía Rojas, directora ejecutiva de la Asociación Chilena de Energías Renovables y Almacenamiento (ACERA), durante el encuentro “Energía 2030: Del diagnóstico a la acción”, organizado por el Ministerio de Energía.

Para ACERA, Chile debe avanzar hacia una planificación que integre generación, almacenamiento, redes y nueva demanda, con el objetivo de convertir su ventaja en energías renovables en mayor competitividad y mejores condiciones de suministro.

Electrificación como eje de la transición

Uno de los principales desafíos identificados por el gremio está en reducir la dependencia de los combustibles fósiles. Durante 2025, Chile destinó US$12.266 millones a la importación de combustibles fósiles, de los cuales aproximadamente US$10.047 millones correspondieron a crudo, diésel, gasolinas y gas licuado.

Actualmente, la electricidad representa cerca del 23% del consumo energético del país, mientras que los combustibles fósiles concentran alrededor del 63%. Para ACERA, estas cifras evidencian que aumentar la participación renovable en la matriz eléctrica no es suficiente si la economía continúa dependiendo de combustibles importados para el transporte, la industria, la minería y otros usos térmicos.

“Renovabilizar” la matriz debe ir acompañado, por tanto, de una mayor electrificación de los consumos, permitiendo que sectores que todavía utilizan combustibles puedan aprovechar la creciente disponibilidad de energía limpia.

Redes y almacenamiento, factores clave

El crecimiento de las energías renovables también plantea nuevos desafíos para la infraestructura eléctrica. ACERA destacó que actualmente se producen alrededor de 6,2 TWh anuales de vertimientos renovables, equivalentes a cerca del 7% de la generación del sistema. Esta energía no puede ser aprovechada debido, entre otros factores, a limitaciones de transmisión, almacenamiento y localización de la demanda.

En paralelo, el almacenamiento energético registra una rápida expansión. Chile cuenta con aproximadamente 2,3 GW de baterías en operación, mientras que los proyectos en construcción y pruebas permitirían superar los 10 GW hacia 2028.

Para el gremio, esta evolución demuestra que la siguiente restricción no está necesariamente en la capacidad de generar o almacenar energía, sino en contar con las redes necesarias para transportarla y con suficientes consumidores capaces de utilizarla en los momentos de mayor disponibilidad.

Una transición orientada al consumidor

ACERA plantea que la modernización del sistema energético debe traducirse finalmente en beneficios concretos para los consumidores. Para ello, será necesario seguir revisando las señales regulatorias y tarifarias, además de facilitar nuevas inversiones en transmisión, distribución y almacenamiento.

La organización también considera necesario diferenciar entre las reformas que requieren modificaciones legales y aquellas que pueden implementarse mediante ajustes regulatorios y administrativos dentro de las competencias actuales de las instituciones.

Chile ha construido una posición favorable en generación renovable y almacenamiento. El desafío de la próxima etapa será convertir esa abundancia de energía limpia en mayor electrificación, inversión, competitividad y desarrollo económico, articulando infraestructura y demanda para aprovechar plenamente el potencial energético del país.

Codelco se posiciona entre las mineras con mayor impacto social de Chile

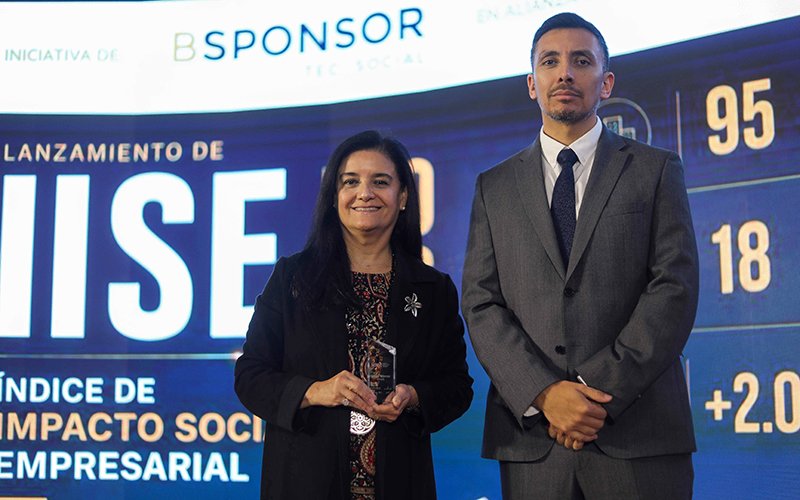
Codelco fue reconocida como una de las empresas mineras con mayor impacto social de Chile, al ubicarse en el segundo lugar de la industria minera en la edición 2026 del Índice de Impacto Social Empresarial (IISE). La medición evaluó a 95 empresas de 18 industrias y más de 2.000 programas sociales implementados en el país.

El estudio, elaborado por BSponsor junto con la Universidad del Desarrollo, PwC y El Mercurio, analizó 21 dimensiones relacionadas con el impacto social empresarial, entre ellas educación, salud, innovación y sustentabilidad. En el sector minero fueron evaluadas nueve compañías.

Desde Codelco destacaron que este reconocimiento refleja el trabajo desarrollado durante los últimos años para consolidar una minería responsable y fortalecer su relación con las comunidades donde mantiene sus operaciones. La estrategia busca que el desarrollo de la actividad minera también genere beneficios concretos para los territorios y sus habitantes.

La gestión social de la Corporación se estructura actualmente en tres líneas principales: Estrategia Territorial con Valor Social, Estrategia de Pueblos Indígenas y Estrategia de Derechos Humanos. Estas iniciativas son consideradas por la empresa como parte de su modelo de operación y como herramientas para construir relaciones de confianza que permitan avanzar hacia una minería sostenible.

El estudio también destaca el papel de la minería en el impacto social del país. Según BSponsor, el sector se ha caracterizado por desarrollar iniciativas de alto impacto en las comunidades, especialmente en la zona norte de Chile, donde las empresas mineras concentran una parte importante de las acciones sociales empresariales.

Empleo y proveedores locales, próximos desafíos

Pese al reconocimiento, Codelco identifica nuevos desafíos para profundizar su contribución a los territorios. Entre ellos destacan el fortalecimiento del empleo local y el desarrollo de proveedores de las zonas donde opera, con el objetivo de dinamizar las economías regionales y ampliar los beneficios asociados a la actividad minera.

El IISE busca visibilizar el aporte social de las empresas según industria, región y temática, además de identificar brechas territoriales y vincular las estrategias empresariales con los principales desafíos sociales del país.

El resultado posiciona a Codelco como uno de los referentes de la minería chilena en materia de gestión social y refuerza la importancia de integrar el relacionamiento comunitario, los derechos humanos y el desarrollo territorial dentro de las estrategias de sostenibilidad del sector.

Innovación en construcción: el desafío está en los procesos y las personas

La productividad de la industria de la construcción en Chile lleva más de dos décadas prácticamente estancada, pese a la creciente disponibilidad de herramientas tecnológicas para planificar proyectos, monitorear avances y anticipar riesgos. De acuerdo con Cristián Harnisch, CEO de Foco en Obra, el principal problema del sector no es la falta de tecnología, sino la manera en que esta se incorpora a los procesos y equipos de trabajo.

El especialista advierte que digitalizar una obra no necesariamente significa transformarla. Trasladar los reportes y procedimientos tradicionales a plataformas digitales, sin modificar los flujos de trabajo, puede generar grandes volúmenes de información que finalmente no son utilizados para tomar decisiones. La verdadera transformación digital ocurre cuando la tecnología está acompañada de un rediseño de los procesos, definiendo quién registra la información, quién la revisa y qué decisiones se toman a partir de esos datos.

En este escenario, la inteligencia artificial (IA) representa una nueva oportunidad para mejorar la gestión de proyectos. Actualmente, estas herramientas ya son utilizadas en faenas chilenas para analizar imágenes, identificar condiciones de riesgo, automatizar tareas repetitivas y proyectar resultados a partir de información histórica.

El análisis predictivo también comienza a consolidarse como una herramienta para anticipar desviaciones en los plazos y costos de una obra antes de que ocurran, permitiendo que los equipos puedan tomar medidas preventivas en lugar de limitarse a explicar los problemas una vez que se han producido.

Sin embargo, el aprovechamiento de estas tecnologías depende de la calidad de los datos. Harnisch identifica tres pilares para lograr flujos de trabajo más eficientes: comunicación, manejo de datos y transparencia. Para que la IA genere resultados, las empresas necesitan información normalizada, registrada de manera consistente y equipos que confíen en ella.

Por ello, el desafío para las empresas constructoras no pasa únicamente por adquirir nuevas plataformas o licencias, sino por invertir también en la adopción tecnológica. Capacitar a los trabajadores, simplificar procesos, medir el uso efectivo de las herramientas y realizar ajustes continuos son factores fundamentales para obtener resultados.

La innovación en construcción, concluye Harnisch, debe entenderse como un proceso permanente de transformación y no como una compra puntual de tecnología. Las empresas que logren integrar herramientas digitales con mejores procesos de trabajo podrán ejecutar proyectos con mayor precisión, menores costos y plazos más ajustados, fortaleciendo su competitividad en un sector cada vez más exigente.