CANACINTRA reúne a empresarios en Coahuila y plantea prioridades para la industria mexicana

La Cámara Nacional de la Industria de Transformación (CANACINTRA) reunió a empresarios, industriales y representantes de distintos sectores productivos de México durante su Convención Nacional de Delegaciones, Sectores y Ramas Industriales 2026, realizada en Saltillo, Coahuila. El encuentro, desarrollado del 21 al 23 de octubre, estuvo orientado a fortalecer la vinculación empresarial, impulsar nuevas oportunidades de negocio y definir acciones para mejorar la competitividad de la industria nacional.

En el marco del 85.º aniversario del organismo, la presidenta nacional de CANACINTRA, María de Lourdes Medina Ortega, destacó la necesidad de construir una agenda industrial conjunta entre el sector público y la iniciativa privada. Entre las prioridades planteadas figuran la certeza jurídica para las inversiones, la simplificación de trámites, el desarrollo de proveedores mexicanos y la consolidación de cadenas de valor con mayor participación nacional.

Certeza jurídica y reglas claras para invertir

Uno de los principales planteamientos de CANACINTRA fue establecer condiciones que permitan a las empresas invertir, ampliar sus operaciones e incorporar nuevas tecnologías con mayor previsibilidad. Para el organismo, contar con reglas claras y procedimientos regulatorios eficientes es fundamental para fortalecer la actividad productiva y atraer capital.

La cámara también propuso avanzar hacia una política industrial de largo plazo que coordine los esfuerzos gubernamentales y empresariales. Esta estrategia buscaría evitar que las iniciativas de desarrollo dependan únicamente de medidas coyunturales y permitiría orientar las inversiones hacia objetivos de productividad, innovación y generación de empleo.

La seguridad, el Estado de derecho y la estabilidad para las operaciones empresariales también forman parte de los factores que el sector considera necesarios para sostener el crecimiento industrial.

Proveedores nacionales y participación de las MiPyMEs

Otro eje central de la convención fue ampliar la integración de las micro, pequeñas y medianas empresas (MiPyMEs) a las cadenas de suministro de las grandes industrias. CANACINTRA señaló que estas compañías deben contar con mejores oportunidades para convertirse en proveedoras, desarrollar capacidades técnicas y participar en proyectos de mayor escala.

Como parte de las actividades del encuentro, se organizó una Expo de Enlaces Productivos e Innovación Tecnológica con 48 empresas expositoras, además de reuniones de negocios entre compañías compradoras, fabricantes y proveedores. Las actividades estuvieron dirigidas a facilitar contactos comerciales y promover nuevas relaciones entre empresas de diferentes regiones y sectores.

La vinculación entre empresas tractoras y proveedores nacionales puede contribuir a fortalecer la producción local y reducir algunas de las dependencias de insumos importados. Para lograrlo, será necesario mejorar la productividad, el acceso a tecnología y las capacidades de las empresas de menor tamaño.

Comercio exterior y fortalecimiento del mercado interno

La agenda empresarial también incluyó el fortalecimiento del comercio exterior y del Tratado entre México, Estados Unidos y Canadá (T-MEC), así como el impulso al mercado interno y al consumo de productos nacionales.

Estos objetivos adquieren relevancia en un contexto en el que las cadenas de suministro regionales y las condiciones comerciales internacionales influyen en las decisiones de inversión de las compañías manufactureras. Para CANACINTRA, México necesita aprovechar sus vínculos comerciales sin descuidar el desarrollo de capacidades productivas propias.

La cámara planteó que una mayor coordinación entre gobierno e industria puede facilitar la incorporación de empresas mexicanas a las oportunidades de inversión, producción y sustitución de importaciones. La intención es que el crecimiento manufacturero genere beneficios más amplios para los proveedores locales y el empleo.

Coahuila como punto de encuentro industrial

La elección de Coahuila como sede permitió destacar la importancia de su actividad manufacturera, particularmente en los sectores automotriz, de autopartes, ferroviario y minero. Durante la convención también se abordaron temas relacionados con la innovación tecnológica, la inteligencia artificial, la competitividad y las perspectivas económicas de México para 2027.

El evento congregó a representantes de empresas, cámaras industriales, autoridades y especialistas, con el propósito de generar vínculos comerciales y discutir los desafíos que enfrenta el sector productivo.

Con las prioridades expuestas en Saltillo, CANACINTRA busca impulsar una agenda que combine certidumbre para la inversión, fortalecimiento empresarial, innovación y desarrollo de proveedores. El desafío será traducir estos planteamientos en medidas concretas que permitan elevar la competitividad de las empresas mexicanas y ampliar su participación en las cadenas nacionales e internacionales de valor.
COMCE prevé que México supere los US$800.000 millones en exportaciones durante 2026

México podría cerrar 2026 con más de US$800.000 millones en exportaciones, de acuerdo con las perspectivas difundidas en torno al Consejo Empresarial Mexicano de Comercio Exterior, Inversión y Tecnología (COMCE). La proyección refleja el fuerte dinamismo del comercio exterior mexicano, impulsado principalmente por las manufacturas y la creciente demanda internacional de productos electrónicos, equipos de cómputo y componentes vinculados con el desarrollo de la inteligencia artificial.

El escenario representa un nuevo récord potencial para la economía mexicana, cuya plataforma industrial mantiene una estrecha integración con los mercados internacionales, especialmente con Estados Unidos. Sin embargo, alcanzar esta cifra dependerá de que se sostenga el ritmo de los envíos al exterior durante los últimos meses del año y de la evolución de las condiciones comerciales de Norteamérica.

Manufactura y tecnología impulsan las ventas al exterior

El sector manufacturero continúa siendo el principal componente de las exportaciones mexicanas. Dentro de esta actividad, los productos electrónicos, los equipos eléctricos y los bienes relacionados con el procesamiento de datos han adquirido mayor relevancia, favorecidos por las inversiones en infraestructura tecnológica y centros de datos en Estados Unidos.

Los datos recientes muestran la magnitud de esta expansión. Durante septiembre de 2026, las exportaciones mexicanas de mercancías alcanzaron aproximadamente US$77.797 millones, mientras que el acumulado de enero a septiembre llegó a US$627.194 millones, un crecimiento interanual del 30,3%.

Las manufacturas no automotrices destacaron entre los principales motores del avance. Este comportamiento evidencia una modificación en la composición de las ventas externas, con una mayor contribución de los equipos electrónicos y otros productos industriales, mientras que el sector automotriz ha registrado un crecimiento más moderado.

Integración comercial con Estados Unidos

La relación comercial con Estados Unidos continúa siendo un factor central para el desempeño exportador mexicano. La proximidad geográfica, las cadenas de suministro integradas y la capacidad manufacturera instalada permiten que las empresas establecidas en México abastezcan diferentes industrias del mercado norteamericano.

No obstante, el proceso de revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC), junto con las medidas arancelarias y las discusiones sobre reglas de origen, representa un elemento de incertidumbre para las compañías que dependen de este intercambio comercial.

En este contexto, el sector empresarial considera importante fortalecer las condiciones para la inversión, preservar la competitividad de las exportaciones y mantener la certidumbre para las empresas que participan en las cadenas regionales de producción.

El desafío de generar mayor valor dentro de México

El crecimiento de las exportaciones también plantea retos para la economía nacional. Una parte importante de los bienes manufacturados para la venta internacional utiliza componentes, maquinaria e insumos importados. Por ello, el aumento de los envíos al exterior no necesariamente se traduce en un incremento equivalente del valor agregado generado dentro del país.

Entre los desafíos se encuentra ampliar la participación de proveedores mexicanos en las cadenas industriales, fortalecer las pequeñas y medianas empresas y desarrollar capacidades tecnológicas que permitan producir localmente una mayor proporción de los insumos requeridos por las grandes compañías exportadoras.

Esta estrategia podría contribuir a que el dinamismo del comercio exterior tenga mayores efectos sobre la inversión productiva, la generación de empleo especializado y el desarrollo industrial.

Perspectivas para el cierre de 2026

La posibilidad de superar los US$800.000 millones en exportaciones situaría a México ante un nuevo máximo histórico y reforzaría su posición como plataforma manufacturera internacional. El resultado dependerá de la continuidad de la demanda externa, la evolución de los sectores tecnológicos y la capacidad de las empresas para mantener sus operaciones en un entorno comercial cambiante.

Además del volumen exportado, será relevante evaluar cuánto valor permanece en la economía mexicana y cómo el crecimiento del comercio exterior se refleja en la productividad, la inversión y el empleo.

De concretarse la proyección, 2026 marcaría un periodo excepcional para las ventas mexicanas al exterior. El reto posterior será convertir ese desempeño comercial en beneficios más amplios y sostenibles para la industria y la economía del país.

Heliostar Metals busca optimizar la producción de San Agustín en Durango

Heliostar Metals está enfocando su estrategia operativa en mejorar el rendimiento de la mina San Agustín, ubicada en el estado mexicano de Durango, mediante el incremento de la producción, la optimización de los procesos de extracción y el desarrollo de nuevas zonas mineralizadas. La compañía busca aprovechar el potencial de esta operación para generar flujo de caja y respaldar sus planes de crecimiento en México.

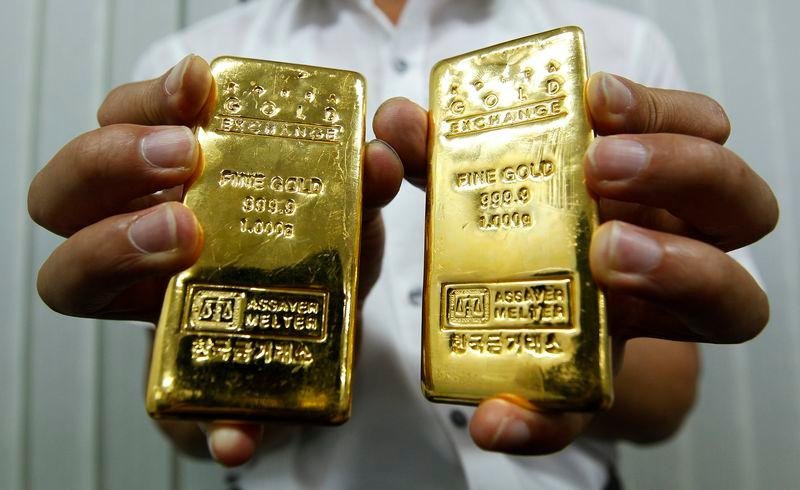
La mina retomó las actividades de extracción a cielo abierto en diciembre de 2025 y produjo su primera barra de oro en enero de 2026. Su reactivación representa un paso importante para la empresa, que busca fortalecer sus operaciones en el país y avanzar en su objetivo de convertirse en un productor de oro de mayor escala.

Producción de oro y plata durante 2026

Para 2026, Heliostar proyecta que San Agustín produzca entre 30.000 y 32.700 onzas de oro, además de entre 160.000 y 175.000 onzas de plata. La operación cuenta con una capacidad nominal de procesamiento de 30.000 toneladas de mineral por día y utiliza un sistema de lixiviación en pilas para recuperar los metales.

Durante el segundo trimestre de 2026, la mina produjo 7.216 onzas de oro, un aumento del 49% frente al mismo periodo del año anterior. En el primer semestre, la producción aurífera acumuló 12.067 onzas, mientras que la producción de plata llegó a 31.550 onzas.

Estos resultados contribuyeron al desempeño de Heliostar durante el periodo y reflejaron el avance de las actividades de extracción y procesamiento tras la reactivación de la unidad minera.

Exploración para ampliar la vida útil de la mina

Además de optimizar la operación actual, la compañía desarrolla trabajos de exploración en los alrededores del tajo, con el objetivo de identificar recursos adicionales que permitan extender la vida útil de San Agustín. Los trabajos incluyen perforaciones en el sector Corner y otras áreas próximas a las zonas de explotación.

Para 2026, Heliostar contempla un programa de perforación de entre 15.000 y 18.000 metros en San Agustín, dirigido a evaluar la continuidad de la mineralización y determinar si nuevos recursos pueden incorporarse al plan minero. La empresa también analiza el potencial de depósitos de sulfuros polimetálicos ubicados debajo y junto a las zonas de óxidos que actualmente se explotan.

La ampliación de los recursos disponibles podría permitir sumar periodos adicionales de producción, aunque sus resultados dependerán de los datos geológicos, las evaluaciones técnicas y la viabilidad económica de las zonas identificadas.

San Agustín dentro de la estrategia de crecimiento de Heliostar

La operación de Durango forma parte de una estrategia que también incluye la mina La Colorada, en Sonora, y el proyecto de desarrollo Ana Paula, ubicado en Guerrero. La compañía busca utilizar el flujo de caja generado por sus minas en operación para financiar nuevas oportunidades de crecimiento y avanzar en sus proyectos de desarrollo.

En San Agustín, la prioridad inmediata consiste en mantener la producción, controlar los costos y ampliar la base de recursos que sustenta las operaciones. La empresa estima que la exploración cercana a la mina puede contribuir a prolongar su actividad más allá del plan actual, sujeto a los resultados de las perforaciones y a futuras evaluaciones.

La evolución de San Agustín será relevante para el desempeño de Heliostar en México, tanto por su aporte a la producción de metales preciosos como por su potencial para generar recursos destinados a financiar el crecimiento de la compañía.

Minera Frisco factura más de 14.000 millones de pesos y recupera producción de oro y plata

Minera Frisco, compañía minera vinculada al empresario mexicano Carlos Slim, registró ingresos por aproximadamente 14.056 millones de pesos mexicanos durante 2025, un crecimiento anual del 34%. La empresa, dedicada a la extracción y procesamiento de oro, plata y metales industriales, también mostró una recuperación productiva durante el primer semestre de 2026, impulsada por un mayor volumen de mineral procesado y mejores concentraciones de metal en algunas de sus unidades.

Los resultados reflejan una mejora en el desempeño financiero de la compañía, que en los últimos años ha enfrentado dificultades relacionadas con menores volúmenes de producción y condiciones operativas desfavorables. Su evolución también evidencia la importancia que tienen los precios internacionales y la eficiencia de las operaciones en los ingresos de las empresas mineras.

Producción de oro y plata muestra señales de recuperación

Durante 2025, Minera Frisco produjo 57.360 onzas de oro, un volumen aproximadamente 55% inferior al registrado en 2019, cuando alcanzó 128.638 onzas. En plata, la extracción descendió de 5,05 millones de onzas en 2019 a 4,27 millones en 2025.

Sin embargo, los resultados del primer semestre de 2026 mostraron un cambio de tendencia. Entre enero y junio, la compañía produjo 38.319 onzas de oro, un incremento del 40% frente al mismo periodo del año anterior. La producción de plata llegó a 3,33 millones de onzas, lo que representó un crecimiento interanual del 64%.

La empresa atribuyó esta mejora al procesamiento de mayores volúmenes de mineral y al incremento de las leyes en determinadas operaciones. Entre las unidades mencionadas se encuentran El Coronel, San Francisco del Oro, Concheño y Asientos, que contribuyeron al avance de la producción.

Los ingresos crecen con el aporte de varios metales

Aunque el oro y la plata forman parte de los principales productos de Minera Frisco, su actividad también comprende la extracción y el procesamiento de cobre, plomo y zinc. Esta diversificación permite que los resultados dependan de distintos mercados de metales, aunque también expone a la compañía a cambios en los precios y en las condiciones de cada operación.

Después de registrar ingresos por 10.459 millones de pesos en 2024, la minera elevó su facturación a 14.056 millones en 2025. El crecimiento estuvo acompañado por un aumento del 53% en los ingresos procedentes de la plata, según los resultados reportados por la compañía.

La tendencia continuó durante los primeros seis meses de 2026, cuando las ventas alcanzaron 12.372 millones de pesos. En el segundo trimestre, los ingresos por zinc aumentaron 21% y los de cobre crecieron 27% respecto al trimestre anterior, reforzando la contribución de los metales industriales al desempeño financiero.

Operaciones distribuidas en seis estados de México

Minera Frisco mantiene presencia en seis estados mexicanos. En Zacatecas opera las unidades Tayahua y El Coronel; en Chihuahua cuenta con Concheño y San Francisco del Oro, mientras que Asientos se encuentra en Aguascalientes. También desarrolla actividades vinculadas al cobre en Sonora, mediante la unidad María, y extrae oro y plata en San Felipe, Baja California.

La compañía cuenta además con iniciativas en exploración y desarrollo, entre ellas Ocampo, en Chihuahua, y Guanaceví, en Durango. La continuidad y expansión de estas actividades dependerán de las condiciones operativas, la disponibilidad de recursos y la capacidad para desarrollar proyectos de manera rentable.

Un negocio minero dentro del grupo empresarial de Carlos Slim

Minera Frisco representa una parte del portafolio de Carlos Slim, cuya actividad empresarial se extiende a las telecomunicaciones, el comercio, la construcción y otros sectores. En el ranking de las 500 empresas más importantes de México elaborado por Expansión, la minera avanzó del puesto 324 al 289 en la edición de 2026, con ingresos de aproximadamente 14.056 millones de pesos y una plantilla de 3.423 trabajadores.

Pese a la mejora financiera, la recuperación sostenida de la producción continúa siendo un factor central para su evolución. La disminución de los volúmenes de oro y plata frente a los niveles de 2019 muestra que el crecimiento de los ingresos no necesariamente implica haber recuperado la capacidad productiva histórica.

El desempeño de los próximos periodos dependerá de que la empresa mantenga el avance observado durante el primer semestre de 2026, mejore la eficiencia de sus operaciones y aproveche las condiciones del mercado internacional. De esta manera, Minera Frisco buscará consolidar el crecimiento de sus ventas y fortalecer su posición dentro de la industria minera mexicana.

SONAMI plantea infraestructura compartida para impulsar la minería en Atacama

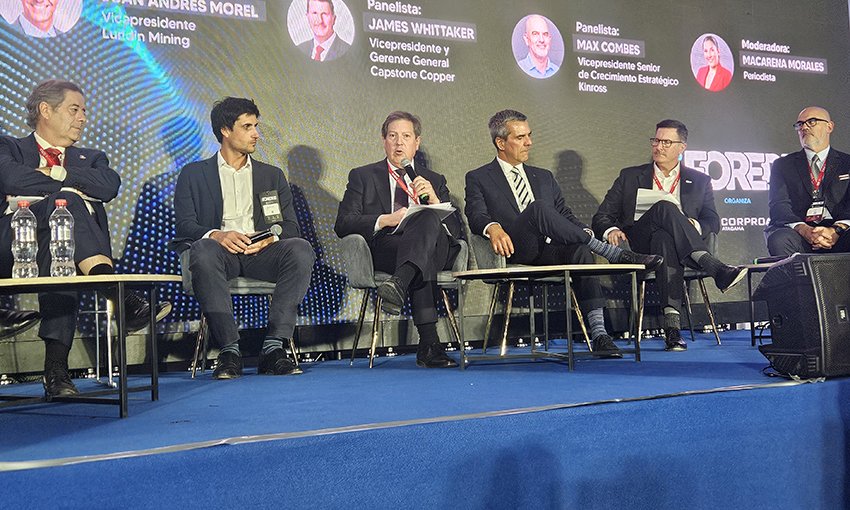
La Sociedad Nacional de Minería de Chile (SONAMI) propuso fortalecer la certeza jurídica, mejorar la coordinación entre los sectores público y privado y promover el desarrollo de infraestructura compartida para impulsar nuevas inversiones mineras en la Región de Atacama. Los planteamientos fueron expuestos por el presidente del gremio, Jorge Riesco, durante la décima edición de Expo Forede 2026, encuentro que reunió a representantes de la industria, autoridades y actores financieros para analizar los desafíos económicos y productivos del territorio.

Durante el panel “¿Cómo enfrentar los desafíos de inversión en Atacama?”, el dirigente destacó la importancia de establecer políticas públicas de largo plazo que entreguen mayor confianza a los inversionistas y permitan concretar proyectos que actualmente enfrentan dificultades para avanzar desde las etapas de exploración y evaluación hacia la construcción y operación.

Infraestructura compartida para acelerar proyectos

Uno de los principales planteamientos de SONAMI consiste en desarrollar una visión territorial que permita planificar la infraestructura minera de manera conjunta, en lugar de abordar las necesidades de cada iniciativa por separado. La propuesta contempla aprovechar redes viales, sistemas de conectividad, suministro energético y soluciones hídricas que puedan prestar servicios a distintas operaciones y otras actividades productivas.

De acuerdo con el estudio de Distritos Mineros elaborado por el gremio, Atacama concentra seis distritos con potencial de desarrollo. Esta perspectiva permitiría identificar necesidades comunes entre proyectos, coordinar inversiones y reducir las dificultades asociadas a la habilitación de infraestructura en zonas con alta actividad minera.

El enfoque también busca generar oportunidades para operaciones de distintos tamaños, al facilitar el acceso a servicios e instalaciones que podrían resultar difíciles de desarrollar individualmente. La coordinación entre empresas y organismos públicos sería fundamental para definir prioridades y aprovechar de manera más eficiente los recursos disponibles en la región.

Permisos y certeza jurídica, entre los principales desafíos

Riesco señaló que la tramitación de permisos continúa siendo uno de los obstáculos para materializar inversiones. Según explicó, existen proyectos de exploración que presentan evaluaciones económicas favorables, pero que no logran avanzar hacia la construcción de sus operaciones, situación que limita el interés por desarrollar nuevas exploraciones y descubrir yacimientos.

Ante este escenario, SONAMI planteó la necesidad de fortalecer la certeza jurídica y promover procedimientos que permitan entregar mayor previsibilidad a los inversionistas. El gremio también destacó la importancia del diálogo y la coordinación entre los actores regionales para construir acuerdos que favorezcan el desarrollo de la actividad minera.

La materialización de nuevos proyectos dependerá, por tanto, no solo de las condiciones geológicas y económicas, sino también de la capacidad institucional para facilitar su ejecución y de la disponibilidad de infraestructura estratégica.

Pequeña minería y desarrollo regional

El presidente de SONAMI también resaltó la relevancia de la pequeña minería en Atacama, cuya participación tiene un peso relativo mayor que en otras regiones del país. Además, destacó su convivencia con actividades como la agricultura y el turismo, sectores que forman parte de la estructura productiva local.

Expo Forede 2026 reunió cerca de 400 expositores y más de 24.100 visitantes, consolidándose como un espacio para debatir las oportunidades de inversión y los desafíos del desarrollo regional. Para SONAMI, avanzar en una agenda que combine seguridad jurídica, infraestructura compartida y colaboración entre actores será clave para fortalecer la competitividad minera y contribuir al crecimiento económico de Atacama.

Colbún eleva su EBITDA 55% y alcanza US$ 196,6 millones en el tercer trimestre

La generadora eléctrica chilena Colbún registró un EBITDA de US$ 196,6 millones durante el tercer trimestre de 2026, un incremento de 55% respecto de los US$ 126,6 millones obtenidos en el mismo periodo de 2025. El resultado estuvo impulsado por mayores ventas de energía, mejores condiciones hidrológicas y un aumento de la generación eléctrica en Chile.

Entre julio y septiembre, los ingresos por actividades ordinarias de la compañía alcanzaron US$ 468,4 millones, lo que representó un crecimiento interanual de 21%. El desempeño estuvo asociado a mayores ingresos provenientes de clientes libres en Chile, un incremento de las ventas de energía y potencia en el mercado spot y mayores ingresos de la filial peruana Fenix, procedentes de clientes regulados.

Mayor generación hidroeléctrica impulsa los resultados

Uno de los factores determinantes del trimestre fue la mejora de las condiciones hidrológicas del Sistema Eléctrico Nacional de Chile. Las mayores precipitaciones favorecieron la generación hidroeléctrica, mientras que el aporte de las fuentes eólicas y solares también contribuyó al desempeño de la compañía.

La generación eléctrica de Colbún en Chile aumentó 37% respecto del tercer trimestre de 2025. Este crecimiento estuvo impulsado principalmente por una mayor producción hidroeléctrica, el aporte del Parque Eólico Horizonte y el retorno a operación de la Central Santa María, que había estado indisponible durante el periodo comparable del año anterior.

La recuperación de la generación permitió a la empresa incrementar la energía disponible para sus clientes y ampliar las ventas en el mercado spot. Este comportamiento evidencia la influencia de las condiciones climáticas y de la disponibilidad de las centrales sobre los resultados de las compañías generadoras.

Ganancias trimestrales casi se triplican

Colbún registró una ganancia de US$ 72,4 millones en el tercer trimestre de 2026, frente a los US$ 25,3 millones obtenidos en el mismo periodo del año anterior. El resultado estuvo relacionado principalmente con la mejora operacional y el aumento de los ingresos.

En el acumulado de enero a septiembre, el EBITDA alcanzó US$ 486,1 millones, un crecimiento de 9% respecto de los primeros nueve meses de 2025. Durante ese periodo, los ingresos también aumentaron 10%, reflejando una evolución positiva de la actividad comercial y de la generación eléctrica.

No obstante, el desempeño acumulado de la compañía debe distinguirse del resultado de un solo trimestre, ya que las condiciones de generación y los costos operativos pueden variar a lo largo del año. La disponibilidad de agua, el funcionamiento de las centrales y los precios de la energía continúan siendo factores relevantes para la evolución de sus resultados.

Contratos de suministro fortalecen la actividad comercial

Durante 2026, Colbún ha firmado en Chile contratos de venta de energía con 108 clientes, por un volumen total de 1.591 gigavatios hora (GWh) anuales. Entre los acuerdos destacados figura la renovación del contrato con el Grupo CMPC, por 850 GWh al año.

En Perú, la compañía informó que su filial Fenix obtuvo contratos de suministro con 11 clientes, por una capacidad total de 17,9 megavatios (MW). Estos acuerdos contribuyen a ampliar la actividad comercial de la empresa y a fortalecer su presencia en el mercado eléctrico peruano.

La evolución de los contratos permite observar cómo la estrategia comercial complementa la generación propia, al asegurar relaciones de suministro con clientes industriales y otros participantes del sector energético.

Proyectos de almacenamiento avanzan en Chile

La compañía también reportó avances en su cartera de sistemas de almacenamiento de energía mediante baterías (BESS). El proyecto BESS Celda Solar, con una capacidad de almacenamiento de 912 megavatios hora (MWh), alcanzó un 96% de avance tras completar sus pruebas de desempeño y los ensayos normativos.

Por su parte, el proyecto BESS Diego de Almagro Sur llegó al 79% de progreso e inició su puesta en marcha en frío, una etapa previa a su operación comercial que permite comprobar el funcionamiento de los equipos y sistemas bajo condiciones controladas.

Estas instalaciones forman parte de una tendencia de inversión en almacenamiento energético que busca aportar flexibilidad al sistema eléctrico, facilitando una mejor gestión de la generación renovable y la disponibilidad de energía en distintos momentos del día.

Perspectivas para el sector eléctrico

Los resultados del tercer trimestre reflejan una mejora operacional de Colbún, impulsada por la mayor generación eléctrica y el crecimiento de los ingresos comerciales. Sin embargo, el desempeño futuro dependerá de las condiciones hidrológicas, la disponibilidad de sus instalaciones, la evolución de los precios de la energía y la ejecución de sus proyectos de inversión.

El avance de los sistemas de almacenamiento también será relevante para ampliar las herramientas disponibles para gestionar la variabilidad de las fuentes renovables y responder a las necesidades del sistema eléctrico.

Con un EBITDA acumulado de US$ 486,1 millones hasta septiembre, Colbún mantiene una evolución positiva frente al año anterior. El desafío será sostener ese desempeño durante el último trimestre, mientras continúa desarrollando su cartera de almacenamiento y consolidando sus contratos de suministro en Chile y Perú.

Cochilco prevé alza de 15% en demanda de ácido sulfúrico en Chile hacia 2027

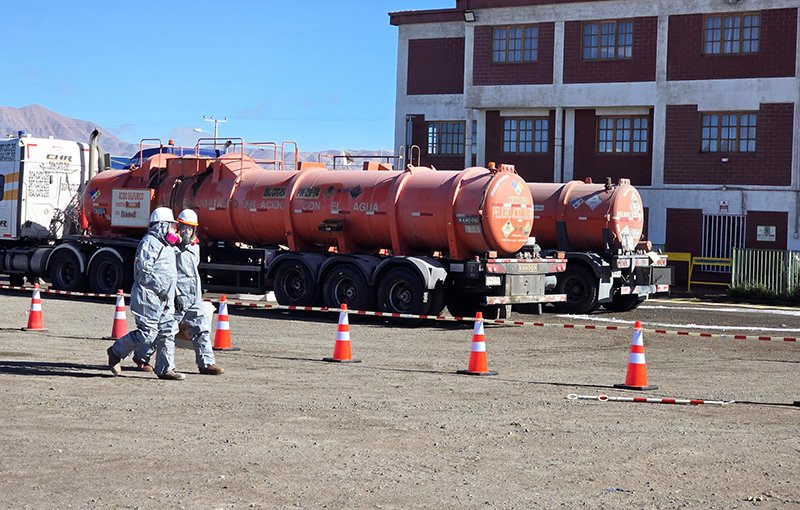
La demanda de ácido sulfúrico de la minería del cobre en Chile crecería cerca de 15% hacia 2027, hasta alcanzar aproximadamente 7,9 millones de toneladas, según las proyecciones de la Comisión Chilena del Cobre (Cochilco). El incremento se produciría en un escenario de menor producción nacional, mayor dependencia de las importaciones y riesgos asociados a las restricciones comerciales y logísticas internacionales.

El panorama representa un desafío para la continuidad operacional de la industria cuprífera, debido a que el ácido sulfúrico es un insumo esencial para los procesos de lixiviación utilizados en la recuperación de cobre. La combinación de una demanda creciente y una oferta interna debilitada podría mantener la presión sobre los costos de producción y obligar a las compañías a reforzar sus estrategias de abastecimiento.

Producción nacional cae a su nivel más bajo desde 2002

Durante 2025, la producción chilena de ácido sulfúrico disminuyó 17,2%, hasta alcanzar 3,92 millones de toneladas, su nivel más bajo desde 2002. La reducción estuvo vinculada principalmente a las detenciones y menores niveles de utilización de las fundiciones de cobre, instalaciones que constituyen una fuente importante de suministro del insumo en el país.

En contraste, las importaciones llegaron a un récord de 3,97 millones de toneladas y cubrieron aproximadamente la mitad del consumo aparente nacional, estimado en 7,87 millones de toneladas. China concentró el 37% de las compras externas, consolidándose como el principal proveedor internacional de Chile durante ese periodo.

Esta evolución refleja un cambio relevante en el mercado: las importaciones superaron la producción nacional, aumentando la exposición de la industria a las variaciones de precios, la disponibilidad de transporte marítimo y las decisiones comerciales de los países exportadores.

Restricciones internacionales elevan los riesgos de abastecimiento

Durante 2026, las dificultades para transportar azufre a través del estrecho de Ormuz y las restricciones impuestas por China a las exportaciones de ácido sulfúrico intensificaron la incertidumbre del mercado. Los envíos chinos hacia Chile se redujeron prácticamente a cero desde junio, lo que obligó a los compradores a diversificar sus fuentes de suministro.

Para mantener el abastecimiento, Chile incrementó sus compras a países como Perú, Bulgaria y Corea del Sur, además de incorporar a India como proveedor. Sin embargo, esta diversificación se produjo en un contexto de precios más elevados y mayores dificultades para asegurar el suministro en condiciones competitivas.

El precio del ácido sulfúrico adquirido en el mercado spot del norte de Chile pasó de aproximadamente US$ 190 por tonelada a fines de febrero a cerca de US$ 500 por tonelada a fines de abril. Por su parte, el costo promedio de las importaciones aumentó de unos US$ 160 por tonelada en enero a más de US$ 270 en julio.

Aunque posteriormente aparecieron señales de moderación en algunos mercados internacionales, la continuidad de las restricciones comerciales mantiene la incertidumbre sobre la evolución de los precios y la disponibilidad futura del insumo.

Consumo minero alcanzaría 7,9 millones de toneladas en 2027

Cochilco proyecta que el consumo de ácido sulfúrico de la minería chilena del cobre llegará a aproximadamente 7,3 millones de toneladas en 2026 y aumentará hasta cerca de 7,9 millones en 2027. En comparación con los 6,9 millones de toneladas consumidos por el sector en 2025, la demanda crecería alrededor de 6% durante 2026 y 15% hacia 2027.

Este incremento responde a las necesidades de las operaciones cupríferas que utilizan ácido sulfúrico en sus procesos productivos. Su disponibilidad resulta especialmente importante para las faenas que recuperan cobre mediante lixiviación, tecnología que permite extraer el metal desde determinados minerales mediante soluciones ácidas.

Si la producción nacional se mantuviera en los niveles registrados en 2025, la diferencia entre la oferta local y los requerimientos de la minería del cobre podría aproximarse a cuatro millones de toneladas en 2027. Se trata de un escenario ilustrativo y no de una proyección oficial del balance de importaciones, ya que la brecha dependerá de la recuperación de las fundiciones y de las condiciones del mercado internacional.

Además, la demanda de otros sectores industriales deberá considerarse al evaluar las necesidades totales de abastecimiento del país.

Costos de insumos presionan la competitividad minera

El aumento del precio del ácido sulfúrico puede elevar los costos operativos de las compañías mineras, especialmente en aquellas que dependen de la lixiviación para recuperar cobre. El efecto puede ser más significativo en operaciones con minerales de menor ley o con una elevada necesidad de consumo del reactivo por tonelada de cobre producida.

En este contexto, asegurar contratos de suministro, mantener inventarios adecuados y diversificar proveedores se convierte en una prioridad para reducir la exposición a interrupciones comerciales. La infraestructura portuaria, el almacenamiento y la logística de transporte también desempeñan un papel relevante para garantizar que el insumo llegue oportunamente a las faenas.

La situación demuestra que la competitividad minera no depende únicamente de la disponibilidad del mineral o de su cotización internacional, sino también del acceso continuo a materiales esenciales para su procesamiento.

Recuperación de fundiciones será clave para el mercado

La evolución de la producción nacional de ácido sulfúrico dependerá, en buena medida, de la capacidad de las fundiciones chilenas para recuperar sus niveles de operación. Una mayor actividad de estas instalaciones podría incrementar la oferta interna y reducir parcialmente la dependencia de los mercados externos.

Por el contrario, nuevas detenciones o restricciones operacionales podrían mantener la presión sobre las importaciones, en momentos en que la demanda minera proyectada continúa aumentando.

Cochilco destaca la importancia de tratar el abastecimiento de ácido sulfúrico como un factor estratégico para la continuidad de la minería del cobre. La recuperación de la producción nacional, la diversificación de proveedores, los contratos de largo plazo y el fortalecimiento de la infraestructura logística serán elementos fundamentales para reducir los riesgos.

De cara a 2027, Chile deberá responder a una demanda creciente en un mercado internacional más incierto. La capacidad de asegurar un suministro estable y competitivo será determinante para sostener las operaciones cupríferas y evitar que la escasez o el encarecimiento de este insumo limite el desempeño de la industria.

Productividad y ejecución, claves para desarrollar la cartera minera de Latinoamérica

Latinoamérica concentra una de las carteras de inversión minera más importantes del mundo, impulsada por la demanda internacional de cobre, litio y otros minerales estratégicos. Sin embargo, el desafío para la región consiste en transformar los proyectos anunciados en operaciones productivas, mediante una planificación eficiente, el control de costos y una ejecución que permita cumplir los plazos previstos.

Chile, Perú y Argentina destacan por el volumen de inversiones proyectadas para los próximos años. De acuerdo con las cifras recogidas por Fluor, Chile cuenta con una cartera minera estimada en US$ 104.549 millones para el periodo 2025-2034, mientras que Perú registra 67 proyectos valorizados en US$ 64.071 millones. En Argentina, las necesidades de inversión en proyectos de cobre y litio superarían los US$ 31.000 millones hacia 2035.

Ante este escenario, la empresa de ingeniería y construcción Fluor sostiene que la competitividad minera regional dependerá no solo de atraer capital, sino también de fortalecer las capacidades técnicas y operativas necesarias para llevar adelante proyectos complejos de manera segura, eficiente y predecible.

La productividad debe incorporarse desde la planificación

Jaime Gatica, director de Construcción y Fabricación de Fluor para Sudamérica, señaló que la productividad debe entenderse como una condición transversal a todo el ciclo de desarrollo de un proyecto. Esto implica gestionar adecuadamente los recursos y considerar factores como seguridad, calidad, costos, plazos y desempeño ambiental.

Bajo este enfoque, mejorar la productividad no consiste únicamente en aumentar el rendimiento de los trabajadores, sino en identificar anticipadamente las restricciones que pueden afectar la ejecución. Una ingeniería suficientemente desarrollada, junto con criterios de constructibilidad incorporados desde las primeras etapas, permite detectar problemas potenciales antes de que se conviertan en retrasos o sobrecostos durante la construcción.

La preparación temprana también facilita la coordinación de materiales, permisos, logística y frentes de trabajo. Cuando estos elementos se planifican de manera integrada, las empresas pueden reducir tiempos de espera, interferencias entre actividades y trabajos que deben repetirse por errores de diseño o coordinación.

Coordinación entre empresas y equipos de proyecto

La ejecución de grandes iniciativas mineras involucra a múltiples actores, desde los propietarios de los proyectos y las empresas de ingeniería hasta contratistas, proveedores y operadores especializados. La falta de coordinación entre estos participantes puede generar dificultades que repercuten directamente en el cronograma y el presupuesto.

Frente a ello, Fluor plantea avanzar hacia modelos de gestión colaborativos que faciliten el intercambio de información y la toma de decisiones conjunta. Entre las metodologías mencionadas se encuentra Integrated Project Delivery (IPD), un enfoque que busca integrar a los participantes desde etapas tempranas para alinear objetivos y gestionar los riesgos de manera coordinada.

Este tipo de colaboración puede contribuir a mejorar la continuidad entre ingeniería, adquisición de equipos, fabricación y construcción. También permite anticipar restricciones y resolver incompatibilidades antes de que afecten el avance de las obras.

Para Latinoamérica, donde numerosos proyectos aún se encuentran en fases de estudio, factibilidad o desarrollo de ingeniería, estas decisiones iniciales pueden influir de forma significativa en los resultados posteriores.

Tecnología y análisis de datos para controlar los proyectos

La digitalización constituye otro elemento relevante para elevar la eficiencia de las inversiones mineras. Los modelos integrados, las herramientas digitales y la analítica de datos permiten monitorear el avance de las obras, identificar desviaciones respecto de la planificación y fortalecer la gestión de riesgos.

Según el enfoque presentado por Fluor, el valor de estas herramientas no reside únicamente en digitalizar procesos, sino en transformar la información disponible en decisiones oportunas. Para ello, es necesario contar con datos confiables y sistemas que permitan identificar problemas y evaluar alternativas antes de que generen consecuencias mayores.

La incorporación de tecnología debe complementarse con metodologías de trabajo consistentes y equipos preparados para utilizar la información en la gestión diaria. Sin estos elementos, las herramientas digitales pueden tener un impacto limitado sobre la productividad real de los proyectos.

Transferencia de conocimiento y aprendizaje continuo

La experiencia acumulada en proyectos anteriores también puede ayudar a mejorar los resultados de nuevas inversiones. La transferencia de conocimientos entre las etapas de ingeniería, construcción y operación permite conservar lecciones aprendidas, evitar errores recurrentes y fortalecer las capacidades de los equipos.

Para Gatica, los proyectos exitosos requieren que las distintas organizaciones involucradas compartan información, anticipen restricciones y aprendan de experiencias previas. Este proceso contribuye a reducir la incertidumbre y a mejorar la previsibilidad de las actividades.

La formación técnica y el fortalecimiento de competencias son igualmente importantes para sostener estas mejoras. La productividad depende tanto de los procedimientos y las herramientas utilizadas como de la capacidad de las personas para identificar problemas, coordinar actividades y ejecutar las soluciones previstas.

Cobre y litio impulsan la necesidad de una ejecución más eficiente

La creciente demanda de minerales estratégicos abre oportunidades para la minería latinoamericana, especialmente en los segmentos del cobre y el litio. Sin embargo, la magnitud de las carteras de inversión no garantiza por sí sola un aumento de la producción: cada iniciativa debe superar las etapas de evaluación, ingeniería, financiamiento, permisos y construcción antes de entrar en operación.

En este contexto, la capacidad de ejecutar proyectos dentro de los parámetros de seguridad, calidad, costo y plazo será determinante para convertir las oportunidades geológicas en capacidad productiva. La gestión anticipada de riesgos y la coordinación entre los participantes pueden contribuir a reducir las dificultades que suelen aparecer durante el desarrollo de grandes obras mineras.

El reto para Chile, Perú y Argentina será fortalecer sus capacidades de ejecución y aprovechar la experiencia, la tecnología y la colaboración entre empresas para materializar sus respectivas carteras de inversión. Más allá de captar nuevos capitales, la competitividad regional dependerá de la posibilidad de transformar los proyectos planificados en operaciones sostenibles, capaces de responder a la demanda mundial de minerales.

Chile promociona inversiones mineras por US$ 105.000 millones en Australia

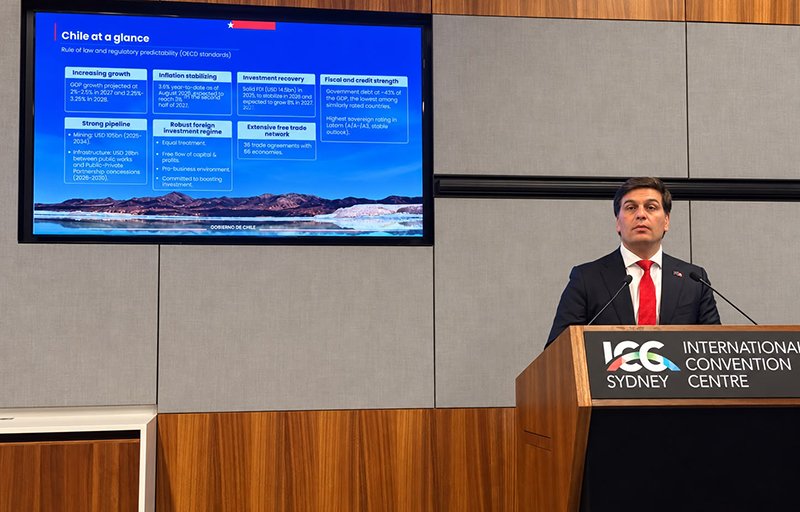
Chile presentó una cartera de inversiones mineras estimada en US$ 105.000 millones hacia 2034 durante su participación en la International Mining and Resources Conference (IMARC) 2026, realizada en Sídney, Australia. La delegación chilena destacó oportunidades de desarrollo en cobre, litio y tierras raras, con el objetivo de atraer capital internacional y fortalecer la posición del país en las cadenas globales de suministro de minerales estratégicos.

Durante el encuentro, el subsecretario de Minería, Álvaro González, expuso las ventajas competitivas de Chile ante representantes de gobiernos, empresas e inversionistas internacionales. La estrategia del Gobierno combina estabilidad regulatoria, incentivos tributarios y modificaciones normativas destinadas a agilizar la tramitación de permisos y facilitar el desarrollo de nuevos proyectos.

Chile busca fortalecer su liderazgo en cobre y litio

La presentación destacó la posición de Chile en los mercados internacionales de minerales. Según cifras del Ministerio de Minería, el país concentra el 23% del mercado mundial del cobre y el 19% de la producción global de carbonato de litio equivalente (LCE).

Estos recursos mantienen una importancia estratégica para industrias vinculadas a la electrificación, la fabricación de baterías, las energías renovables y el desarrollo de infraestructura tecnológica. En este contexto, el Gobierno busca aprovechar las capacidades productivas y técnicas de la minería chilena para impulsar nuevos proyectos y ampliar las oportunidades de colaboración con compañías extranjeras.

En el caso del cobre, González destacó la estrategia de alianzas internacionales de Codelco, orientada a incorporar capital, tecnología y capacidades para desarrollar iniciativas mineras. Estas asociaciones buscan contribuir al crecimiento de la producción y fortalecer la competitividad de la industria frente a una demanda global vinculada a la transición energética.

Respecto del litio, la autoridad reafirmó el interés del Gobierno en avanzar en contratos especiales de operación con participación privada. La propuesta apunta a facilitar el ingreso de inversiones y capacidades técnicas que permitan desarrollar el potencial de este recurso.

Tierras raras amplían las oportunidades de inversión

Chile también presentó oportunidades relacionadas con las tierras raras y otros minerales críticos, considerados relevantes para la fabricación de componentes tecnológicos, equipos electrónicos y sistemas energéticos.

El subsecretario destacó especialmente el potencial geológico de las regiones de Ñuble y Biobío para desarrollar iniciativas vinculadas a estos recursos. La diversificación hacia nuevos minerales permitiría ampliar las posibilidades de inversión y explorar segmentos de mayor especialización dentro de la industria extractiva.

Sin embargo, el desarrollo de estos proyectos requiere estudios geológicos, evaluación económica, tecnologías de procesamiento y autorizaciones ambientales. La existencia de potencial mineral no garantiza por sí sola la viabilidad comercial, por lo que la exploración y el desarrollo tecnológico serán factores determinantes para avanzar hacia operaciones productivas.

La estrategia chilena busca fortalecer la cooperación internacional para desarrollar cadenas de suministro más seguras y diversificadas, en un escenario en el que los países compiten por asegurar el acceso a materias primas necesarias para industrias estratégicas.

Gobierno impulsa cambios para agilizar proyectos mineros

Durante IMARC 2026, González también presentó avances del plan minero 2026-2030, que forma parte de la agenda económica del Gobierno chileno. Entre las medidas destacadas figuran iniciativas para simplificar el régimen de patentes mineras, modificar reglamentos de seguridad y cierre de faenas, y promover incentivos para la exploración minera temprana.

La agenda incluye además medidas tributarias destinadas a mejorar las condiciones para la inversión. El objetivo es reducir incertidumbres regulatorias y facilitar que los proyectos avancen desde las etapas de exploración y evaluación hasta la construcción y operación.

Para las empresas mineras, los plazos de permisos, los costos de desarrollo, la disponibilidad de infraestructura y la estabilidad de las reglas constituyen factores relevantes al momento de tomar decisiones de inversión. Por ello, la modernización regulatoria es uno de los componentes centrales de la estrategia chilena para competir por capital internacional.

El desafío consiste en acelerar los procedimientos sin descuidar los requisitos ambientales, la seguridad operacional y las condiciones necesarias para una actividad minera sostenible.

IMARC fortalece la cooperación entre Chile y Australia

La participación chilena incluyó reuniones con representantes de organismos públicos, empresas y entidades internacionales. Entre las actividades destacó el encuentro bilateral entre González y la ministra de Recursos de Australia, Madeleine King, en el que abordaron nuevas oportunidades de colaboración minera.

La agenda también contempló encuentros con el Australia-Latin America Business Council y la plataforma Australia-Chile Mining & Investment Leaders, además de actividades centradas en oportunidades de inversión y cooperación regional.

Asimismo, la delegación sostuvo reuniones con representantes de la Iniciativa para la Transparencia de las Industrias Extractivas (EITI), con el objetivo de revisar la implementación de estándares internacionales de transparencia en el sector minero chileno.

IMARC reúne a cerca de 9.000 representantes de la industria, gobiernos, academia y proveedores tecnológicos de más de 120 países, por lo que constituye una plataforma para presentar proyectos, establecer contactos comerciales y explorar alianzas estratégicas.

El reto de convertir la cartera minera en proyectos concretos

La cartera de inversiones estimada en US$ 105.000 millones hacia 2034 representa una oportunidad para ampliar la capacidad productiva de Chile y fortalecer su participación en mercados internacionales de minerales. No obstante, el monto corresponde a proyectos proyectados y no a inversiones ya ejecutadas o comprometidas en su totalidad.

La materialización de estas iniciativas dependerá de las decisiones de las compañías, los estudios técnicos, la disponibilidad de financiamiento y la obtención de permisos. También influirán las condiciones de los mercados internacionales y la capacidad de cada proyecto para demostrar su viabilidad económica.

Para el sector minero chileno, el objetivo será transformar el interés de los inversionistas en nuevas operaciones, ampliaciones productivas y oportunidades para proveedores especializados. La incorporación de tecnología y el desarrollo de minerales críticos también podrían abrir espacios para diversificar la actividad más allá de sus principales productos tradicionales.

La participación en IMARC 2026 refuerza la estrategia de Chile para atraer capital internacional y posicionarse como proveedor relevante de cobre, litio y otros minerales estratégicos. El avance efectivo de la cartera permitirá evaluar hasta qué punto las oportunidades presentadas se traducen en inversiones, empleo y mayor capacidad productiva durante los próximos años.

Aluviones urbanos: el desafío de adaptar la infraestructura ante eventos extremos

Los recientes aluviones registrados en la comuna de Las Condes, en Chile, han puesto en evidencia la necesidad de revisar la planificación urbana y la capacidad de respuesta de la infraestructura frente a eventos naturales extremos. El geólogo especialista en riesgos naturales de AFRY Chile, Carlos Andrade, advierte que los daños provocados por estos fenómenos no dependen únicamente de la intensidad de las lluvias, sino también de las características del territorio, los cambios en las cuencas y las condiciones de las obras construidas en zonas expuestas.

Las calles cubiertas de barro y sedimentos, los vehículos arrastrados y los daños en viviendas, clínicas, universidades y otras instalaciones muestran cómo los procesos naturales pueden afectar sectores urbanizados. Para el especialista, comprender la dinámica geológica de las cuencas resulta fundamental para identificar las áreas vulnerables y diseñar medidas de prevención que reduzcan la exposición de las personas y de la infraestructura pública y privada.

La urbanización no elimina las rutas naturales de los aluviones

Uno de los aspectos destacados por Andrade es la importancia de considerar la historia geológica del territorio al planificar el crecimiento de las ciudades. El análisis de fotografías aéreas de 1955 permitió identificar que el trazado actual de la calle Quebrada Honda coincide con una antigua vía aluvial vinculada a las cuencas Quebrada Grande y El Romeral.

Estos corredores se han formado por procesos naturales que modelan el relieve durante miles de años. Aunque la urbanización pueda cubrirlos, modificarlos o incorporar nuevas construcciones sobre ellos, no necesariamente elimina su función como rutas potenciales para el escurrimiento de agua y el transporte de sedimentos.

Por ello, el desarrollo urbano requiere integrar estudios geológicos e hidrológicos en la planificación de nuevas construcciones y en la evaluación de infraestructura existente. Ignorar estas características puede incrementar la exposición de viviendas, vías, equipamientos de salud y otros servicios esenciales ante futuros episodios de lluvias intensas.

Incendios y pérdida de vegetación aumentan la vulnerabilidad

Las condiciones de las cuencas también pueden cambiar como consecuencia de otros fenómenos, entre ellos los incendios forestales. Según un informe de febrero de 2026 del Servicio Nacional de Geología y Minería de Chile (Sernageomin), el incendio ocurrido en enero en la quebrada Honda provocó una pérdida significativa de cobertura vegetal.

Esta condición favorece la erosión del suelo, reduce la infiltración del agua de lluvia y aumenta el escurrimiento superficial. Cuando se presentan precipitaciones intensas, el agua puede movilizar mayores cantidades de sedimentos y desencadenar flujos de detritos que avanzan hacia zonas urbanizadas.

El caso demuestra que la evaluación del riesgo no debe limitarse a las condiciones meteorológicas. También es necesario considerar el estado de la vegetación, la estabilidad de las laderas y las transformaciones que experimentan las cuencas, factores que pueden modificar la respuesta del terreno frente a las precipitaciones.

Drenajes y colectores deben considerar sedimentos y rocas

La capacidad de respuesta de la infraestructura constituye otro factor determinante. Andrade plantea la necesidad de revisar los sistemas de drenaje y los colectores urbanos para comprobar si sus criterios de diseño contemplan no solo el caudal de agua, sino también el transporte de sedimentos, ramas y rocas.

Los sistemas concebidos principalmente para evacuar agua pueden enfrentar limitaciones cuando reciben flujos cargados de materiales sólidos. Por ello, la evaluación técnica debe considerar escenarios de mayor exigencia, identificar posibles puntos de obstrucción y determinar si las instalaciones existentes ofrecen condiciones adecuadas para enfrentar eventos extremos.

Además, el especialista destaca la importancia de actualizar los criterios de diseño frente a los escenarios futuros asociados al cambio climático. La combinación de conocimientos de ingeniería, geología e hidrología permitiría mejorar la evaluación de amenazas y orientar inversiones hacia obras y soluciones de mitigación adaptadas a las condiciones particulares de cada territorio.

Las Condes identifica ocho quebradas con riesgo aluvional

El Plan Comunal de Reducción del Riesgo de Desastres de Las Condes identifica ocho quebradas susceptibles a fenómenos aluvionales. El desafío, según el análisis, consiste en convertir ese diagnóstico en acciones concretas de prevención, mediante la evaluación de las amenazas, la revisión de la infraestructura y la planificación de medidas para proteger a la población.

Esto implica evitar que las intervenciones se concentren únicamente en los sectores donde ya se han registrado emergencias. Las áreas que todavía no han sufrido daños también requieren evaluaciones preventivas, especialmente cuando presentan características geológicas y topográficas similares.

La necesidad de anticiparse al riesgo se extiende a otras comunas chilenas expuestas a aluviones, inundaciones y movimientos en masa. La planificación territorial, la identificación de rutas naturales de escurrimiento y el mantenimiento de la infraestructura deben formar parte de una estrategia permanente de gestión del riesgo.

Prevención y resiliencia como ejes del desarrollo urbano

El análisis plantea que las ciudades deben incorporar el conocimiento de su territorio en las decisiones de construcción y expansión urbana. La prevención exige reconocer las amenazas naturales, evaluar las condiciones de las cuencas y comprobar que las obras existentes puedan responder a escenarios de mayor exigencia.

Para el sector construcción e infraestructura, este enfoque supone fortalecer la coordinación entre especialistas en riesgos geológicos, ingenieros, urbanistas y autoridades. También requiere que los estudios técnicos se traduzcan en inversiones, medidas de mitigación y criterios de diseño adecuados a las condiciones actuales y futuras.

La experiencia de Las Condes refuerza una conclusión central: la urbanización no elimina los procesos naturales que modelan el territorio. Anticipar sus efectos y adaptar la infraestructura constituye una condición fundamental para construir ciudades más seguras y resilientes frente a eventos extremos.