American Lithium Corp. confirmó la existencia de un recurso de cesio de escala mundial en su proyecto Falchani, ubicado en Puno, Perú. Además, reportó avances importantes en la optimización del proceso metalúrgico, que permitirá recuperar subproductos de alto valor como el sulfato de cesio y el sulfato de potasio (SOP), ampliando el potencial económico del yacimiento.
El cesio, reconocido como mineral crítico por los gobiernos de Estados Unidos y Canadá, es un elemento estratégico debido a sus aplicaciones en industrias tecnológicas, médicas y de defensa. La dependencia total de Estados Unidos en importaciones de este mineral resalta la relevancia geopolítica del hallazgo en Falchani, considerado uno de los mayores recursos mundiales identificados hasta la fecha, con un impacto potencial en la seguridad de las cadenas de suministro norteamericanas.
Falchani destaca por su mineralización volcánica de litio con bajos niveles de impurezas, lo que facilita un proceso metalúrgico sencillo para producir carbonato de litio de alta pureza, superior al 99.5%, acorde con los estándares para baterías. Además del litio, el depósito alberga cesio, potasio y rubidio, configurando un perfil multimetálico que incrementa su atractivo para la industria minera.
Los resultados recientes de laboratorio indican la posibilidad de producir un sulfato mixto de cesio con aproximadamente 18% de concentración, además de un sulfato de potasio (SOP) de alta calidad. Estos productos alcanzan buenas tasas de recuperación con costos adicionales mínimos. Dado que Perú actualmente importa netamente SOP, el desarrollo de Falchani podría aportar a la autosuficiencia nacional y abrir oportunidades de exportación.
American Lithium detalló que los ensayos metalúrgicos se realizaron en los laboratorios de la Australian Nuclear Science and Technology Organization (ANSTO) en Sídney, mientras que la empresa peruana TECMMINE, con sede en Lima, lidera pruebas con nuevos equipos para la próxima fase piloto, prevista para comenzar en los meses venideros.
En cuanto a la estimación de recursos, la base total incluye 69 millones de toneladas en categoría medida con 631 ppm de cesio (43,539 toneladas de contenido), 378 millones en categoría indicada con 1,039 ppm (392,742 toneladas) y 506 millones en categoría inferida con 778 ppm (393,668 toneladas). Técnicamente, la compañía ha mejorado la eficiencia del proceso al reciclar el 50% de los flujos ácidos, manteniendo altas tasas de recuperación: 88% para litio, 85% para cesio y 35% para potasio. La lixiviación en contracorriente reduce además el consumo de ácido sulfúrico en un 50%, disminuyendo costos y residuos.
El director ejecutivo interino de American Lithium, Alex Tsakumis, resaltó que estos avances confirman a Falchani como un proyecto de clase mundial. “La capacidad de procesar eficazmente las rocas volcánicas para producir carbonato de litio de calidad batería, sulfato de cesio y SOP representa un progreso técnico clave, que reduce costos y fortalece la economía del proyecto. Además, Perú podría beneficiarse al contar con una fuente local de SOP, importante para la industria nacional y con potencial de exportación”, señaló.
El Perú se posiciona como un país clave en el mapa global de la transición energética, al producir ocho de los 17 minerales críticos identificados por agencias internacionales como esenciales para las economías del futuro. Entre estos minerales destacan el cobre, hierro, plomo, molibdeno, plata, zinc, indio y grafito, todos con presencia significativa en el territorio nacional.
Durante el Foro de Transición Energética Minera, realizado en el marco de Perumin 37, el especialista José Estela destacó el rol estratégico del Perú en el contexto de los recursos globales. “Dentro del mapa elaborado por agencias internacionales de energía, se puede visualizar que de los 17 minerales críticos que requieren las grandes economías para la transición energética, el Perú produce ocho de ellos”, explicó.
Estela también subrayó la posición privilegiada de la región andina en este escenario. “Perú y Chile producimos cerca del 40 % del cobre mundial. Además, estamos próximos al triángulo del litio —formado por Argentina, Bolivia y Chile— y contamos con yacimientos importantes de este recurso, así como de otros minerales críticos”, agregó.
Sin embargo, para aprovechar al máximo este potencial, el especialista consideró fundamental mejorar el marco legal que regula la industria. “Necesitamos una normativa que no solo permita identificar estos minerales, sino también promover su exploración, explotación y valorización. No debemos limitarnos a exportar concentrados, sino apuntar a generar mayor valor agregado a través del procesamiento y refinamiento local”, sostuvo.
Según Estela, esta necesidad fue una de las principales demandas expresadas durante Perumin, especialmente en el contexto de una competencia regional cada vez más activa. “Perú y Chile están un paso adelante frente a países como Ecuador, Argentina o Colombia, que recién están iniciando la explotación de estos metales. Este liderazgo debe consolidarse con una estrategia clara de integración y desarrollo industrial”, enfatizó.
Finalmente, hizo un llamado a la cooperación regional para fortalecer la posición de América Latina en la nueva geopolítica de los minerales. “Tenemos que vernos como colaboradores estratégicos en lugar de simples exportadores de materias primas. La clave está en generar productos finales o refinados que respondan a la demanda de grandes consumidores y desarrolladores tecnológicos como Estados Unidos, China y Europa”, concluyó.
En los últimos días el MinEnergía ha hecho ruido con la posible entrada de Colombia a la Agencia Internacional de Energía. ¿Cuál es el panorama?
¿Colombia está cerca de hacer parte de los países miembros de la Agencia Internacional de Energía (IEA)? En los últimos días el Ministerio de Minas y Energía ha hecho ruido con esto tras una reunión que representantes de la cartera sostuvieron con la directora ejecutiva adjunta de la Agencia, Mary Warlick.
De acuerdo con Gabriela Riaño, jefe de Cooperación Internacional del Ministerio, “Colombia está lista para asumir un rol activo en la IEA, como socio responsable, como voz regional y como país comprometido con una transición energética”.
Y aseguró que esta adhesión le permitirá al país fortalecer su institucionalidad energética y proyectarse como puente entre América Latina y la comunidad internacional.
En dicha reunión se acordó una visita técnica de la IEA a Colombia para la segunda semana de octubre de 2025, la cual será determinante para verificar los avances regulatorios, técnicos e institucionales en los que se espera haya avanzado el país.
Pese a los avances, Colombia estaría aún lejos de entrar a la Agencia Internacional de Energía
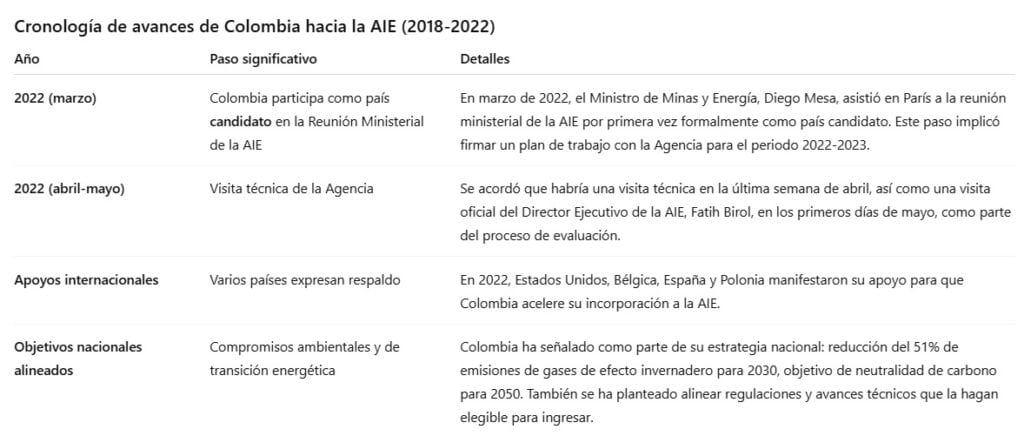
La iniciativa que busca integrar a Colombia a la Agencia Internacional de Energía no es nueva, pues en 2021 el Gobierno pasado inició el proceso de adhesión.
Colombia aún está lejos de ingresar a la Agencia Internacional de Energía por falta de requisitos esenciales
Por eso, desde 2022, se confirmó el proceso de adhesión a la IEA; tras este paso se han realizado misiones técnicas de la Agencia en el país para verificar el cumplimiento de los requisitos regulativos, institucionales y técnicos.
Dichas misiones han señalado que la Nación ha avanzado con estudios conjuntos, como el de Net Zero, y muestra compromiso institucional con la transición energética.
Pese a lo que el Gobierno Nacional llama avances, hay unos requisitos para hacer parte de la IEA que serían indispensables para ser miembro y que, en efecto, Colombia no los cumple y está lejos de hacerlo. ¿Qué debe cumplir el país?
Los requisitos principales que debe cumplir Colombia para convertirse en miembro pleno de la Agencia Internacional de Energía (IEA, por sus siglas en inglés) son estos:
Ser miembro de la OCDE
Solo los países que ya forman parte de la Organización para la Cooperación y el Desarrollo Económico (OCDE) pueden solicitar la membresía plena.
Reservas de petróleo/crudos o productos equivalentes al menos a 90 días del neto de sus importaciones anuales
Deben corresponder al año anterior.
Estas reservas deben estar bajo el control del gobierno o en acceso inmediato por parte de éste, aunque no necesariamente de propiedad directa.
Programa de reducción de la demanda de petróleo (“demand restraint programme”)
Capacidad para reducir el consumo nacional de petróleo hasta un 10% en situaciones de emergencia.
Legislación y organización para operar las Medidas Coordinadas de Respuesta de Emergencia (CERM, “Co-ordinated Emergency Response Measures”)
Es decir, debe tener un marco legal y institucional que permita desplegar respuestas coordinadas nacionales frente a interrupciones del suministro mundial de petróleo.
Legislación y medidas para asegurar que todas las compañías petroleras bajo jurisdicción nacional reporten información cuando sea solicitada
Este requisito es importante para transparencia, coordinación de emergencias, etc.
Capacidad para contribuir con su parte del esfuerzo colectivo de la IEA
Cuando haya una interrupción significativa del suministro global, los miembros deben estar en condiciones de aportar, ya sea aumentando la oferta de petróleo/productos o reduciendo la demanda. Esta contribución está basada en el consumo nacional relativo al consumo total de los países miembros.
¿Qué no cumple aún Colombia para ser parte de la Agencia Internacional de Energía?
Una fuente del sector energético de Colombia (que pidió no ser citada) habló sobre el proceso para llegar a la IEA, esta confirmó que “el país todavía no tiene el almacenamiento estratégico que le exige la Agencia Internacional de Energía como requisito clave. Esos almacenamientos estratégicos pueden ser de dos tipos: de crudo o de refinados”.
Es decir, por ahora no se cuenta con reservas de petróleo o de productos refinados de, al menos, a 90 días del neto de las importaciones anuales.
De acuerdo con la fuente, en noviembre de 2023 se firmó un decreto del Ministerio de Minas y Energía que da los pasos para empezar a crear dichos almacenamientos para combustibles líquidos, pero, según lo que la fuente aseguró a este medio “eso todavía no está maduro y ese es el principal requisito para la IEA. También un programa de reducción de la demanda que en Colombia tampoco existe”.
También se consultó al experto Julio César Vera de XUA Energy quien está en línea con la fuente anterior. “Eso es lo que se llaman los almacenamientos estratégicos. Las directrices de la OCDE señalan que el país debería tener por encima de 20 días de almacenamientos estratégicos de productos, pero la verdad no llegamos ni a 10 días en productos en ciertas zonas del territorio nacional”.
Explicó que en reservas de crudos la situación puede ser igual o menor. “Y, aunque están dadas las señales regulatorias para que avancemos en dicha dirección, sobre todo en combustibles, aún no se avanza por parte del Gobierno al respecto. No hay mayor interés a pesar de que el Plan Nacional de Desarrollo tiene directrices al respecto, en especial en zonas de frontera”.
Vera aseguró, además, que un almacenamiento de 90 días de petróleo o derivados puede ser “un poco exagerado y desproporcionado” teniendo en cuenta las características de Colombia. Aparte de resaltar que sería un costo altísimo para las financias del país. “Lo importante es tener la capacidad de atender cualquier coyuntura y acorde con la capacidad de reposición de producto, en nuestro caso vía importaciones”.
¿Habría flexibilidad para Colombia?
Se preguntó a ambos expertos sobre las posibilidades que existen de que la Agencia Internacional de Energía fuera un poco más ‘laxa’ con los requisitos que le exigiría a Colombia para ser miembro, teniendo en cuenta, sobre todo, las opciones de cada país y su economía.
La fuente del sector que pidió no ser citada expuso que “en la burocracia internacional siempre hay posibilidad de negociar ciertas cosas. La verdad es que a esos organismos multilaterales lo que les interesa es traer más países para poder cobrar las cuotas de afiliación: que es como ellos se mantienen”.
Agregó: “entonces, sí. Sí se podrían negociar algunas cosas, pero hay otras que son líneas rojas. Yo, realmente, veo lo de los almacenamientos estratégicos muy difícil que la IEA se pueda mover de ahí”.
Por su parte, el representante de XUA Energy indicó que tales exigencias sí deberían ser más flexibles. “Porque la situación y necesidades de cada país son diferentes”.
Añadió que “no creo que sea una regla única general, sino con unos criterios que se deberían cumplir, pero habría que ver. Sería demasiado costoso para Colombia entrar en eso y sin necesidad real. Para el país llegar a 20 días ya significaría un alto costo y un gran esfuerzo”.
Entonces, ¿cuáles son los avances?
También se habló con la ministra de Minas y Energía (e), Karen Schutt, sobre la reunión que el Gobierno Nacional y la Agencia Internacional de Energía tuvieron en la segunda semana de octubre para hacerle seguimiento al proceso de adhesión.
La representante de la cartera le aseguró a este medio que “ha habido dos fases: la semana pasada el Ministerio estuvo en Chile -en el marco de la OLADE- y allí revisamos nuestra participación como integrantes de la Agencia. Esto va muy avanzado. Luego, vinieron esta semana a Colombia y allí la IEA ha destacado, como en diferentes escenarios, que el Gobierno está comprometido con la transición energética”.
Sumó que la Agencia también ha resaltado que “más allá del foco de la oferta o del foco de las nuevas tecnologías, la entidad ha identificado una actuación e intervención por parte de la demanda de una manera proactiva. Por eso, decimos que una transición energética justa que tiene esta particularidad -comparada con otras transiciones energéticas de América Latina- ha sido la que tenemos al usuario y/o consumidor como parte del eje del proceso”.
¿Qué beneficios tendría Colombia se hace parte de la Agencia Internacional de Energía?
Ser parte de la Agencia Internacional de Energía (IEA, por sus siglas en inglés) ofrece varios beneficios estratégicos, económicos y técnicos a un país miembro.
En esencia, la IEA es una organización de cooperación energética creada en el marco de la OCDE, que busca garantizar la seguridad energética, promover la sostenibilidad y fomentar la innovación en el sector energético.
Estos son los principales beneficios:
1. Seguridad energética colectiva
Acceso a un sistema de reservas compartidas de petróleo: los países miembros deben mantener reservas equivalentes a al menos 90 días de sus importaciones netas de crudo.
En caso de crisis global (por ejemplo, interrupciones de suministro por conflictos o desastres), pueden acceder al uso coordinado de reservas para estabilizar el mercado.
Participan en planes conjuntos de respuesta ante emergencias energéticas, con apoyo logístico y técnico de la IEA.
2. Cooperación y voz internacional
El país obtiene voz y voto en la toma de decisiones energéticas globales, accediendo a foros donde se coordinan políticas entre las principales economías del mundo.
Fortalece su posición diplomática y su influencia en negociaciones sobre clima, transición energética y precios internacionales del petróleo y el gas.
Facilita la cooperación con la OCDE y otros organismos multilaterales, así como el acceso a financiamiento internacional para proyectos de energía limpia.
3. Transferencia de conocimiento y tecnología
Acceso directo a bases de datos, estudios y proyecciones energéticas exclusivas de la IEA.
Participación en programas de investigación y desarrollo tecnológico (por ejemplo, energías renovables, eficiencia energética, almacenamiento y captura de carbono).
Asistencia técnica para modernizar la gobernanza energética, diseñar políticas regulatorias y planificar la transición energética.
4. Atracción de inversión y credibilidad internacional
Ser miembro mejora la percepción de estabilidad y compromiso energético ante inversionistas internacionales.
Puede atraer más inversión en proyectos de energía limpia y seguridad energética, ya que la membresía implica estándares técnicos y de transparencia exigentes.
También permite alinear la planificación nacional con las tendencias globales, facilitando acceso a fondos verdes y de cooperación.
5. Planeación y sostenibilidad
Los países miembros se benefician de las herramientas de la IEA para modelar escenarios energéticos a largo plazo, incluyendo metas de descarbonización.
Reciben recomendaciones de política pública en eficiencia, transporte, electricidad, hidrocarburos y transición energética.
En resumen, ser parte de la IEA le da a un país acceso a seguridad energética, cooperación internacional, conocimiento técnico, credibilidad ante inversionistas y apoyo para la transición energética.
El costo principal es cumplir con los compromisos de transparencia, mantener reservas estratégicas y aportar financieramente al funcionamiento de la Agencia.
La compañía First Majestic Silver reportó una producción total de 7.7 millones de onzas de plata equivalente (AgEq) durante el tercer trimestre de 2025, provenientes de sus cuatro minas subterráneas en México: Los Gatos (70% de participación), Santa Elena, San Dimas y La Encantada.
La cifra de plata equivalente incluye una producción histórica de 3.9 millones de onzas de plata y 35,681 onzas de oro, además de 13.9 millones de libras de zinc y 7.7 millones de libras de plomo.
“First Majestic continúa ejecutando los planes que establecimos para 2025”, declaró Keith Neumeyer, presidente y CEO, y añadió que: “El tercer trimestre entregó otro sólido desempeño operativo, marcando la producción trimestral de plata más alta en la historia de la compañía y reflejando mejoras operativas continuas y disciplina en todos nuestros sitios”.
Trasciende que la producción de plata aumentó 96% respecto al mismo periodo de 2024, impulsada principalmente por la contribución de Los Gatos y un crecimiento de 27% en San Dimas.
Durante el trimestre, First Majestic completó 79,481 metros de perforación en México y Estados Unidos, con hasta 30 equipos activos. Los resultados de exploración fueron positivos, destacando intercepciones de alta ley en vetas como Elia, Sinaloa, Roberta y Santa Teresa en San Dimas, así como nuevas zonas mineralizadas en Los Gatos (South-East Deeps, Central Deeps y North-West Deeps).
La compañía anticipa más resultados de perforación antes de fin de año, incluyendo programas en Santa Elena y Jerritt Canyon (Nevada).
La compañía Endeavour Silver Corp. reportó una producción total de 1,766,926 onzas de plata y 7,286 onzas de oro durante el tercer trimestre de 2025, alcanzando 3 millones de onzas de plata equivalente (AgEq).
“Estamos satisfechos de entregar otro trimestre sólido, marcado por un desempeño constante en todo nuestro portafolio”, señaló Dan Dickson, CEO de la compañía. “Nuestras minas históricas mantienen resultados estables, Kolpa cumple con las expectativas y se ha integrado sin contratiempos, y con Terronera acercándose a la producción comercial, estamos entrando a una nueva fase de crecimiento con un impulso significativo.”
Durante el trimestre, Guanaceví mantuvo una producción estable, con un rendimiento ligeramente superior al plan y leyes de mineral algo menores. Bolañitos registró una producción de plata y oro levemente inferior a lo previsto, debido a menores leyes, mientras que Kolpa aportó resultados consistentes en línea con su desempeño histórico. En tanto, Terronera alcanzó recuperaciones promedio de 82.8% en plata y 72.3% en oro en septiembre, con un rendimiento superior a 1,800 toneladas por día, acercándose a su fase comercial.
La compañía vendió 1,762,484 onzas de plata y 7,478 onzas de oro durante el trimestre, y al cierre del 30 de septiembre mantenía inventarios de 207,512 onzas de plata y 600 onzas de oro en lingotes, además de concentrados con 19,381 onzas de plata y 175 onzas de oro.
En comparación con el mismo periodo de 2024, la producción consolidada de plata aumentó 102%, impulsada por la incorporación de Kolpa y la recuperación en Guanaceví tras la falla del muñón ocurrida en agosto de 2024. Excluyendo Kolpa, la producción de plata fue 34% mayor. La producción de oro, en cambio, descendió 22%.
El impacto económico y social que generará la puesta en marcha de los proyectos de cobre incluidos en la Cartera de Proyectos de Inversión Minera 2025 será clave para fortalecer la sostenibilidad de la industria minera peruana y dinamizar la economía nacional.
¿En cuánto sumarían los proyectos mineros de cobre?
Así lo destacó la Dirección General de Promoción y Sostenibilidad Minera (DGPSM) del Ministerio de Energía y Minas (MINEM) durante la presentación “El impacto económico y social de los proyectos de cobre para la sostenibilidad de la industria minera en el Perú”, desarrollada en la 37.ª Convención Minera PERUMIN, en Arequipa.
De acuerdo con el estudio presentado, la ejecución de los 37 proyectos de cobre incluidos en la cartera 2025 tendría un impacto en el Producto Bruto Interno (PBI) real minero metálico de US$ 43,673 millones.
Asimismo, el análisis señala que por cada US$ 10 millones invertidos en proyectos relacionados al cobre se generan US$ 7.168 millones adicionales en el PBI minero metálico, lo que representa un incremento estimado de US$ 4.81 millones en recaudación fiscal en un periodo de cinco años.
El informe también estima que esta dinámica productiva generará un aumento en la recaudación fiscal de US$ 24,941 millones y transferencias a los gobiernos regionales y locales por US$ 8,530 millones, lo que equivale a 3.31 veces más que en 2024.
“La ejecución de la cartera de proyectos de inversión 2025 incrementaría el PBI minero-metálico en 23.4%, la recaudación fiscal en 4.25 veces y las transferencias a departamentos en 3.31 veces; todo ello en relación a los valores del año 2024”, señalaron los especialistas de la DGPSM.
Por último, el estudio proyecta que hacia el 2032, con la puesta en marcha de 15 proyectos de cobre, la producción anual aumentará en 330 mil toneladas métricas finas (TMF) en el norte, 75 mil TMF en el centro y 568 mil TMF en el sur del país.
Estas cifras confirman que la cartera de proyectos de cobre 2025 será determinante para el crecimiento económico y social del Perú, al generar recursos que permitirán a los gobiernos subnacionales ejecutar más y mejores obras en beneficio de sus poblaciones.
Según proyección del Grupo Internacional de Estudio sobre el Cobre.
¿Por qué el cobre entrará en déficit?
El mercado global de cobre refinado pasará de registrar un superávit a enfrentar un déficit de 150.000 toneladas métricas en 2026, de acuerdo con el último informe del Grupo Internacional de Estudio sobre el Cobre (ICSG, por sus siglas en inglés). La entidad atribuye este cambio a un crecimiento más lento de la producción minera mundial, impulsado por interrupciones recientes en importantes operaciones de Indonesia, Chile y Congo.
Durante la jornada del miércoles, los precios del cobre alcanzaron un máximo de 16 meses, impulsados por las preocupaciones sobre posibles escaseces en el suministro.
Ajustes en las proyecciones de producción
El ICSG redujo su previsión de crecimiento de la producción minera para 2025 a 1,4%, frente al 2,3% estimado en abril. Como resultado, el organismo proyecta que el superávit de cobre refinado para ese año será de 178.000 toneladas, por debajo de las 289.000 toneladas previstas anteriormente.
Para 2026, se espera una recuperación de la producción minera global de 2,3%, gracias a la entrada en operación de nuevas capacidades y la ampliación de minas existentes en países como Chile, Perú, Zambia e Indonesia.
Crecimiento moderado en la producción refinada y en la demanda
No obstante, el crecimiento de la producción de cobre refinado se desaceleraría al 0,9% en 2026, desde el 3,4% proyectado para 2025, debido a la disponibilidad limitada de concentrados. Este factor compensará parcialmente el incremento en el uso de chatarra.
El ICSG prevé que el uso mundial de cobre refinado aumente 2,1% en 2026, alcanzando los 28,7 millones de toneladas, frente al crecimiento del 3% esperado para 2025. Esta moderación se debe principalmente a un menor consumo en China, país que actualmente representa el 58% del uso global del metal.
Asia continuará liderando la demanda
“Asia seguirá siendo el principal motor del crecimiento mundial, mientras que la demanda en otras regiones clave consumidoras de cobre permanecerá moderada, especialmente en la Unión Europea y Japón”, indicó el informe del ICSG.
El cobre, esencial para la transición energética y la expansión de las redes eléctricas, continúa siendo un indicador clave de la salud industrial global, y las tensiones entre oferta y demanda podrían sostener precios altos en los próximos años.
La primera ronda de energía eólica costa afuera de Colombia avanza en su etapa decisiva tras casi dos años de preparación y ajustes normativos.
La primera ronda de energía eólica costa afuera de Colombia, lanzada oficialmente durante la COP-28 en diciembre de 2023, avanza en su etapa decisiva tras casi dos años de preparación y múltiples ajustes normativos.
Desde su inicio, el proceso ha sido objeto de ocho adendas, reflejo de la complejidad técnica y regulatoria de estructurar una licitación pionera en el país.
El objetivo es otorgar permisos de ocupación temporal (POT) sobre áreas marítimas que permitan el desarrollo de proyectos de generación eólica costa afuera, bajo la administración de la Agencia Nacional de Hidrocarburos (ANH) y la supervisión de la Dirección General Marítima (Dimar) y el Ministerio de Minas y Energía.
Un proceso pionero con ocho adendas y nuevos plazos
De acuerdo con la Adenda No. 8, publicada el 15 de agosto de 2025, el Gobierno decidió ajustar el cronograma oficial del proceso competitivo para que los interesados pudieran incorporar a sus análisis la Resolución 40337 del 31 de julio de 2025, sobre el nuevo esquema de Contratos por Diferencia, y la Circular 070 de 2025 de la UPME, que define el cronograma de capacidad de transporte eléctrico.
Las nuevas fechas clave del proceso son:
Depósito de ofertas: 14 de octubre de 2025
Publicación de lista definitiva de elegibilidad: 16 de diciembre de 2025
Otorgamiento de permisos de ocupación temporal: entre el 17 de febrero y el 15 de mayo de 2026
Estos cambios permiten a los participantes ajustar sus propuestas financieras y técnicas, reforzando la confianza en la transparencia y consistencia del proceso.
Adendas 9 y 10: ajustes técnicos y claridad normativa
La Adenda No. 9, del 30 de septiembre de 2025, introdujo modificaciones específicas a los pliegos y bases de condiciones, incorporando nuevas definiciones, precisiones y herramientas digitales. Entre los principales ajustes se destacan:
Inclusión de una definición unificada de “generación de energía eléctrica” para evitar interpretaciones ambiguas.
Actualización de los plazos y reglas del depósito y validación de ofertas.
Establecimiento de una duración mínima de seis meses para la garantía de seriedad, asegurando la cobertura de los riesgos asociados.
Actualización del Formulario 7.6, que ahora incluye fórmulas automáticas de cálculo de puntajes y un instructivo específico para su diligenciamiento.
Además, la ANH publicó guías complementarias para facilitar la presentación de propuestas, como el “Instructivo para el depósito de la propuesta” y las “Reglas del proceso de Asignación de Áreas y Adjudicación del Permiso de Ocupación Temporal”, documentos clave para garantizar un proceso ordenado y verificable.
or su parte, la Adenda No. 10, expedida el 3 de octubre de 2025, consolidó la versión final de los Pliegos y Bases de Condiciones Específicas. Este documento de 173 páginas integra los lineamientos del Plan Nacional de Desarrollo 2022–2026, la Hoja de Ruta de la Energía Eólica Costa Afuera (2022) y las resoluciones conjuntas del Ministerio y Dimar.
En su introducción, la Adenda destaca que la costa Caribe de Colombia posee un potencial estimado de 109 GW de energía eólica marina, y fija como metas nacionales alcanzar 7 GW en 2040 y 13 GW en 2050, en línea con el compromiso de reducir 51 % de las emisiones de gases de efecto invernadero para 2030 y lograr la neutralidad de carbono en 2050.
El papel de la ANH y la Dimar en la estructuración del proceso
El proceso competitivo es administrado por la ANH, designada por convenio interadministrativo con la Dimar.
La Agencia ha tenido la tarea de ajustar los pliegos, consolidar los criterios técnicos y financieros, y publicar los instructivos y formularios oficiales que regirán la evaluación de propuestas.
La Dimar, por su parte, será la autoridad encargada de otorgar los permisos de ocupación temporal una vez se haya completado la evaluación y adjudicación, garantizando la conformidad con los estándares de seguridad marítima y ambiental.
Próximos pasos: hacia la adjudicación de las primeras áreas eólicas marinas
Hasta el 14 de octubre de 2025, los participantes tienen plazo para depositar sus ofertas, que serán validadas y evaluadas por la ANH conforme a los criterios técnicos y financieros establecidos en las adendas más recientes.
La publicación de la lista definitiva de elegibilidad el 16 de diciembre de 2025 marcará un punto decisivo: será el paso previo al otorgamiento de los primeros permisos de ocupación temporal, previsto para el primer semestre de 2026.
Con cada adenda, Colombia busca reforzar la estructura regulatoria y operativa de su primera licitación de energía eólica costa afuera, sentando las bases de una industria estratégica para la transición energética.
Si el proceso culmina según lo previsto, el país podría adjudicar en 2026 las primeras áreas marítimas para proyectos eólicos, iniciando así una nueva etapa en la diversificación de su matriz energética y en el aprovechamiento sostenible de su potencial marítimo.
La UPME expidió una resolución con la que actualiza y amplía las listas de bienes y servicios que podrán acogerse a sus incentivos tributarios.
La Unidad de Planeación Minero-Energética (UPME) expidió una resolución con la cual modifica los anexos 1, 2 y 3 de la Resolución UPME 000135 de 2025, actualizando y ampliando las listas de bienes y servicios que podrán acogerse a los incentivos tributarios establecidos en la Ley 1715 de 2014 y la Ley 2099 de 2021.
La medida busca estimular la inversión privada en proyectos de generación con Fuentes No Convencionales de Energía (FNCE), en acciones de Gestión Eficiente de la Energía (GEE) y en proyectos de hidrógeno verde y azul, fortaleciendo así la transición energética justa y sostenible que impulsa el Gobierno Nacional.
Una apuesta por la competitividad y la innovación del sector energético
El nuevo acto administrativo responde a la necesidad de actualizar los listados de equipos, maquinaria y servicios que pueden acceder a exenciones de IVA, deducción de renta, exención arancelaria y depreciación acelerada.
Entre los principales beneficiarios se encuentran empresas del sector energético, industrial y de transporte que desarrollan tecnologías limpias o adoptan medidas para reducir su consumo energético.
La resolución incluye bienes clave que antes no estaban contemplados, como remolques y semirremolques para transporte de biomasa, torres de enfriamiento, sistemas de almacenamiento de energía térmica, bombas centrífugas y de calor, así como componentes y autopartes para la fabricación nacional de buses eléctricos.
Esta actualización corrige omisiones anteriores y adapta los listados a las nuevas realidades tecnológicas y productivas del país, lo que representa una señal clara hacia el fortalecimiento del mercado local de energías limpias y la fabricación nacional de vehículos eléctricos, con el fin de reducir la dependencia tecnológica y de importaciones.
Y es que la UPME recibió múltiples solicitudes de inclusión de bienes y servicios por parte de reconocidas empresas como Ingenio Providencia S.A., Vanti S.A. E.S.P., Celsia Colombia S.A. E.S.P., BYD Motor Colombia S.A.S., Metro Línea 1 S.A.S., Oleoducto Central S.A. (Ocensa) y Colibrí Energy S.A.S.
Tras una revisión técnica, jurídica y económica en varios comités desarrollados entre 2024 y 2025, la entidad aprobó las solicitudes que cumplían con los criterios de pertinencia, naturaleza y misionalidad de la inversión, así como el cumplimiento de normas técnicas nacionales e internacionales.
El director general encargado de la UPME, Manuel Peña Suárez, destacó que el proceso “garantiza que los incentivos se orienten a inversiones con verdadero impacto energético, ambiental y tecnológico”.
Según explicó, el objetivo es acelerar la transición energética mediante la participación del sector privado, consolidando un ecosistema empresarial innovador en torno a las energías renovables y la eficiencia energética.
El hidrógeno y la electromovilidad: ejes del nuevo marco de incentivos
Uno de los avances más significativos de la Resolución 000736 es la incorporación de nuevos bienes y servicios asociados al hidrógeno como vector energético del futuro.
Entre ellos se encuentra la inclusión de “Estudios Ambientales” dentro de los proyectos de hidrógeno verde, lo que facilita el acceso a incentivos desde las etapas de planeación y evaluación ambiental, reduciendo costos y plazos para las empresas que incursionen en este sector.
Asimismo, la UPME reafirma su apoyo a la movilidad eléctrica, al incluir expresamente la adquisición del chasis y la carrocería de los vehículos eléctricos dentro de las acciones de gestión eficiente de la energía (GEE).
Esta medida impulsa la fabricación local de buses eléctricos, en línea con las metas del Plan de Acción Indicativo del Programa de Uso Racional y Eficiente de Energía (PAI-Proure) 2022-2030, adoptado por el Ministerio de Minas y Energía.
Con esta actualización, la UPME busca que más empresas puedan acceder a beneficios tributarios y así reducir los costos de inversión en tecnologías limpias.
Esto permitirá aumentar la competitividad del sector energético colombiano, fomentar la sustitución de combustibles fósiles, y dinamizar la cadena de valor industrial asociada a la producción de equipos, componentes y servicios tecnológicos para el sector energético.
Los incentivos tributarios establecidos en la Ley 1715 permiten, por ejemplo:
Deducción del 50 % de la inversión en renta líquida gravable, durante un periodo de cinco años.
Exclusión de IVA en la adquisición de equipos y servicios certificados.
Exención arancelaria para importaciones de maquinaria especializada.
Depreciación acelerada para los activos destinados a proyectos FNCE, GEE e hidrógeno.
De esta manera, las empresas pueden recuperar más rápidamente su inversión, mejorar su flujo de caja y fortalecer su posición competitiva frente a los nuevos desafíos de sostenibilidad y eficiencia energética.
La Resolución 000736 de 2025 se enmarca en el plan de transición energética y reindustrialización que impulsa el Gobierno Nacional, en el cual el sector privado tiene un papel central como motor de innovación y transformación tecnológica.
La ampliación de los listados no solo responde a una actualización normativa, sino que reconoce la evolución del mercado energético, el avance de las tecnologías de almacenamiento, la expansión de la electromovilidad y la emergente industria del hidrógeno verde en Colombia.
“El oro se cotiza en 3 mil 950 dólares por onza y la plata también está muy alta, lo que calificamos como una oportunidad perdida”, señaló el vicepresidente de Sustentabilidad de Discovery Silver
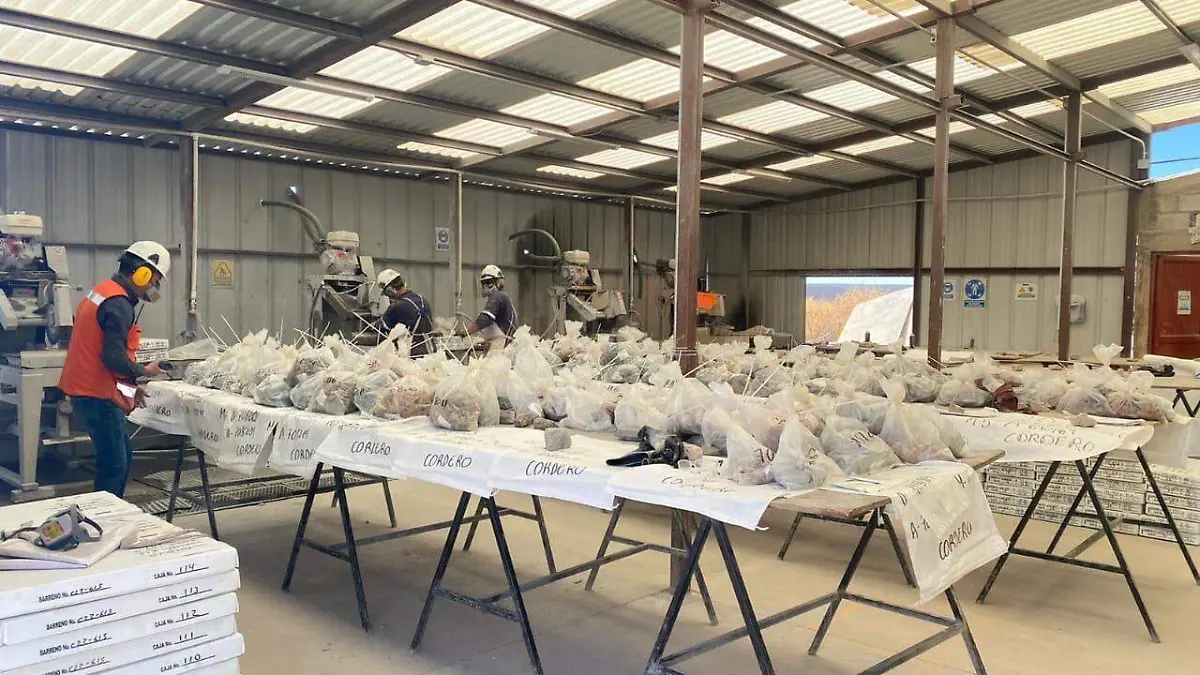
El vicepresidente de Sustentabilidad de Minera Titán Proyecto Cordero, José Rafael Javalera, advierte que al no haberse autorizado aún el proyecto en Zapién, se está perdiendo la oportunidad de aprovechar los precios récord del oro y la plata en el mercado internacional.
La compañía Discovery Silver, responsable del proyecto minero Titán, ubicado en el sur del estado, enfrenta un escenario que califica como una “oportunidad perdida”, ante la falta de autorización para poner en funciones la mina, justo en un momento en que los precios internacionales de los metales preciosos se encuentran en niveles históricos.
Así lo dio a conocer José Rafael Javalera Batista, vicepresidente de Sustentabilidad de Discovery Silver, quien señaló que, de haberse liberado los permisos desde hace años, la empresa podría estar capitalizando los altos precios actuales del oro y la plata, impulsados por la volatilidad económica global.
“El día de hoy el oro se cotiza en 3 mil 950 dólares por onza y la plata también está muy alta, es una locura. En nuestras operaciones de Canadá estamos vendiendo muy bien, pero aquí en México no podemos aprovechar esta coyuntura porque no tenemos un producto para vender”, explicó Javalera.
El directivo reconoció que, aunque la falta de permiso no afecta directamente las finanzas de la compañía, ya que el proyecto aún no produce, sí genera una sensación de pérdida de oportunidad, tanto para la empresa como para el país. “Los precios de los metales son cíclicos, suben y bajan, y nadie sabe cuánto tiempo se mantendrán tan altos”, comentó.
Javalera mencionó que Discovery Silver ha mantenido diálogo con la Secretaría de Economía federal para sensibilizar sobre la importancia de liberar los permisos y permitir que proyectos mineros sustentables avancen, especialmente en un contexto donde el sector minero en México “siente que se le está yendo el tren”.
“Nos hubiera encantado estar operando y aprovechar este momento, pero entendemos que así son los negocios. A veces los ciclos te favorecen y otras veces simplemente se te pasa la oportunidad”, expresó el vicepresidente, quien reiteró que la compañía mantiene su compromiso con cumplir todos los requisitos ambientales y sociales para que el proyecto Titán pueda desarrollarse conforme a la ley.
El caso de Discovery Silver refleja la situación de varias empresas del sector minero en México, que aseguran estar listas para invertir y generar empleos, pero enfrentan procesos administrativos prolongados que, según afirman, los mantienen fuera de una de las etapas más rentables del mercado de metales de los últimos años.
Cookie Consent
Utilizamos cookies para mejorar tu experiencia en nuestro sitio. Al usar nuestro sitio, aceptas el uso de cookies.
Used by Google Analytics to determine which links on a page are being clicked
30 seconds
_ga_
ID used to identify users
2 years
_gid
ID used to identify users for 24 hours after last activity
24 hours
_gat
Used to monitor number of Google Analytics server requests when using Google Tag Manager
1 minute
_gac_
Contains information related to marketing campaigns of the user. These are shared with Google AdWords / Google Ads when the Google Ads and Google Analytics accounts are linked together.
90 days
__utma
ID used to identify users and sessions
2 years after last activity
__utmt
Used to monitor number of Google Analytics server requests
10 minutes
__utmb
Used to distinguish new sessions and visits. This cookie is set when the GA.js javascript library is loaded and there is no existing __utmb cookie. The cookie is updated every time data is sent to the Google Analytics server.
30 minutes after last activity
__utmc
Used only with old Urchin versions of Google Analytics and not with GA.js. Was used to distinguish between new sessions and visits at the end of a session.
End of session (browser)
__utmz
Contains information about the traffic source or campaign that directed user to the website. The cookie is set when the GA.js javascript is loaded and updated when data is sent to the Google Anaytics server
6 months after last activity
__utmv
Contains custom information set by the web developer via the _setCustomVar method in Google Analytics. This cookie is updated every time new data is sent to the Google Analytics server.
2 years after last activity
__utmx
Used to determine whether a user is included in an A / B or Multivariate test.