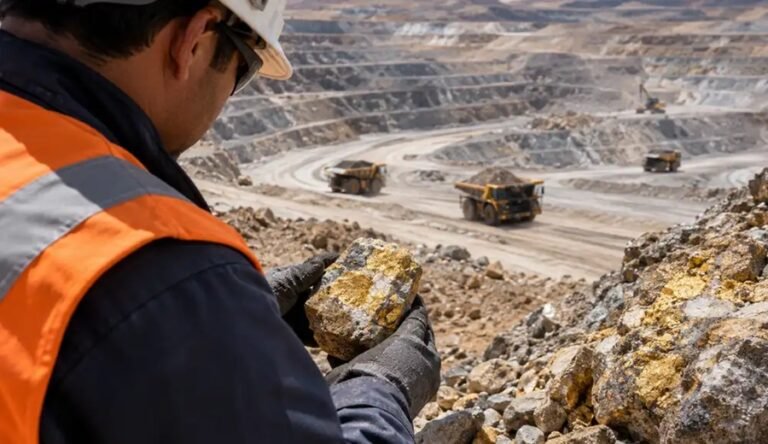
Heliostar Metals busca optimizar la producción de San Agustín en Durango

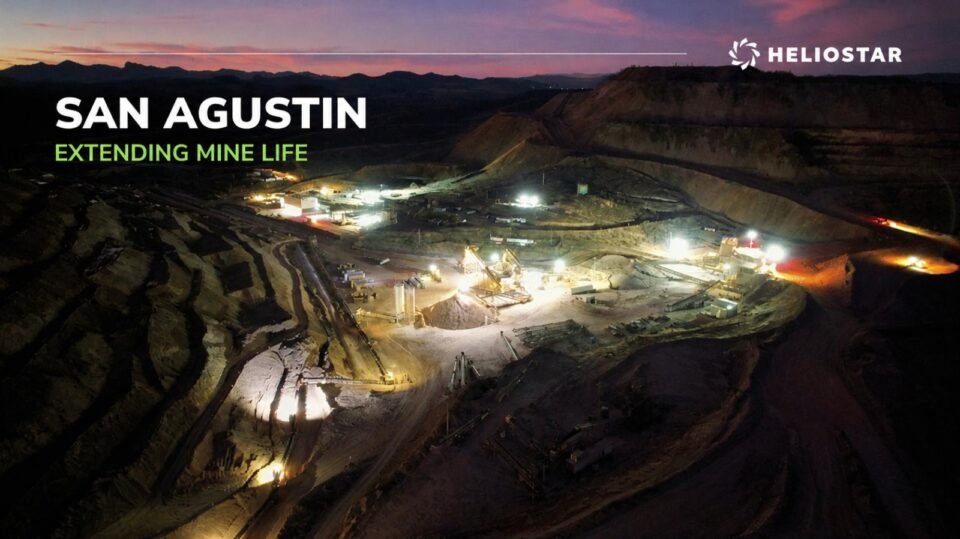
Heliostar Metals está enfocando su estrategia operativa en mejorar el rendimiento de la mina San Agustín, ubicada en el estado mexicano de Durango, mediante el incremento de la producción, la optimización de los procesos de extracción y el desarrollo de nuevas zonas mineralizadas. La compañía busca aprovechar el potencial de esta operación para generar flujo de caja y respaldar sus planes de crecimiento en México.

La mina retomó las actividades de extracción a cielo abierto en diciembre de 2025 y produjo su primera barra de oro en enero de 2026. Su reactivación representa un paso importante para la empresa, que busca fortalecer sus operaciones en el país y avanzar en su objetivo de convertirse en un productor de oro de mayor escala.

Producción de oro y plata durante 2026

Para 2026, Heliostar proyecta que San Agustín produzca entre 30.000 y 32.700 onzas de oro, además de entre 160.000 y 175.000 onzas de plata. La operación cuenta con una capacidad nominal de procesamiento de 30.000 toneladas de mineral por día y utiliza un sistema de lixiviación en pilas para recuperar los metales.

Durante el segundo trimestre de 2026, la mina produjo 7.216 onzas de oro, un aumento del 49% frente al mismo periodo del año anterior. En el primer semestre, la producción aurífera acumuló 12.067 onzas, mientras que la producción de plata llegó a 31.550 onzas.

Estos resultados contribuyeron al desempeño de Heliostar durante el periodo y reflejaron el avance de las actividades de extracción y procesamiento tras la reactivación de la unidad minera.

Exploración para ampliar la vida útil de la mina

Además de optimizar la operación actual, la compañía desarrolla trabajos de exploración en los alrededores del tajo, con el objetivo de identificar recursos adicionales que permitan extender la vida útil de San Agustín. Los trabajos incluyen perforaciones en el sector Corner y otras áreas próximas a las zonas de explotación.

Para 2026, Heliostar contempla un programa de perforación de entre 15.000 y 18.000 metros en San Agustín, dirigido a evaluar la continuidad de la mineralización y determinar si nuevos recursos pueden incorporarse al plan minero. La empresa también analiza el potencial de depósitos de sulfuros polimetálicos ubicados debajo y junto a las zonas de óxidos que actualmente se explotan.

La ampliación de los recursos disponibles podría permitir sumar periodos adicionales de producción, aunque sus resultados dependerán de los datos geológicos, las evaluaciones técnicas y la viabilidad económica de las zonas identificadas.

San Agustín dentro de la estrategia de crecimiento de Heliostar

La operación de Durango forma parte de una estrategia que también incluye la mina La Colorada, en Sonora, y el proyecto de desarrollo Ana Paula, ubicado en Guerrero. La compañía busca utilizar el flujo de caja generado por sus minas en operación para financiar nuevas oportunidades de crecimiento y avanzar en sus proyectos de desarrollo.

En San Agustín, la prioridad inmediata consiste en mantener la producción, controlar los costos y ampliar la base de recursos que sustenta las operaciones. La empresa estima que la exploración cercana a la mina puede contribuir a prolongar su actividad más allá del plan actual, sujeto a los resultados de las perforaciones y a futuras evaluaciones.

La evolución de San Agustín será relevante para el desempeño de Heliostar en México, tanto por su aporte a la producción de metales preciosos como por su potencial para generar recursos destinados a financiar el crecimiento de la compañía.

Minera Frisco factura más de 14.000 millones de pesos y recupera producción de oro y plata

Minera Frisco, compañía minera vinculada al empresario mexicano Carlos Slim, registró ingresos por aproximadamente 14.056 millones de pesos mexicanos durante 2025, un crecimiento anual del 34%. La empresa, dedicada a la extracción y procesamiento de oro, plata y metales industriales, también mostró una recuperación productiva durante el primer semestre de 2026, impulsada por un mayor volumen de mineral procesado y mejores concentraciones de metal en algunas de sus unidades.

Los resultados reflejan una mejora en el desempeño financiero de la compañía, que en los últimos años ha enfrentado dificultades relacionadas con menores volúmenes de producción y condiciones operativas desfavorables. Su evolución también evidencia la importancia que tienen los precios internacionales y la eficiencia de las operaciones en los ingresos de las empresas mineras.

Producción de oro y plata muestra señales de recuperación

Durante 2025, Minera Frisco produjo 57.360 onzas de oro, un volumen aproximadamente 55% inferior al registrado en 2019, cuando alcanzó 128.638 onzas. En plata, la extracción descendió de 5,05 millones de onzas en 2019 a 4,27 millones en 2025.

Sin embargo, los resultados del primer semestre de 2026 mostraron un cambio de tendencia. Entre enero y junio, la compañía produjo 38.319 onzas de oro, un incremento del 40% frente al mismo periodo del año anterior. La producción de plata llegó a 3,33 millones de onzas, lo que representó un crecimiento interanual del 64%.

La empresa atribuyó esta mejora al procesamiento de mayores volúmenes de mineral y al incremento de las leyes en determinadas operaciones. Entre las unidades mencionadas se encuentran El Coronel, San Francisco del Oro, Concheño y Asientos, que contribuyeron al avance de la producción.

Los ingresos crecen con el aporte de varios metales

Aunque el oro y la plata forman parte de los principales productos de Minera Frisco, su actividad también comprende la extracción y el procesamiento de cobre, plomo y zinc. Esta diversificación permite que los resultados dependan de distintos mercados de metales, aunque también expone a la compañía a cambios en los precios y en las condiciones de cada operación.

Después de registrar ingresos por 10.459 millones de pesos en 2024, la minera elevó su facturación a 14.056 millones en 2025. El crecimiento estuvo acompañado por un aumento del 53% en los ingresos procedentes de la plata, según los resultados reportados por la compañía.

La tendencia continuó durante los primeros seis meses de 2026, cuando las ventas alcanzaron 12.372 millones de pesos. En el segundo trimestre, los ingresos por zinc aumentaron 21% y los de cobre crecieron 27% respecto al trimestre anterior, reforzando la contribución de los metales industriales al desempeño financiero.

Operaciones distribuidas en seis estados de México

Minera Frisco mantiene presencia en seis estados mexicanos. En Zacatecas opera las unidades Tayahua y El Coronel; en Chihuahua cuenta con Concheño y San Francisco del Oro, mientras que Asientos se encuentra en Aguascalientes. También desarrolla actividades vinculadas al cobre en Sonora, mediante la unidad María, y extrae oro y plata en San Felipe, Baja California.

La compañía cuenta además con iniciativas en exploración y desarrollo, entre ellas Ocampo, en Chihuahua, y Guanaceví, en Durango. La continuidad y expansión de estas actividades dependerán de las condiciones operativas, la disponibilidad de recursos y la capacidad para desarrollar proyectos de manera rentable.

Un negocio minero dentro del grupo empresarial de Carlos Slim

Minera Frisco representa una parte del portafolio de Carlos Slim, cuya actividad empresarial se extiende a las telecomunicaciones, el comercio, la construcción y otros sectores. En el ranking de las 500 empresas más importantes de México elaborado por Expansión, la minera avanzó del puesto 324 al 289 en la edición de 2026, con ingresos de aproximadamente 14.056 millones de pesos y una plantilla de 3.423 trabajadores.

Pese a la mejora financiera, la recuperación sostenida de la producción continúa siendo un factor central para su evolución. La disminución de los volúmenes de oro y plata frente a los niveles de 2019 muestra que el crecimiento de los ingresos no necesariamente implica haber recuperado la capacidad productiva histórica.

El desempeño de los próximos periodos dependerá de que la empresa mantenga el avance observado durante el primer semestre de 2026, mejore la eficiencia de sus operaciones y aproveche las condiciones del mercado internacional. De esta manera, Minera Frisco buscará consolidar el crecimiento de sus ventas y fortalecer su posición dentro de la industria minera mexicana.

SONAMI plantea infraestructura compartida para impulsar la minería en Atacama

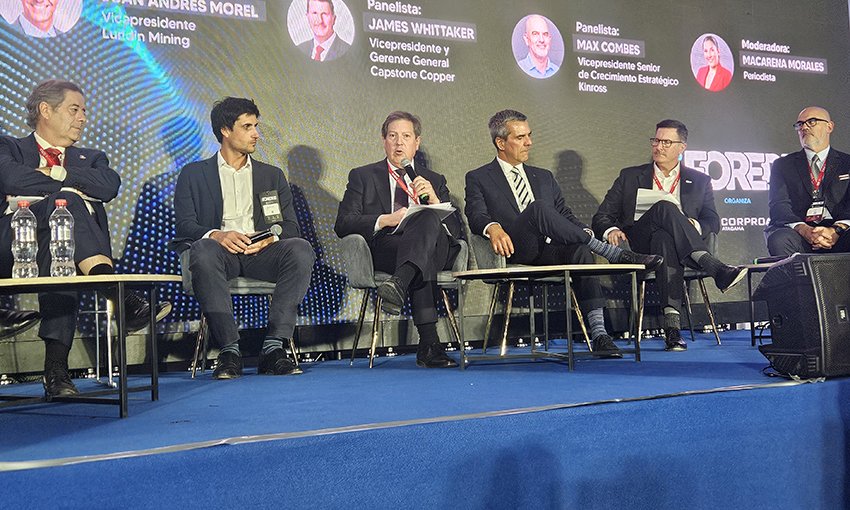
La Sociedad Nacional de Minería de Chile (SONAMI) propuso fortalecer la certeza jurídica, mejorar la coordinación entre los sectores público y privado y promover el desarrollo de infraestructura compartida para impulsar nuevas inversiones mineras en la Región de Atacama. Los planteamientos fueron expuestos por el presidente del gremio, Jorge Riesco, durante la décima edición de Expo Forede 2026, encuentro que reunió a representantes de la industria, autoridades y actores financieros para analizar los desafíos económicos y productivos del territorio.

Durante el panel “¿Cómo enfrentar los desafíos de inversión en Atacama?”, el dirigente destacó la importancia de establecer políticas públicas de largo plazo que entreguen mayor confianza a los inversionistas y permitan concretar proyectos que actualmente enfrentan dificultades para avanzar desde las etapas de exploración y evaluación hacia la construcción y operación.

Infraestructura compartida para acelerar proyectos

Uno de los principales planteamientos de SONAMI consiste en desarrollar una visión territorial que permita planificar la infraestructura minera de manera conjunta, en lugar de abordar las necesidades de cada iniciativa por separado. La propuesta contempla aprovechar redes viales, sistemas de conectividad, suministro energético y soluciones hídricas que puedan prestar servicios a distintas operaciones y otras actividades productivas.

De acuerdo con el estudio de Distritos Mineros elaborado por el gremio, Atacama concentra seis distritos con potencial de desarrollo. Esta perspectiva permitiría identificar necesidades comunes entre proyectos, coordinar inversiones y reducir las dificultades asociadas a la habilitación de infraestructura en zonas con alta actividad minera.

El enfoque también busca generar oportunidades para operaciones de distintos tamaños, al facilitar el acceso a servicios e instalaciones que podrían resultar difíciles de desarrollar individualmente. La coordinación entre empresas y organismos públicos sería fundamental para definir prioridades y aprovechar de manera más eficiente los recursos disponibles en la región.

Permisos y certeza jurídica, entre los principales desafíos

Riesco señaló que la tramitación de permisos continúa siendo uno de los obstáculos para materializar inversiones. Según explicó, existen proyectos de exploración que presentan evaluaciones económicas favorables, pero que no logran avanzar hacia la construcción de sus operaciones, situación que limita el interés por desarrollar nuevas exploraciones y descubrir yacimientos.

Ante este escenario, SONAMI planteó la necesidad de fortalecer la certeza jurídica y promover procedimientos que permitan entregar mayor previsibilidad a los inversionistas. El gremio también destacó la importancia del diálogo y la coordinación entre los actores regionales para construir acuerdos que favorezcan el desarrollo de la actividad minera.

La materialización de nuevos proyectos dependerá, por tanto, no solo de las condiciones geológicas y económicas, sino también de la capacidad institucional para facilitar su ejecución y de la disponibilidad de infraestructura estratégica.

Pequeña minería y desarrollo regional

El presidente de SONAMI también resaltó la relevancia de la pequeña minería en Atacama, cuya participación tiene un peso relativo mayor que en otras regiones del país. Además, destacó su convivencia con actividades como la agricultura y el turismo, sectores que forman parte de la estructura productiva local.

Expo Forede 2026 reunió cerca de 400 expositores y más de 24.100 visitantes, consolidándose como un espacio para debatir las oportunidades de inversión y los desafíos del desarrollo regional. Para SONAMI, avanzar en una agenda que combine seguridad jurídica, infraestructura compartida y colaboración entre actores será clave para fortalecer la competitividad minera y contribuir al crecimiento económico de Atacama.

Cochilco prevé alza de 15% en demanda de ácido sulfúrico en Chile hacia 2027

La demanda de ácido sulfúrico de la minería del cobre en Chile crecería cerca de 15% hacia 2027, hasta alcanzar aproximadamente 7,9 millones de toneladas, según las proyecciones de la Comisión Chilena del Cobre (Cochilco). El incremento se produciría en un escenario de menor producción nacional, mayor dependencia de las importaciones y riesgos asociados a las restricciones comerciales y logísticas internacionales.

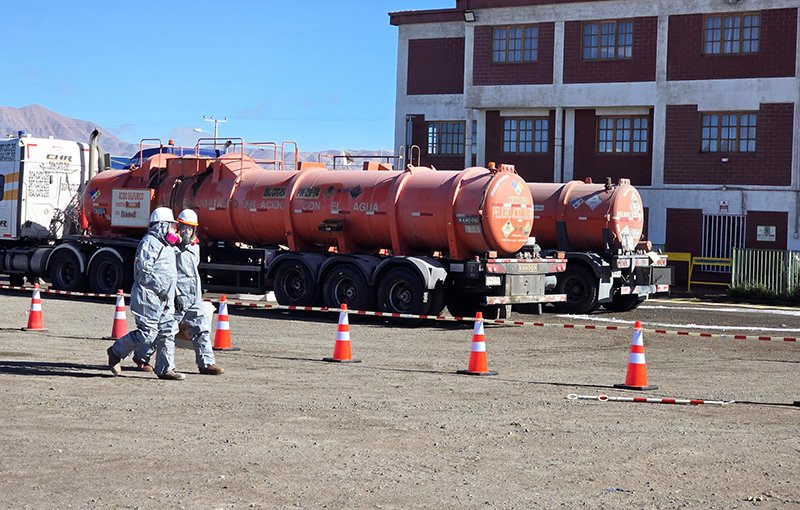
El panorama representa un desafío para la continuidad operacional de la industria cuprífera, debido a que el ácido sulfúrico es un insumo esencial para los procesos de lixiviación utilizados en la recuperación de cobre. La combinación de una demanda creciente y una oferta interna debilitada podría mantener la presión sobre los costos de producción y obligar a las compañías a reforzar sus estrategias de abastecimiento.

Producción nacional cae a su nivel más bajo desde 2002

Durante 2025, la producción chilena de ácido sulfúrico disminuyó 17,2%, hasta alcanzar 3,92 millones de toneladas, su nivel más bajo desde 2002. La reducción estuvo vinculada principalmente a las detenciones y menores niveles de utilización de las fundiciones de cobre, instalaciones que constituyen una fuente importante de suministro del insumo en el país.

En contraste, las importaciones llegaron a un récord de 3,97 millones de toneladas y cubrieron aproximadamente la mitad del consumo aparente nacional, estimado en 7,87 millones de toneladas. China concentró el 37% de las compras externas, consolidándose como el principal proveedor internacional de Chile durante ese periodo.

Esta evolución refleja un cambio relevante en el mercado: las importaciones superaron la producción nacional, aumentando la exposición de la industria a las variaciones de precios, la disponibilidad de transporte marítimo y las decisiones comerciales de los países exportadores.

Restricciones internacionales elevan los riesgos de abastecimiento

Durante 2026, las dificultades para transportar azufre a través del estrecho de Ormuz y las restricciones impuestas por China a las exportaciones de ácido sulfúrico intensificaron la incertidumbre del mercado. Los envíos chinos hacia Chile se redujeron prácticamente a cero desde junio, lo que obligó a los compradores a diversificar sus fuentes de suministro.

Para mantener el abastecimiento, Chile incrementó sus compras a países como Perú, Bulgaria y Corea del Sur, además de incorporar a India como proveedor. Sin embargo, esta diversificación se produjo en un contexto de precios más elevados y mayores dificultades para asegurar el suministro en condiciones competitivas.

El precio del ácido sulfúrico adquirido en el mercado spot del norte de Chile pasó de aproximadamente US$ 190 por tonelada a fines de febrero a cerca de US$ 500 por tonelada a fines de abril. Por su parte, el costo promedio de las importaciones aumentó de unos US$ 160 por tonelada en enero a más de US$ 270 en julio.

Aunque posteriormente aparecieron señales de moderación en algunos mercados internacionales, la continuidad de las restricciones comerciales mantiene la incertidumbre sobre la evolución de los precios y la disponibilidad futura del insumo.

Consumo minero alcanzaría 7,9 millones de toneladas en 2027

Cochilco proyecta que el consumo de ácido sulfúrico de la minería chilena del cobre llegará a aproximadamente 7,3 millones de toneladas en 2026 y aumentará hasta cerca de 7,9 millones en 2027. En comparación con los 6,9 millones de toneladas consumidos por el sector en 2025, la demanda crecería alrededor de 6% durante 2026 y 15% hacia 2027.

Este incremento responde a las necesidades de las operaciones cupríferas que utilizan ácido sulfúrico en sus procesos productivos. Su disponibilidad resulta especialmente importante para las faenas que recuperan cobre mediante lixiviación, tecnología que permite extraer el metal desde determinados minerales mediante soluciones ácidas.

Si la producción nacional se mantuviera en los niveles registrados en 2025, la diferencia entre la oferta local y los requerimientos de la minería del cobre podría aproximarse a cuatro millones de toneladas en 2027. Se trata de un escenario ilustrativo y no de una proyección oficial del balance de importaciones, ya que la brecha dependerá de la recuperación de las fundiciones y de las condiciones del mercado internacional.

Además, la demanda de otros sectores industriales deberá considerarse al evaluar las necesidades totales de abastecimiento del país.

Costos de insumos presionan la competitividad minera

El aumento del precio del ácido sulfúrico puede elevar los costos operativos de las compañías mineras, especialmente en aquellas que dependen de la lixiviación para recuperar cobre. El efecto puede ser más significativo en operaciones con minerales de menor ley o con una elevada necesidad de consumo del reactivo por tonelada de cobre producida.

En este contexto, asegurar contratos de suministro, mantener inventarios adecuados y diversificar proveedores se convierte en una prioridad para reducir la exposición a interrupciones comerciales. La infraestructura portuaria, el almacenamiento y la logística de transporte también desempeñan un papel relevante para garantizar que el insumo llegue oportunamente a las faenas.

La situación demuestra que la competitividad minera no depende únicamente de la disponibilidad del mineral o de su cotización internacional, sino también del acceso continuo a materiales esenciales para su procesamiento.

Recuperación de fundiciones será clave para el mercado

La evolución de la producción nacional de ácido sulfúrico dependerá, en buena medida, de la capacidad de las fundiciones chilenas para recuperar sus niveles de operación. Una mayor actividad de estas instalaciones podría incrementar la oferta interna y reducir parcialmente la dependencia de los mercados externos.

Por el contrario, nuevas detenciones o restricciones operacionales podrían mantener la presión sobre las importaciones, en momentos en que la demanda minera proyectada continúa aumentando.

Cochilco destaca la importancia de tratar el abastecimiento de ácido sulfúrico como un factor estratégico para la continuidad de la minería del cobre. La recuperación de la producción nacional, la diversificación de proveedores, los contratos de largo plazo y el fortalecimiento de la infraestructura logística serán elementos fundamentales para reducir los riesgos.

De cara a 2027, Chile deberá responder a una demanda creciente en un mercado internacional más incierto. La capacidad de asegurar un suministro estable y competitivo será determinante para sostener las operaciones cupríferas y evitar que la escasez o el encarecimiento de este insumo limite el desempeño de la industria.

Productividad y ejecución, claves para desarrollar la cartera minera de Latinoamérica

Latinoamérica concentra una de las carteras de inversión minera más importantes del mundo, impulsada por la demanda internacional de cobre, litio y otros minerales estratégicos. Sin embargo, el desafío para la región consiste en transformar los proyectos anunciados en operaciones productivas, mediante una planificación eficiente, el control de costos y una ejecución que permita cumplir los plazos previstos.

Chile, Perú y Argentina destacan por el volumen de inversiones proyectadas para los próximos años. De acuerdo con las cifras recogidas por Fluor, Chile cuenta con una cartera minera estimada en US$ 104.549 millones para el periodo 2025-2034, mientras que Perú registra 67 proyectos valorizados en US$ 64.071 millones. En Argentina, las necesidades de inversión en proyectos de cobre y litio superarían los US$ 31.000 millones hacia 2035.

Ante este escenario, la empresa de ingeniería y construcción Fluor sostiene que la competitividad minera regional dependerá no solo de atraer capital, sino también de fortalecer las capacidades técnicas y operativas necesarias para llevar adelante proyectos complejos de manera segura, eficiente y predecible.

La productividad debe incorporarse desde la planificación

Jaime Gatica, director de Construcción y Fabricación de Fluor para Sudamérica, señaló que la productividad debe entenderse como una condición transversal a todo el ciclo de desarrollo de un proyecto. Esto implica gestionar adecuadamente los recursos y considerar factores como seguridad, calidad, costos, plazos y desempeño ambiental.

Bajo este enfoque, mejorar la productividad no consiste únicamente en aumentar el rendimiento de los trabajadores, sino en identificar anticipadamente las restricciones que pueden afectar la ejecución. Una ingeniería suficientemente desarrollada, junto con criterios de constructibilidad incorporados desde las primeras etapas, permite detectar problemas potenciales antes de que se conviertan en retrasos o sobrecostos durante la construcción.

La preparación temprana también facilita la coordinación de materiales, permisos, logística y frentes de trabajo. Cuando estos elementos se planifican de manera integrada, las empresas pueden reducir tiempos de espera, interferencias entre actividades y trabajos que deben repetirse por errores de diseño o coordinación.

Coordinación entre empresas y equipos de proyecto

La ejecución de grandes iniciativas mineras involucra a múltiples actores, desde los propietarios de los proyectos y las empresas de ingeniería hasta contratistas, proveedores y operadores especializados. La falta de coordinación entre estos participantes puede generar dificultades que repercuten directamente en el cronograma y el presupuesto.

Frente a ello, Fluor plantea avanzar hacia modelos de gestión colaborativos que faciliten el intercambio de información y la toma de decisiones conjunta. Entre las metodologías mencionadas se encuentra Integrated Project Delivery (IPD), un enfoque que busca integrar a los participantes desde etapas tempranas para alinear objetivos y gestionar los riesgos de manera coordinada.

Este tipo de colaboración puede contribuir a mejorar la continuidad entre ingeniería, adquisición de equipos, fabricación y construcción. También permite anticipar restricciones y resolver incompatibilidades antes de que afecten el avance de las obras.

Para Latinoamérica, donde numerosos proyectos aún se encuentran en fases de estudio, factibilidad o desarrollo de ingeniería, estas decisiones iniciales pueden influir de forma significativa en los resultados posteriores.

Tecnología y análisis de datos para controlar los proyectos

La digitalización constituye otro elemento relevante para elevar la eficiencia de las inversiones mineras. Los modelos integrados, las herramientas digitales y la analítica de datos permiten monitorear el avance de las obras, identificar desviaciones respecto de la planificación y fortalecer la gestión de riesgos.

Según el enfoque presentado por Fluor, el valor de estas herramientas no reside únicamente en digitalizar procesos, sino en transformar la información disponible en decisiones oportunas. Para ello, es necesario contar con datos confiables y sistemas que permitan identificar problemas y evaluar alternativas antes de que generen consecuencias mayores.

La incorporación de tecnología debe complementarse con metodologías de trabajo consistentes y equipos preparados para utilizar la información en la gestión diaria. Sin estos elementos, las herramientas digitales pueden tener un impacto limitado sobre la productividad real de los proyectos.

Transferencia de conocimiento y aprendizaje continuo

La experiencia acumulada en proyectos anteriores también puede ayudar a mejorar los resultados de nuevas inversiones. La transferencia de conocimientos entre las etapas de ingeniería, construcción y operación permite conservar lecciones aprendidas, evitar errores recurrentes y fortalecer las capacidades de los equipos.

Para Gatica, los proyectos exitosos requieren que las distintas organizaciones involucradas compartan información, anticipen restricciones y aprendan de experiencias previas. Este proceso contribuye a reducir la incertidumbre y a mejorar la previsibilidad de las actividades.

La formación técnica y el fortalecimiento de competencias son igualmente importantes para sostener estas mejoras. La productividad depende tanto de los procedimientos y las herramientas utilizadas como de la capacidad de las personas para identificar problemas, coordinar actividades y ejecutar las soluciones previstas.

Cobre y litio impulsan la necesidad de una ejecución más eficiente

La creciente demanda de minerales estratégicos abre oportunidades para la minería latinoamericana, especialmente en los segmentos del cobre y el litio. Sin embargo, la magnitud de las carteras de inversión no garantiza por sí sola un aumento de la producción: cada iniciativa debe superar las etapas de evaluación, ingeniería, financiamiento, permisos y construcción antes de entrar en operación.

En este contexto, la capacidad de ejecutar proyectos dentro de los parámetros de seguridad, calidad, costo y plazo será determinante para convertir las oportunidades geológicas en capacidad productiva. La gestión anticipada de riesgos y la coordinación entre los participantes pueden contribuir a reducir las dificultades que suelen aparecer durante el desarrollo de grandes obras mineras.

El reto para Chile, Perú y Argentina será fortalecer sus capacidades de ejecución y aprovechar la experiencia, la tecnología y la colaboración entre empresas para materializar sus respectivas carteras de inversión. Más allá de captar nuevos capitales, la competitividad regional dependerá de la posibilidad de transformar los proyectos planificados en operaciones sostenibles, capaces de responder a la demanda mundial de minerales.

Chile promociona inversiones mineras por US$ 105.000 millones en Australia

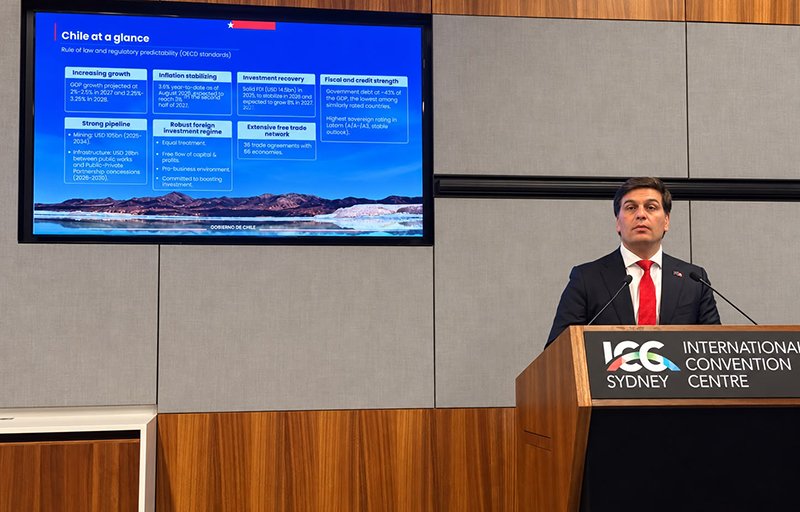
Chile presentó una cartera de inversiones mineras estimada en US$ 105.000 millones hacia 2034 durante su participación en la International Mining and Resources Conference (IMARC) 2026, realizada en Sídney, Australia. La delegación chilena destacó oportunidades de desarrollo en cobre, litio y tierras raras, con el objetivo de atraer capital internacional y fortalecer la posición del país en las cadenas globales de suministro de minerales estratégicos.

Durante el encuentro, el subsecretario de Minería, Álvaro González, expuso las ventajas competitivas de Chile ante representantes de gobiernos, empresas e inversionistas internacionales. La estrategia del Gobierno combina estabilidad regulatoria, incentivos tributarios y modificaciones normativas destinadas a agilizar la tramitación de permisos y facilitar el desarrollo de nuevos proyectos.

Chile busca fortalecer su liderazgo en cobre y litio

La presentación destacó la posición de Chile en los mercados internacionales de minerales. Según cifras del Ministerio de Minería, el país concentra el 23% del mercado mundial del cobre y el 19% de la producción global de carbonato de litio equivalente (LCE).

Estos recursos mantienen una importancia estratégica para industrias vinculadas a la electrificación, la fabricación de baterías, las energías renovables y el desarrollo de infraestructura tecnológica. En este contexto, el Gobierno busca aprovechar las capacidades productivas y técnicas de la minería chilena para impulsar nuevos proyectos y ampliar las oportunidades de colaboración con compañías extranjeras.

En el caso del cobre, González destacó la estrategia de alianzas internacionales de Codelco, orientada a incorporar capital, tecnología y capacidades para desarrollar iniciativas mineras. Estas asociaciones buscan contribuir al crecimiento de la producción y fortalecer la competitividad de la industria frente a una demanda global vinculada a la transición energética.

Respecto del litio, la autoridad reafirmó el interés del Gobierno en avanzar en contratos especiales de operación con participación privada. La propuesta apunta a facilitar el ingreso de inversiones y capacidades técnicas que permitan desarrollar el potencial de este recurso.

Tierras raras amplían las oportunidades de inversión

Chile también presentó oportunidades relacionadas con las tierras raras y otros minerales críticos, considerados relevantes para la fabricación de componentes tecnológicos, equipos electrónicos y sistemas energéticos.

El subsecretario destacó especialmente el potencial geológico de las regiones de Ñuble y Biobío para desarrollar iniciativas vinculadas a estos recursos. La diversificación hacia nuevos minerales permitiría ampliar las posibilidades de inversión y explorar segmentos de mayor especialización dentro de la industria extractiva.

Sin embargo, el desarrollo de estos proyectos requiere estudios geológicos, evaluación económica, tecnologías de procesamiento y autorizaciones ambientales. La existencia de potencial mineral no garantiza por sí sola la viabilidad comercial, por lo que la exploración y el desarrollo tecnológico serán factores determinantes para avanzar hacia operaciones productivas.

La estrategia chilena busca fortalecer la cooperación internacional para desarrollar cadenas de suministro más seguras y diversificadas, en un escenario en el que los países compiten por asegurar el acceso a materias primas necesarias para industrias estratégicas.

Gobierno impulsa cambios para agilizar proyectos mineros

Durante IMARC 2026, González también presentó avances del plan minero 2026-2030, que forma parte de la agenda económica del Gobierno chileno. Entre las medidas destacadas figuran iniciativas para simplificar el régimen de patentes mineras, modificar reglamentos de seguridad y cierre de faenas, y promover incentivos para la exploración minera temprana.

La agenda incluye además medidas tributarias destinadas a mejorar las condiciones para la inversión. El objetivo es reducir incertidumbres regulatorias y facilitar que los proyectos avancen desde las etapas de exploración y evaluación hasta la construcción y operación.

Para las empresas mineras, los plazos de permisos, los costos de desarrollo, la disponibilidad de infraestructura y la estabilidad de las reglas constituyen factores relevantes al momento de tomar decisiones de inversión. Por ello, la modernización regulatoria es uno de los componentes centrales de la estrategia chilena para competir por capital internacional.

El desafío consiste en acelerar los procedimientos sin descuidar los requisitos ambientales, la seguridad operacional y las condiciones necesarias para una actividad minera sostenible.

IMARC fortalece la cooperación entre Chile y Australia

La participación chilena incluyó reuniones con representantes de organismos públicos, empresas y entidades internacionales. Entre las actividades destacó el encuentro bilateral entre González y la ministra de Recursos de Australia, Madeleine King, en el que abordaron nuevas oportunidades de colaboración minera.

La agenda también contempló encuentros con el Australia-Latin America Business Council y la plataforma Australia-Chile Mining & Investment Leaders, además de actividades centradas en oportunidades de inversión y cooperación regional.

Asimismo, la delegación sostuvo reuniones con representantes de la Iniciativa para la Transparencia de las Industrias Extractivas (EITI), con el objetivo de revisar la implementación de estándares internacionales de transparencia en el sector minero chileno.

IMARC reúne a cerca de 9.000 representantes de la industria, gobiernos, academia y proveedores tecnológicos de más de 120 países, por lo que constituye una plataforma para presentar proyectos, establecer contactos comerciales y explorar alianzas estratégicas.

El reto de convertir la cartera minera en proyectos concretos

La cartera de inversiones estimada en US$ 105.000 millones hacia 2034 representa una oportunidad para ampliar la capacidad productiva de Chile y fortalecer su participación en mercados internacionales de minerales. No obstante, el monto corresponde a proyectos proyectados y no a inversiones ya ejecutadas o comprometidas en su totalidad.

La materialización de estas iniciativas dependerá de las decisiones de las compañías, los estudios técnicos, la disponibilidad de financiamiento y la obtención de permisos. También influirán las condiciones de los mercados internacionales y la capacidad de cada proyecto para demostrar su viabilidad económica.

Para el sector minero chileno, el objetivo será transformar el interés de los inversionistas en nuevas operaciones, ampliaciones productivas y oportunidades para proveedores especializados. La incorporación de tecnología y el desarrollo de minerales críticos también podrían abrir espacios para diversificar la actividad más allá de sus principales productos tradicionales.

La participación en IMARC 2026 refuerza la estrategia de Chile para atraer capital internacional y posicionarse como proveedor relevante de cobre, litio y otros minerales estratégicos. El avance efectivo de la cartera permitirá evaluar hasta qué punto las oportunidades presentadas se traducen en inversiones, empleo y mayor capacidad productiva durante los próximos años.

Minsur plantea recuperar estaño de relaves y ampliar exploraciones en Puno

Minsur presentó ante el Servicio Nacional de Certificación Ambiental para las Inversiones Sostenibles (Senace) una nueva propuesta de modificaciones para optimizar las operaciones de la unidad minera San Rafael, ubicada en Puno. El plan contempla recuperar estaño remanente de relaves, procesar material mineralizado acumulado y desarrollar nuevas exploraciones geológicas, además de incorporar mejoras en infraestructura, seguridad y gestión del agua.

La iniciativa forma parte del Segundo Informe Técnico Sustentatorio (ITS) de la modificación del Estudio de Impacto Ambiental de la Unidad Minera Nueva Acumulación Quenamari–San Rafael. Las medidas buscan aprovechar mejor los recursos disponibles y fortalecer las condiciones operativas de una de las principales minas de estaño del país. Según información publicada sobre el proyecto, las modificaciones representarían una inversión estimada de US$ 22 millones.

Recuperación de estaño de relaves y material acumulado

Uno de los principales componentes de la propuesta es el reprocesamiento de aproximadamente 651.567 toneladas de relaves almacenados en el depósito B3. El material será trasladado a la planta B2 para recuperar el estaño que todavía contiene, mientras que los residuos resultantes del tratamiento serán enviados al depósito B4 mediante la infraestructura existente.

La compañía también proyecta aprovechar 540.000 toneladas de material mineralizado acumulado en Larancota, cuya ley promedio estimada alcanza el 0,30% de estaño. Para ello, plantea utilizar la tecnología Ore Sorting, un sistema que permite clasificar el material y separar las fracciones con mayor contenido mineral antes de enviarlas a la planta de procesamiento.

Estas medidas permitirían recuperar valor de materiales que ya se encuentran dentro de la unidad minera, reduciendo la necesidad de depender exclusivamente de nuevas extracciones. Su implementación estará sujeta a la evaluación ambiental correspondiente y a las condiciones autorizadas para la operación.

Mejoras en las operaciones subterráneas

El proyecto incluye incrementar la capacidad de producción de la planta de concreto ubicada en el nivel 4.075, de 30 a 80 metros cúbicos diarios. El objetivo es disponer de mayores cantidades de shotcrete, concreto proyectado que se utiliza para reforzar las paredes y los techos de los túneles y contribuir a la estabilidad de las labores subterráneas.

En el sector San Germán, Minsur propone trasladar el comedor y el taller de mantenimiento al nivel 4.185, donde se concentra parte importante de la actividad minera. Con esta modificación, el comedor ampliaría su capacidad de 60 a 150 personas, mientras que la reubicación del taller facilitaría la atención y el mantenimiento de los equipos utilizados en la operación.

La iniciativa también considera mantener operativo el sistema de respaldo eléctrico de la estación de bombeo B33F, con el propósito de responder ante posibles interrupciones del suministro de energía. Asimismo, se plantea instalar una línea para conducir agua desde Polay hacia el sistema de tratamiento y reducir el riesgo de sobrecarga en las estaciones de bombeo.

Recirculación de agua y ampliación de infraestructura

La gestión del recurso hídrico constituye otro eje de las modificaciones. Minsur propone interconectar dos sistemas de agua de la planta B2 para facilitar la reutilización del recurso dentro del proceso productivo y disminuir la necesidad de incorporar agua fresca, sin incrementar la demanda hídrica aprobada para la unidad minera.

El plan incluye aprovechar una poza de contingencia de 1.380 metros cúbicos y colocar un sistema de bombeo con capacidad de hasta 20 litros por segundo en el depósito de relaves B4. Estas medidas buscan mejorar el manejo de los flujos de agua y su recirculación dentro de las instalaciones existentes.

En materia de infraestructura, la empresa plantea ampliar en 2.569 metros cuadrados la Cancha de Mineral 1 y reubicar los almacenes de Minsur y de AESA, empresa contratista. También propone elevar aproximadamente 3,6 metros dos fases del depósito de suelo orgánico de Larancota, lo que permitiría incrementar su capacidad de almacenamiento en 94.786 metros cúbicos.

En Cumani, la compañía proyecta construir el Coreshack 3, una instalación destinada al almacenamiento, registro y análisis de muestras de roca obtenidas durante las perforaciones. El recinto contaría con áreas de análisis, oficinas, comedor y servicios complementarios. A estas obras se sumarían contenedores para almacenes, oficinas, vestuarios y refugios, así como instalaciones destinadas a contratistas.

Nuevas perforaciones y exploración geológica

El expediente ambiental contempla 41 perforaciones de investigación, 136 sondajes de exploración geológica y 352 calicatas. Para desarrollar estas actividades, Minsur prevé habilitar las plataformas y los accesos necesarios.

Los sondajes permitirán obtener información sobre las características geológicas del área y evaluar el potencial mineral de nuevas zonas. Las calicatas, por su parte, facilitarán el análisis de las condiciones del suelo y del subsuelo. Los resultados contribuirán a mejorar el conocimiento del yacimiento y respaldar las decisiones futuras sobre el desarrollo de la operación.

La propuesta también incluye adecuaciones en los sistemas de drenaje, medidas para controlar la erosión y mejoras en las vías de acceso y otras instalaciones de soporte. Estas intervenciones buscan reforzar la continuidad operativa y el manejo de las condiciones ambientales dentro de la unidad minera.

San Rafael fortalece su desempeño productivo

Durante el primer semestre de 2026, la mina San Rafael produjo 13.455 toneladas de estaño en concentrado, un incremento de 6% frente al mismo periodo de 2025. Este resultado refleja la relevancia de la operación para la producción nacional de estaño y el interés de la compañía por mejorar el aprovechamiento de los recursos disponibles.

Con las modificaciones propuestas, Minsur busca recuperar mineral remanente, reforzar la infraestructura y continuar la exploración de nuevas zonas. No obstante, la presentación del ITS no significa que todas las intervenciones estén aprobadas: su ejecución dependerá de la evaluación de las autoridades competentes y del cumplimiento de las condiciones ambientales aplicables.

El avance de este expediente será relevante para determinar cómo la empresa implementará sus planes de recuperación de estaño y optimización operativa en Puno, con el objetivo de mejorar la eficiencia de San Rafael y sostener su actividad minera a largo plazo.

SNMPE alerta por minería ilegal y riesgos para proyectos en Cajamarca

La Sociedad Nacional de Minería, Petróleo y Energía (SNMPE) advirtió sobre el avance de la minería ilegal en Cajamarca y pidió reforzar la presencia del Estado para enfrentar los riesgos que esta actividad representa para la seguridad ciudadana y el desarrollo de inversiones mineras formales. Julia Torreblanca, presidenta del gremio, señaló que la expansión de estas operaciones también dificulta el avance de proyectos que permanecen a la espera de autorizaciones corporativas y permisos ambientales y operativos.

La representante del sector minero energético sostuvo que la respuesta debe incluir una intervención permanente y coordinada de las instituciones públicas. Asimismo, planteó medidas firmes contra quienes realizan actividades extractivas al margen de la ley y no cuentan con el Registro Integral de Formalización Minera (Reinfo).

Control de las plantas de beneficio para frenar el oro ilegal

Uno de los principales planteamientos de la SNMPE es fortalecer la fiscalización de las plantas de beneficio, instalaciones que procesan el mineral antes de su comercialización. Para el gremio, estos establecimientos son un punto clave para identificar el origen de los recursos extraídos y evitar que el oro procedente de operaciones ilegales ingrese a los circuitos comerciales formales.

Torreblanca advirtió que algunas plantas reciben mineral de procedencias diversas, incluidas zonas prohibidas o áreas que albergan patrimonio arqueológico. La falta de controles suficientes sobre el origen del material puede facilitar que el oro extraído ilegalmente sea procesado y posteriormente comercializado como si tuviera procedencia legítima.

Según las estimaciones del Instituto Peruano de Economía (IPE) citadas por la presidenta de la SNMPE, el volumen de las exportaciones peruanas de oro ilegal se aproxima al de las exportaciones provenientes de la minería formal. Esta situación refuerza, según el gremio, la necesidad de establecer mecanismos de trazabilidad que permitan verificar el recorrido del mineral desde su extracción hasta su venta.

La futura Ley MAPE debe reforzar la fiscalización

La SNMPE también pidió que la futura Ley de la Pequeña Minería y Minería Artesanal (Ley MAPE) incorpore procedimientos transparentes y obligatorios para auditar el origen del mineral y controlar los insumos utilizados durante su procesamiento.

Entre los elementos que deberían someterse a una fiscalización rigurosa figuran los explosivos y las sustancias químicas, debido a su importancia en las operaciones mineras y a los riesgos asociados con su uso sin autorización o supervisión adecuada.

Como referencia, Torreblanca planteó aplicar controles similares a los que ejerce la Superintendencia Nacional de Control de Servicios de Seguridad, Armas, Municiones y Explosivos de Uso Civil (Sucamec) sobre las operaciones formales reguladas. Estos mecanismos exigen justificar las cantidades de insumos empleados, por lo que el gremio considera necesario definir responsabilidades institucionales, plazos y procedimientos de verificación para mejorar el control de la actividad minera.

Seguridad y continuidad de las inversiones mineras

La advertencia de la SNMPE se produce en un contexto de preocupación por la expansión de las actividades ilegales en Cajamarca. Además de sus consecuencias para la seguridad de la población, esta problemática puede incrementar los riesgos operativos y dificultar las condiciones necesarias para desarrollar proyectos mineros que requieren permisos y decisiones de inversión.

Para el gremio, combatir la minería ilegal no significa oponerse a la pequeña minería ni a la minería artesanal. Torreblanca sostuvo que la actividad puede desarrollarse en distintas escalas, siempre que cumpla la legislación, respete los estándares de seguridad y proteja la vida de los trabajadores.

La organización considera que una mayor presencia estatal, acompañada de controles efectivos sobre la extracción, el procesamiento y la comercialización del oro, es fundamental para reducir los espacios de operación ilegal y fortalecer la minería formal.

En ese sentido, la discusión sobre la Ley MAPE será relevante para definir cómo se fiscalizará el sector y qué mecanismos permitirán verificar la procedencia de los minerales. Para Cajamarca, el desafío consiste en contener el avance de las operaciones ilegales, proteger a la población y garantizar condiciones adecuadas para el desarrollo responsable de las inversiones mineras.

Producción de oro en Perú cae 7,3% hasta agosto de 2026

La producción de oro en el Perú acumuló una caída de 7,3% entre enero y agosto de 2026, en comparación con el mismo periodo del año anterior, según el Boletín Estadístico Minero del Ministerio de Energía y Minas (Minem). El resultado refleja una menor extracción nacional, pese a la recuperación mensual registrada en agosto frente a julio.

Durante los primeros ocho meses del año, el país produjo 66 millones 926.973 gramos finos de oro, frente a los 72 millones 158.475 gramos finos reportados en el mismo periodo de 2025. Esto representa una reducción superior a los 5,2 millones de gramos finos y evidencia los desafíos que enfrenta el sector aurífero para sostener sus niveles de producción.

Yanacocha y Boroo registran retrocesos

Entre las principales operaciones auríferas del país, Minera Yanacocha y Minera Boroo Misquichilca registraron caídas interanuales durante agosto. Yanacocha produjo 1 millón 312.462 gramos finos, lo que significó una disminución de 19,6% frente al mismo mes de 2025. Pese a este retroceso, la compañía se mantuvo como el principal productor de oro del Perú.

Por su parte, Boroo Misquichilca alcanzó una producción de 347.031 gramos finos en agosto, una caída de 50,1% en comparación con el mismo mes del año anterior. Estas cifras contribuyeron al desempeño negativo de la producción aurífera nacional durante el periodo analizado.

En el acumulado de enero a agosto, Yanacocha concentró el 16,5% de la producción nacional. Le siguieron Compañía Minera Poderosa, con una participación de 6,8%, y Minera Aurífera Retamas, con 5,1%. En conjunto, estas tres compañías representaron el 28,3% del oro producido en el país.

La Libertad, Cajamarca y Arequipa concentran la producción

La extracción aurífera mantiene una fuerte concentración geográfica en el Perú. Entre enero y agosto, La Libertad lideró la producción nacional con el 25,4% del total, seguida de Cajamarca, con el 25,3%, y Arequipa, con el 22,6%.

En conjunto, estas tres regiones concentraron el 73,3% de la producción nacional de oro. Su participación evidencia la importancia de estos territorios para el desempeño del subsector y para la actividad económica vinculada a las operaciones mineras.

Agosto muestra una recuperación mensual, pero persiste la caída interanual

En agosto, la producción nacional de oro alcanzó los 8 millones 624.174 gramos finos, un incremento de 2,1% respecto de julio. Sin embargo, al comparar el resultado con agosto de 2025, la extracción registró una caída de 12,8%, lo que confirma que la mejora mensual todavía no representa una recuperación frente al año anterior.

El descenso se produjo en un contexto de precios internacionales favorables. Durante agosto de 2026, la cotización promedio del oro llegó a US$4.411 por onza troy, un aumento de 31% frente al mismo mes de 2025. La evolución evidencia que el incremento del precio no estuvo acompañado por un mayor volumen de producción nacional.

Exportaciones de oro crecen pese al menor volumen producido

A diferencia de la producción, las exportaciones auríferas registraron resultados positivos en agosto. Según la Sociedad Nacional de Minería, Petróleo y Energía (SNMPE), los envíos de oro al exterior aumentaron 14,1% en volumen interanual y alcanzaron un valor de US$3.035 millones, un crecimiento de 49,4% frente a agosto de 2025.

Este comportamiento estuvo impulsado tanto por el incremento del volumen exportado como por la mayor cotización internacional del metal. No obstante, el aumento de los ingresos por exportaciones no implica necesariamente una expansión de la extracción minera nacional, pues ambos indicadores responden a factores distintos.

El desempeño aurífero se suma a un panorama minero desigual. En agosto, la producción de cobre cayó 5,3% interanual, la de zinc retrocedió 28,1% y la de plata disminuyó 10,4%. En contraste, el hierro creció 9,2% y el molibdeno avanzó 12,5%, de acuerdo con cifras del Instituto Nacional de Estadística e Informática (INEI).

Los próximos reportes del Minem permitirán determinar si la caída acumulada de la producción de oro se mantiene durante el último tramo del año y cómo evoluciona el desempeño de las principales empresas y regiones productoras.

México analiza el potencial de sus recursos y reservas minerales

México cuenta con una amplia riqueza geológica que constituye una base importante para el desarrollo de su industria minera. Según un análisis publicado por Mining México el 27 de octubre de 2026, la actividad minera aporta el 2,8% del producto interno bruto nacional y el 8,7% del PIB industrial, además de generar 416.663 empleos directos en 574 operaciones activas.

Sin embargo, el potencial geológico no garantiza por sí solo que un yacimiento pueda explotarse de manera rentable. La evaluación de los recursos y reservas minerales requiere estudios técnicos, análisis económicos y condiciones operativas que permitan determinar cuánto material puede extraerse y bajo qué condiciones. Este proceso resulta clave para definir las inversiones, planificar nuevas operaciones y estimar la capacidad productiva de los proyectos.

Recursos y reservas: dos conceptos diferentes

En la industria minera, los recursos minerales son concentraciones de materiales presentes en la corteza terrestre que cuentan con perspectivas razonables de extracción económica. Según el nivel de conocimiento geológico y la confianza en la información disponible, se clasifican en inferidos, indicados y medidos.

Las reservas minerales, en cambio, representan la parte económicamente explotable de los recursos medidos o indicados, después de aplicar evaluaciones técnicas y considerar los factores que condicionan su aprovechamiento. Para establecerlas, las empresas deben analizar aspectos como los costos de extracción y procesamiento, los precios de los metales, la disponibilidad de agua, la infraestructura, los permisos y los impactos ambientales y sociales.

Esta diferencia es determinante para evaluar la viabilidad de una operación. Un depósito puede presentar concentraciones atractivas de mineral, pero no convertirse en una reserva si las condiciones técnicas, económicas o regulatorias impiden una explotación rentable.

El análisis también advierte que los cambios legislativos, las restricciones hídricas y los conflictos con comunidades pueden afectar la viabilidad de los proyectos. Por ello, la actualización de los estudios geológicos y económicos es fundamental para conocer la magnitud real de los activos mineros.

Oro y plata mantienen su importancia en la producción nacional

Los metales preciosos y los metales industriales representan una parte significativa de la producción minera mexicana. De acuerdo con las cifras citadas por Mining México, el valor de la producción metálica aumentó un 19,6% en dólares durante 2024. El oro representó el 31% del valor total, seguido por el cobre, con el 26%, y la plata, con el 22%.

En el segmento de la plata, México conserva una posición destacada en el mercado internacional. El país aportó el 22,8% de la oferta mundial, mientras que la denominada Faja de Plata reúne importantes yacimientos con concentraciones elevadas de este metal.

Entre los ejemplos mencionados figura Fresnillo, que reporta reservas probadas y probables de 21,17 millones de toneladas con una ley promedio de 296 gramos de plata por tonelada, además de contenidos de oro, zinc y plomo. Asimismo, complejos como Peñasquito, en Zacatecas, contribuyen al suministro de plata y otros metales.

En el caso del oro, México produjo 117.571 kilogramos durante 2024. Zacatecas concentró el 34,9% de la producción nacional, seguido por Sonora, con el 22,9%, y Guerrero, con el 16,5%.

Entre las operaciones destacadas se encuentran El Limón-Guajes, La Herradura y Peñasquito. A estas se suman proyectos destinados a ampliar o renovar la capacidad productiva, como Media Luna, en Guerrero, y Terronera, en Jalisco.

El cobre concentra oportunidades vinculadas con la electrificación

El cobre constituye otro componente central de la minería mexicana por su utilización en redes eléctricas, equipos industriales, infraestructura energética y tecnologías relacionadas con la electrificación.

Según el artículo, México produjo 717.332 toneladas de cobre de mina en 2024, lo que lo ubicó como el noveno productor mundial. Sonora concentró el 80,1% de la extracción nacional, respaldada por operaciones de gran escala como Buenavista del Cobre, de Grupo México.

La compañía también desarrolla el proyecto El Pilar, para el que se reportan reservas probadas y probables de 317 millones de toneladas. La iniciativa contempla aportar aproximadamente 36.000 toneladas anuales de cátodos de cobre, aunque el calendario de producción depende de la evolución del desarrollo del proyecto.

La disponibilidad de reservas y la continuidad de las inversiones son relevantes para sostener la producción a largo plazo, especialmente en un contexto de demanda asociada con redes eléctricas, infraestructura industrial y tecnologías energéticas.

Minerales industriales amplían la diversidad de México

La riqueza minera mexicana también comprende minerales industriales que abastecen actividades como la construcción, la manufactura y la industria química.

En Baja California Sur, Exportadora de Sal opera en Guerrero Negro una instalación de evaporación solar con una superficie de 80.453 hectáreas y una capacidad superior a ocho millones de toneladas anuales de cloruro de sodio.

México también mantiene una posición relevante en la producción internacional de fluorita, wollastonita y celestita. Estos materiales se emplean en distintos procesos industriales, desde la fabricación de productos químicos y cerámicos hasta aplicaciones metalúrgicas.

La diversificación de la producción permite que la industria minera abastezca diferentes cadenas de valor y no dependa exclusivamente de las cotizaciones del oro, la plata o el cobre. No obstante, el aprovechamiento de cada recurso exige evaluaciones específicas de calidad, demanda, costos y disponibilidad de infraestructura.

El litio enfrenta dificultades para convertirse en reservas comerciales

El litio representa uno de los casos en los que la existencia de recursos geológicos no implica necesariamente una explotación comercial viable. El análisis señala que los depósitos identificados en Sonora, incluido el de Bacadéhuachi, se encuentran en arcillas hectoríticas y presentan desafíos técnicos para la recuperación del mineral.

Para este depósito se citan recursos estimados en 43,3 millones de toneladas, con una ley de litio del 0,30%. Según la publicación, el procesamiento de este tipo de material puede requerir técnicas complejas, como la lixiviación ácida a altas temperaturas y la calcinación, mientras que las tasas de recuperación pueden ser inferiores al 40%.

Estas condiciones influyen en los costos de procesamiento y en la cantidad de litio que podría recuperarse efectivamente. Por ello, los recursos identificados no deben interpretarse como reservas listas para explotación.

A este desafío técnico se suma el marco institucional. La reforma legal mexicana reservó el litio al Estado y estableció la empresa Litio para México para impulsar su desarrollo. Sin embargo, el análisis señala que las limitaciones de presupuesto y tecnología han dificultado convertir los recursos identificados en reservas comercialmente explotables.

El avance de este sector dependerá de la posibilidad de desarrollar procesos económicamente competitivos, asegurar el financiamiento y establecer las condiciones técnicas necesarias para una eventual producción.

Certidumbre técnica y económica define las inversiones

La evaluación de recursos y reservas es una herramienta esencial para determinar si un proyecto puede avanzar desde la exploración hacia el desarrollo de una mina. Las empresas necesitan información geológica confiable, estimaciones de costos, planes de extracción y evaluaciones de riesgos antes de comprometer capital en infraestructura y equipos.

En México, esta necesidad adquiere especial importancia debido a la diversidad de sus depósitos y a las diferencias entre los metales tradicionales y los minerales que requieren tecnologías de procesamiento más complejas. Mientras algunas operaciones cuentan con reservas que respaldan sus planes productivos, otros proyectos todavía necesitan investigación adicional para demostrar su viabilidad.

El análisis concluye que el potencial mineral del país debe acompañarse de certidumbre jurídica, gestión ambiental responsable y acuerdos adecuados con las comunidades. Estos factores, junto con la disponibilidad de infraestructura y tecnología, condicionan la posibilidad de transformar los recursos del subsuelo en reservas económicamente explotables.

Para la industria minera mexicana, el desafío no consiste únicamente en identificar nuevos yacimientos, sino en demostrar que pueden desarrollarse de manera técnica, financiera y ambientalmente viable. Esa distinción será determinante para sostener la producción, orientar las inversiones y aprovechar la riqueza mineral del país a largo plazo.