Gobierno reactiva megaproyecto vial de $6,9 billones para el Eje Cafetero

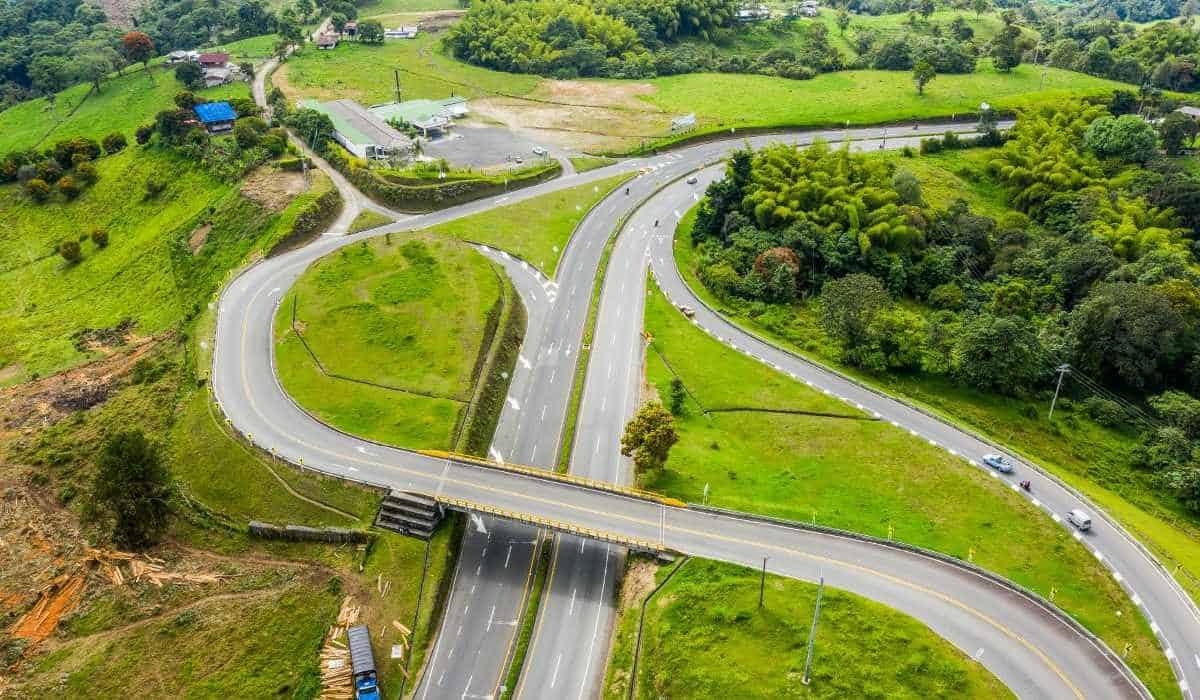
La Agencia Nacional de Infraestructura (ANI) de Colombia reactivó la evaluación del megaproyecto Conexión Centro, una iniciativa privada que contempla inversiones por $6,9 billones para ampliar, operar y mantener corredores viales estratégicos del Eje Cafetero. La decisión quedó establecida en una resolución del 6 de octubre de 2026, que revocó el rechazo de la propuesta emitido el pasado 25 de mayo y ordenó retomar su análisis en etapa de factibilidad.

La iniciativa, estructurada por Odinsa Vías, busca mejorar la conectividad entre Armenia, Pereira, Manizales, Calarcá y La Paila. Su reactivación responde al cambio en la política pública del sector transporte y a las restricciones presupuestarias del Estado, que dificultan que el Instituto Nacional de Vías (Invías) asuma directamente obras de esta magnitud. En este escenario, el Gobierno vuelve a considerar los esquemas de concesión y las asociaciones público-privadas (APP) como alternativas para desarrollar infraestructura sin requerir desembolsos públicos directos.

Obras y alcance de Conexión Centro

El megaproyecto contempla una inversión estimada de $3,3 billones para la ejecución de obras y otros $3,6 billones destinados a la operación y el mantenimiento de la infraestructura. La propuesta abarca aproximadamente 317 kilómetros de corredores viales y busca fortalecer la movilidad regional, reducir dificultades de conexión y mejorar las condiciones para el transporte de pasajeros y mercancías.

Entre las principales intervenciones figuran la construcción de 76,7 kilómetros de segunda calzada, una variante de 5,8 kilómetros en Calarcá y la construcción o adecuación de 20 intersecciones viales. Además, las proyecciones de la iniciativa estiman la generación de más de 50.000 empleos durante su desarrollo. Estas cifras corresponden al alcance previsto del proyecto y no a obras que ya hayan sido adjudicadas o ejecutadas.

La ANI deberá evaluar la viabilidad de la propuesta

La resolución revierte la decisión de mayo, cuando la entidad había rechazado la iniciativa por razones de política pública, planeación, priorización y conveniencia sectorial. Con el nuevo pronunciamiento, la ANI considera necesario retomar el análisis ante la falta de recursos y cupos presupuestarios para que Invías ejecute directamente las intervenciones previstas.

Sin embargo, la reactivación del trámite no significa que el megaproyecto esté aprobado ni que su contrato haya sido adjudicado. La propuesta deberá superar las evaluaciones técnicas, jurídicas, financieras y de riesgos, incluida la revisión de las tarifas de peaje planteadas. Los resultados de estos análisis determinarán si la iniciativa puede avanzar hacia las siguientes etapas.

¿Qué pasará con la concesión actual?

Conexión Centro es una iniciativa distinta del contrato vigente de Autopistas del Café, suscrito en 1997. Según la información divulgada sobre el proceso, la terminación de la concesión actual está vinculada al cumplimiento de la tasa interna de retorno pactada, del 14,99 %, y el cierre financiero se proyecta para junio de 2027, sujeto a la conciliación de las cuentas correspondientes.

Por ello, la reactivación del megaproyecto abre nuevamente el debate sobre cómo se administrarán y financiarán estos corredores una vez concluya la concesión actual. Su eventual implementación dependerá de la evaluación de la ANI y de las decisiones posteriores sobre el modelo de operación, las inversiones y las condiciones económicas del proyecto.

El futuro de Conexión Centro será determinante para la conectividad del Eje Cafetero y el desarrollo de sus principales corredores logísticos. Por ahora, el proceso vuelve a estar en evaluación y todavía no existe una aprobación definitiva que garantice su ejecución.

BBVA financia con $197.000 millones el Gran Malecón del Mar de Cartagena

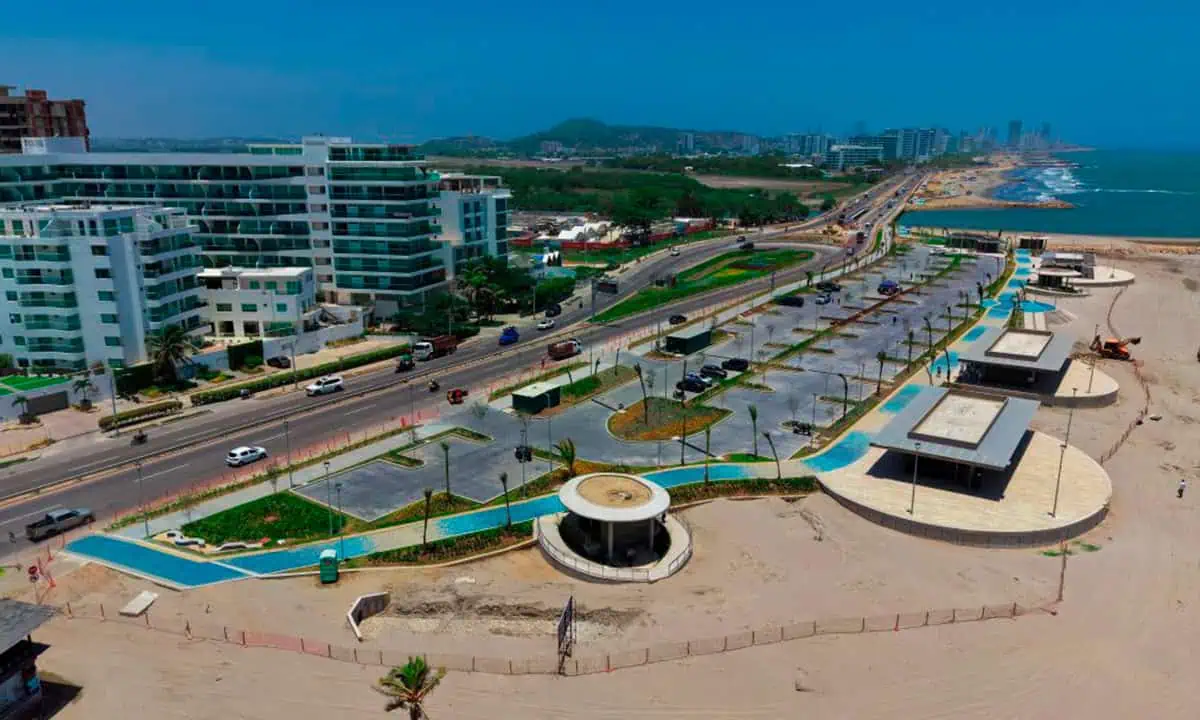
El banco BBVA Colombia financiará con 197.000 millones de pesos colombianos el Gran Malecón del Mar de Cartagena, un proyecto de infraestructura urbana liderado por la Alcaldía de la ciudad para recuperar el frente costero, ampliar los espacios públicos y fortalecer la actividad turística. La iniciativa avanzó con la apertura de sus primeros dos kilómetros el 24 de octubre de 2026, en un corredor que conecta el sector de La Boquilla con el acceso al Túnel de Crespo.

La obra contempla senderos peatonales, áreas recreativas, servicios para visitantes y trabajos de protección costera. Además de mejorar el acceso de residentes y turistas al litoral, busca impulsar la economía local mediante una mayor actividad en los sectores de gastronomía, comercio y servicios vinculados al turismo.

Primera etapa recupera dos kilómetros del frente costero

La apertura del primer tramo constituye un avance en la transformación urbana de Cartagena, al habilitar un espacio destinado a caminar, practicar deporte y desarrollar actividades culturales y recreativas junto al mar Caribe.

El proyecto busca mejorar la relación de la ciudad con su litoral mediante la recuperación del espacio público y la creación de áreas accesibles para la ciudadanía. Las intervenciones también incorporan obras de protección costera, necesarias para adecuar y preservar el entorno donde se desarrolla el corredor.

De acuerdo con el cronograma anunciado por la Alcaldía, las obras continuarán por etapas hasta completar un corredor de seis kilómetros durante 2027. La ejecución de los siguientes tramos permitirá ampliar la superficie habilitada y extender los beneficios urbanos y turísticos del proyecto.

Financiación de BBVA respalda la ejecución de la obra

La operación por 197.000 millones de pesos posiciona a BBVA Colombia como principal financiador del Gran Malecón del Mar. Para la entidad, la participación forma parte de su estrategia de acompañamiento a proyectos de infraestructura que contribuyan al desarrollo económico y social de las regiones.

Gloria Couceiro, presidenta de BBVA Colombia, destacó que la iniciativa permitirá recuperar espacios para las familias, fortalecer el turismo y generar oportunidades para los negocios locales.

La participación del banco se suma a otras operaciones de financiación en Cartagena y el departamento de Bolívar. En la capital regional, BBVA ha destinado más de 200.000 millones de pesos a proyectos vinculados al Plan de Desarrollo Distrital, mientras que en Bolívar ha asignado más de 98.000 millones de pesos a iniciativas de infraestructura identificadas como sostenibles.

Entre estas inversiones se encuentran proyectos de construcción y mejoramiento de sistemas de acueducto, así como la ejecución y adecuación de escenarios deportivos en distintos municipios del departamento.

El malecón busca dinamizar el turismo y la economía local

La infraestructura tiene un componente económico asociado al fortalecimiento de Cartagena como destino turístico. La disponibilidad de nuevos espacios públicos frente al mar puede favorecer las actividades recreativas y culturales, además de generar oportunidades para los establecimientos comerciales que atienden a residentes y visitantes.

El corredor también busca mejorar las condiciones de uso del litoral urbano mediante zonas para la circulación peatonal y la recreación. Su desarrollo se integra a los esfuerzos de renovación del espacio público y de consolidación de infraestructura turística en la ciudad.

No obstante, el impacto económico dependerá de la continuidad de las obras, la calidad de su mantenimiento y la capacidad de articular el espacio con los servicios y negocios del entorno. La gestión posterior a la construcción será un factor importante para garantizar su funcionamiento y sostenibilidad.

Proyecto continuará hasta 2027

La apertura de los primeros dos kilómetros marca una etapa inicial de una intervención que todavía debe completar nuevas secciones del frente costero. La programación de la Alcaldía contempla alcanzar los seis kilómetros durante 2027, por lo que el cumplimiento de los plazos y la coordinación de las siguientes obras serán determinantes para completar el corredor.

El Gran Malecón del Mar representa una inversión relevante en infraestructura urbana y turística para Cartagena. Con el respaldo financiero de BBVA, el proyecto busca combinar recuperación del espacio público, protección costera y dinamización económica, con el objetivo de ampliar las áreas de encuentro y recreación disponibles para la población.

Colombia tiene 38 días para recuperar reservas de agua ante El Niño

Colombia enfrenta un periodo decisivo para reforzar las reservas de agua de sus embalses antes del inicio de la temporada seca y prepararse para los posibles efectos del fenómeno de El Niño. El operador del sistema eléctrico, XM, advirtió que quedan 38 días hasta el 30 de noviembre de 2026 para recuperar el almacenamiento hídrico necesario para respaldar la generación de electricidad durante los próximos meses.

Al 22 de octubre, las reservas de los embalses superaban ligeramente el 76% de su capacidad, por debajo de la meta de referencia del 80%. Además, los aportes de agua registrados durante octubre equivalían al 60,51% de la media histórica para ese periodo. La situación genera preocupación debido a la importancia de la generación hidroeléctrica en el abastecimiento eléctrico nacional.

Embalses y lluvias serán determinantes para el suministro eléctrico

El nivel de agua almacenada es un factor clave para la estabilidad del sistema energético colombiano, ya que permite a las centrales hidroeléctricas mantener su generación cuando disminuyen las precipitaciones. Si las reservas no se recuperan antes de la temporada seca, el sistema podría necesitar una mayor participación de las plantas termoeléctricas para atender la demanda.

Según los datos de XM, Antioquia aportó el 54,68% de los recursos hídricos que ingresaron al sistema durante octubre. Le siguieron la región central, con el 20,31%; la oriental, con el 12,6%; Valle, con el 5,36%; Caldas, con el 5%; y el Caribe, con el 2%.

La distribución evidencia la importancia de las regiones con mayor aporte hídrico para la recuperación de los embalses. Sin embargo, la evolución de las reservas dependerá de las precipitaciones que se registren durante las semanas restantes de la temporada de lluvias.

Fenómeno de El Niño aumenta la presión sobre la generación

La posibilidad de que El Niño alcance una intensidad elevada hacia finales de 2026 añade incertidumbre a las previsiones energéticas. Este fenómeno climático puede reducir las lluvias y los caudales de los ríos, lo que limita la disponibilidad de agua para las centrales hidroeléctricas.

En ese escenario, Colombia necesitaría incrementar la generación térmica, que utiliza combustibles como gas natural y derivados líquidos para producir electricidad. Esta alternativa permite compensar parcialmente una menor generación hidráulica, pero requiere garantizar el suministro de combustibles y contar con suficiente capacidad operativa.

La disponibilidad de gas natural constituye otro punto de atención para el sector. Las limitaciones de oferta pueden dificultar la respuesta de las plantas térmicas en periodos de alta demanda, por lo que el abastecimiento energético depende tanto de las reservas hídricas como de la capacidad de generación complementaria.

Retrasos en proyectos agravan los desafíos del sistema

A la incertidumbre climática se suma el retraso en la incorporación de nueva capacidad de generación eléctrica. Según XM, para 2026 se esperaba que ingresaran 4.475 megavatios de capacidad, pero hasta el momento del reporte solo se habían incorporado 1.145 megavatios.

El operador también advirtió que el 50% de los proyectos de transmisión presentaba retrasos frente a sus fechas previstas de entrada en operación. Estas demoras pueden limitar la capacidad de transportar electricidad desde los centros de generación hasta las zonas de consumo y dificultar el aprovechamiento de la energía disponible.

A más largo plazo, XM proyecta que la diferencia entre la oferta y la demanda eléctrica podría alcanzar los 10.603 gigavatios-hora anuales hacia el final de la década, equivalente al 10,6% según sus estimaciones. Esta perspectiva refuerza la necesidad de avanzar con las obras de generación y transmisión, además de mejorar la planificación del sistema.

Precios de electricidad y estabilidad financiera bajo presión

Un periodo de menor disponibilidad hídrica también puede aumentar la volatilidad de los precios de la electricidad en bolsa. Cuando la generación hidroeléctrica disminuye, las plantas térmicas pueden asumir una mayor participación, con costos que dependen del precio y la disponibilidad de los combustibles.

XM identificó entre las empresas más expuestas a este mecanismo de compra a Electrovichada, la Empresa de Servicios Públicos Río Aburrá, Gensa, Termopiedras y Air-e, según los datos con corte al 18 de octubre de 2026.

A estas presiones se suma la situación financiera del mercado mayorista. Al 22 de octubre, las deudas entre sus agentes ascendían a cerca de 4,86 billones de pesos colombianos, de acuerdo con el reporte citado. Estas obligaciones pueden afectar la liquidez de las compañías y la capacidad de cumplir oportunamente con los pagos por la energía adquirida.

Recuperar reservas será clave para afrontar el verano 2026-2027

El plazo hasta el 30 de noviembre constituye una referencia importante para reforzar el almacenamiento de agua antes de la temporada seca. No obstante, alcanzar la meta dependerá de las condiciones meteorológicas y de la evolución de los aportes hídricos durante las próximas semanas.

Al mismo tiempo, Colombia deberá asegurar la disponibilidad de combustibles para la generación térmica, acelerar los proyectos de infraestructura energética y gestionar el crecimiento de la demanda. La coordinación de estos factores será determinante para reducir los riesgos de déficit y mantener la confiabilidad del suministro eléctrico.

La advertencia de XM se suma a las preocupaciones que el sector energético ha planteado durante los últimos meses sobre la capacidad de respuesta frente a El Niño. La evolución de los embalses, la entrada de nueva generación y la ejecución de las obras de transmisión marcarán las condiciones con las que el país afrontará el verano de 2026-2027.

México analiza el potencial de sus recursos y reservas minerales

México cuenta con una amplia riqueza geológica que constituye una base importante para el desarrollo de su industria minera. Según un análisis publicado por Mining México el 27 de octubre de 2026, la actividad minera aporta el 2,8% del producto interno bruto nacional y el 8,7% del PIB industrial, además de generar 416.663 empleos directos en 574 operaciones activas.

Sin embargo, el potencial geológico no garantiza por sí solo que un yacimiento pueda explotarse de manera rentable. La evaluación de los recursos y reservas minerales requiere estudios técnicos, análisis económicos y condiciones operativas que permitan determinar cuánto material puede extraerse y bajo qué condiciones. Este proceso resulta clave para definir las inversiones, planificar nuevas operaciones y estimar la capacidad productiva de los proyectos.

Recursos y reservas: dos conceptos diferentes

En la industria minera, los recursos minerales son concentraciones de materiales presentes en la corteza terrestre que cuentan con perspectivas razonables de extracción económica. Según el nivel de conocimiento geológico y la confianza en la información disponible, se clasifican en inferidos, indicados y medidos.

Las reservas minerales, en cambio, representan la parte económicamente explotable de los recursos medidos o indicados, después de aplicar evaluaciones técnicas y considerar los factores que condicionan su aprovechamiento. Para establecerlas, las empresas deben analizar aspectos como los costos de extracción y procesamiento, los precios de los metales, la disponibilidad de agua, la infraestructura, los permisos y los impactos ambientales y sociales.

Esta diferencia es determinante para evaluar la viabilidad de una operación. Un depósito puede presentar concentraciones atractivas de mineral, pero no convertirse en una reserva si las condiciones técnicas, económicas o regulatorias impiden una explotación rentable.

El análisis también advierte que los cambios legislativos, las restricciones hídricas y los conflictos con comunidades pueden afectar la viabilidad de los proyectos. Por ello, la actualización de los estudios geológicos y económicos es fundamental para conocer la magnitud real de los activos mineros.

Oro y plata mantienen su importancia en la producción nacional

Los metales preciosos y los metales industriales representan una parte significativa de la producción minera mexicana. De acuerdo con las cifras citadas por Mining México, el valor de la producción metálica aumentó un 19,6% en dólares durante 2024. El oro representó el 31% del valor total, seguido por el cobre, con el 26%, y la plata, con el 22%.

En el segmento de la plata, México conserva una posición destacada en el mercado internacional. El país aportó el 22,8% de la oferta mundial, mientras que la denominada Faja de Plata reúne importantes yacimientos con concentraciones elevadas de este metal.

Entre los ejemplos mencionados figura Fresnillo, que reporta reservas probadas y probables de 21,17 millones de toneladas con una ley promedio de 296 gramos de plata por tonelada, además de contenidos de oro, zinc y plomo. Asimismo, complejos como Peñasquito, en Zacatecas, contribuyen al suministro de plata y otros metales.

En el caso del oro, México produjo 117.571 kilogramos durante 2024. Zacatecas concentró el 34,9% de la producción nacional, seguido por Sonora, con el 22,9%, y Guerrero, con el 16,5%.

Entre las operaciones destacadas se encuentran El Limón-Guajes, La Herradura y Peñasquito. A estas se suman proyectos destinados a ampliar o renovar la capacidad productiva, como Media Luna, en Guerrero, y Terronera, en Jalisco.

El cobre concentra oportunidades vinculadas con la electrificación

El cobre constituye otro componente central de la minería mexicana por su utilización en redes eléctricas, equipos industriales, infraestructura energética y tecnologías relacionadas con la electrificación.

Según el artículo, México produjo 717.332 toneladas de cobre de mina en 2024, lo que lo ubicó como el noveno productor mundial. Sonora concentró el 80,1% de la extracción nacional, respaldada por operaciones de gran escala como Buenavista del Cobre, de Grupo México.

La compañía también desarrolla el proyecto El Pilar, para el que se reportan reservas probadas y probables de 317 millones de toneladas. La iniciativa contempla aportar aproximadamente 36.000 toneladas anuales de cátodos de cobre, aunque el calendario de producción depende de la evolución del desarrollo del proyecto.

La disponibilidad de reservas y la continuidad de las inversiones son relevantes para sostener la producción a largo plazo, especialmente en un contexto de demanda asociada con redes eléctricas, infraestructura industrial y tecnologías energéticas.

Minerales industriales amplían la diversidad de México

La riqueza minera mexicana también comprende minerales industriales que abastecen actividades como la construcción, la manufactura y la industria química.

En Baja California Sur, Exportadora de Sal opera en Guerrero Negro una instalación de evaporación solar con una superficie de 80.453 hectáreas y una capacidad superior a ocho millones de toneladas anuales de cloruro de sodio.

México también mantiene una posición relevante en la producción internacional de fluorita, wollastonita y celestita. Estos materiales se emplean en distintos procesos industriales, desde la fabricación de productos químicos y cerámicos hasta aplicaciones metalúrgicas.

La diversificación de la producción permite que la industria minera abastezca diferentes cadenas de valor y no dependa exclusivamente de las cotizaciones del oro, la plata o el cobre. No obstante, el aprovechamiento de cada recurso exige evaluaciones específicas de calidad, demanda, costos y disponibilidad de infraestructura.

El litio enfrenta dificultades para convertirse en reservas comerciales

El litio representa uno de los casos en los que la existencia de recursos geológicos no implica necesariamente una explotación comercial viable. El análisis señala que los depósitos identificados en Sonora, incluido el de Bacadéhuachi, se encuentran en arcillas hectoríticas y presentan desafíos técnicos para la recuperación del mineral.

Para este depósito se citan recursos estimados en 43,3 millones de toneladas, con una ley de litio del 0,30%. Según la publicación, el procesamiento de este tipo de material puede requerir técnicas complejas, como la lixiviación ácida a altas temperaturas y la calcinación, mientras que las tasas de recuperación pueden ser inferiores al 40%.

Estas condiciones influyen en los costos de procesamiento y en la cantidad de litio que podría recuperarse efectivamente. Por ello, los recursos identificados no deben interpretarse como reservas listas para explotación.

A este desafío técnico se suma el marco institucional. La reforma legal mexicana reservó el litio al Estado y estableció la empresa Litio para México para impulsar su desarrollo. Sin embargo, el análisis señala que las limitaciones de presupuesto y tecnología han dificultado convertir los recursos identificados en reservas comercialmente explotables.

El avance de este sector dependerá de la posibilidad de desarrollar procesos económicamente competitivos, asegurar el financiamiento y establecer las condiciones técnicas necesarias para una eventual producción.

Certidumbre técnica y económica define las inversiones

La evaluación de recursos y reservas es una herramienta esencial para determinar si un proyecto puede avanzar desde la exploración hacia el desarrollo de una mina. Las empresas necesitan información geológica confiable, estimaciones de costos, planes de extracción y evaluaciones de riesgos antes de comprometer capital en infraestructura y equipos.

En México, esta necesidad adquiere especial importancia debido a la diversidad de sus depósitos y a las diferencias entre los metales tradicionales y los minerales que requieren tecnologías de procesamiento más complejas. Mientras algunas operaciones cuentan con reservas que respaldan sus planes productivos, otros proyectos todavía necesitan investigación adicional para demostrar su viabilidad.

El análisis concluye que el potencial mineral del país debe acompañarse de certidumbre jurídica, gestión ambiental responsable y acuerdos adecuados con las comunidades. Estos factores, junto con la disponibilidad de infraestructura y tecnología, condicionan la posibilidad de transformar los recursos del subsuelo en reservas económicamente explotables.

Para la industria minera mexicana, el desafío no consiste únicamente en identificar nuevos yacimientos, sino en demostrar que pueden desarrollarse de manera técnica, financiera y ambientalmente viable. Esa distinción será determinante para sostener la producción, orientar las inversiones y aprovechar la riqueza mineral del país a largo plazo.

Minería en México proyecta repunte de inversión pese a desafíos regulatorios

La industria minera mexicana enfrenta un escenario marcado por el aumento del valor de los metales, los cambios regulatorios y la expectativa de recuperación de las inversiones en nuevos proyectos. De acuerdo con un análisis publicado por Mining México el 27 de octubre de 2026, el sector prevé que la inversión minera total alcance los US$6.400 millones durante este año, lo que representaría un incremento del 30,8% respecto al periodo anterior.

El panorama combina oportunidades vinculadas con la transición energética y la relocalización de las cadenas de suministro en Norteamérica con desafíos relacionados con los permisos, la seguridad y la relación con las comunidades. Aunque los precios internacionales han impulsado el valor de la producción, el crecimiento no se ha traducido necesariamente en un mayor volumen de extracción.

El valor de la producción aumenta, pero cae la extracción física

En 2024, el valor de la producción minero-metalúrgica de México alcanzó los 379.290 millones de pesos, equivalentes a aproximadamente US$17.500 millones, según las cifras recogidas por el análisis. El resultado representó un incremento del 21,2% frente al año anterior, impulsado principalmente por las cotizaciones de los metales.

El oro concentró el 30,6% del valor de la producción, seguido por el cobre, con el 27,2%, y la plata, con el 17,6%. Sin embargo, el documento advierte que la extracción física disminuyó de 45,5 millones de toneladas en 2018 a 37,8 millones en 2024.

Esta diferencia entre el valor económico y el volumen extraído refleja una de las principales dificultades de la industria: los precios favorables pueden elevar los ingresos del sector, pero no sustituyen la necesidad de desarrollar nuevos yacimientos y ampliar la capacidad productiva.

El análisis también señala que la inversión en nuevos proyectos cayó un 49,2% durante 2025, hasta alcanzar su nivel más bajo en dos décadas. Para 2026, la expectativa de recuperación está vinculada con la liberación de permisos y el avance de obras subterráneas.

Cambios legales condicionan el desarrollo de nuevos proyectos

La reforma minera de 2023 modificó las condiciones para el otorgamiento de concesiones y reforzó los requisitos relacionados con la disponibilidad de agua, los planes de cierre y las consultas a comunidades indígenas y afromexicanas. Entre los cambios señalados se encuentra la reducción de la vigencia de las concesiones de 50 a 30 años y la incorporación de mecanismos de licitación pública.

Estas disposiciones forman parte de un marco regulatorio que exige a las empresas integrar desde etapas tempranas aspectos ambientales y sociales en sus planes de desarrollo. Al mismo tiempo, el análisis identifica las demoras en los permisos y la incertidumbre jurídica como factores que han influido en el ritmo de inversión.

Otro punto relevante es el régimen del litio. El Estado mexicano reservó este recurso para la nación y creó Litio para México como entidad encargada de su desarrollo. El artículo también menciona controversias internacionales relacionadas con la cancelación de concesiones, entre ellas los casos de Ganfeng Lithium y Almaden Minerals.

La evolución de estos procedimientos puede influir en la percepción de riesgo de los inversionistas y en las decisiones sobre nuevos proyectos. No obstante, el efecto concreto dependerá de la resolución de cada controversia y de las condiciones que establezcan las autoridades.

Permisos ambientales y tecnologías sostenibles

La gestión ambiental constituye otro componente de la estrategia para reactivar proyectos. Según el análisis, la Secretaría de Medio Ambiente y Recursos Naturales (Semarnat) evaluó 176 expedientes que permanecían detenidos y aprobó 110, vinculados con inversiones estratégicas en estados como Zacatecas, Sonora, Chihuahua y Durango.

El documento destaca que los permisos ambientales incorporan compromisos relacionados con la reforestación, el manejo del agua y el uso de electricidad procedente de fuentes renovables. Estas exigencias se suman a la necesidad de mantener controles sobre los residuos y las instalaciones de almacenamiento de relaves.

Entre las tecnologías mencionadas figura el uso de jales secos, una alternativa que puede facilitar la recuperación de agua y modificar la forma en que se gestionan los residuos mineros. Sin embargo, sus resultados dependen de las características de cada operación, el diseño de las instalaciones y las medidas de control implementadas.

La adopción de tecnologías de menor impacto puede contribuir a mejorar el desempeño ambiental de las operaciones, aunque requiere inversiones, planificación y supervisión continua.

Sonora, Zacatecas y Chihuahua concentran proyectos relevantes

La cartera minera mexicana incluye iniciativas de cobre, oro, plata y otros metales en distintas etapas de desarrollo. El análisis identifica a Sonora, Zacatecas y Chihuahua entre los estados con proyectos relevantes para las próximas inversiones.

En Sonora, destacan El Pilar, de Grupo México, con una inversión estimada de US$430 millones y una producción proyectada de 36.000 toneladas anuales de cátodos de cobre a partir de 2029. También figura la concentradora Buenavista Zinc, cuyo costo estimado asciende a US$439 millones. En oro, Alamos Gold continúa trabajando en objetivos subterráneos en Mulatos, mientras Silver Tiger y Sonoro Gold avanzan en los proyectos El Tigre y Cerro Caliche.

En Zacatecas, el proyecto San Nicolás, desarrollado por Teck Resources y Agnico Eagle Mines, contempla una inversión estimada de entre US$1.100 millones y US$1.400 millones para extraer cobre, zinc, oro y plata. También destaca Camino Rojo, de Orla Mining, que considera la continuidad de sus operaciones y el desarrollo de recursos subterráneos.

En Chihuahua, la cartera incluye el proyecto de plata Cordero, de Discovery Silver, con una inversión estimada de US$1.377 millones, y Orisyvo, de Fresnillo PLC, para el desarrollo de una mina subterránea de oro, con una inversión prevista de US$500 millones.

Por su parte, Durango registra iniciativas como Metates, de Chesapeake Gold, y La Preciosa, de Avino Silver and Gold. En Jalisco, el proyecto Terronera, de Endeavour Silver, completó infraestructura tras una inversión de US$332 millones y avanzó hacia las pruebas operativas.

Estas iniciativas representan oportunidades para la actividad minera y sus proveedores, aunque sus calendarios de construcción y producción están sujetos a los avances técnicos, financieros y regulatorios de cada proyecto.

Minerales críticos fortalecen la estrategia regional

La transición energética y la demanda de materias primas para nuevas tecnologías también forman parte de las perspectivas de la minería mexicana. En febrero de 2026, México y Estados Unidos formalizaron un plan de acción bilateral sobre minerales críticos, orientado a reforzar las cadenas de suministro regionales.

La cooperación contempla el intercambio de información geológica y el desarrollo de oportunidades relacionadas con minerales estratégicos. El análisis atribuye al Servicio Geológico Mexicano la identificación de áreas prospectivas para recursos polimetálicos, litio y tierras raras.

Además de los metales utilizados en baterías y tecnologías energéticas, México mantiene una posición relevante en minerales industriales. El documento destaca su participación en la producción mundial de fluorita, wollastonita y celestita, recursos empleados en diferentes procesos industriales.

La evolución de estas cadenas de suministro dependerá de la disponibilidad de proyectos económicamente viables, la infraestructura para procesar los minerales y las condiciones comerciales entre los países de la región.

Seguridad y relación con las comunidades siguen entre los desafíos

Más allá de los factores geológicos y regulatorios, la seguridad pública representa otro reto para las operaciones mineras. El análisis menciona riesgos como la extorsión a proveedores, el robo de metales y los ataques contra el transporte de carga.

Según las cifras recogidas en la publicación, el gasto de la industria en seguridad privada pasó de US$105,7 millones en 2024 a US$108,7 millones en 2025. Estos costos reflejan la necesidad de proteger las instalaciones, el personal y los materiales durante las distintas etapas de la operación.

La relación con las comunidades también es determinante para la continuidad de los proyectos. La consulta, el manejo responsable del agua, la atención de impactos ambientales y la generación de beneficios locales pueden influir en la aceptación social y en el avance de las inversiones.

En conjunto, la minería mexicana afronta 2026 con expectativas de recuperación de capital y una cartera diversificada de proyectos, pero su crecimiento dependerá de que las inversiones previstas se materialicen. La certidumbre regulatoria, la capacidad de obtener permisos, la seguridad y el cumplimiento de los compromisos ambientales y sociales serán factores centrales para convertir el valor actual de los metales en mayor producción y desarrollo de nuevos yacimientos.
Kingsmen descubre plata de alta ley en Chihuahua

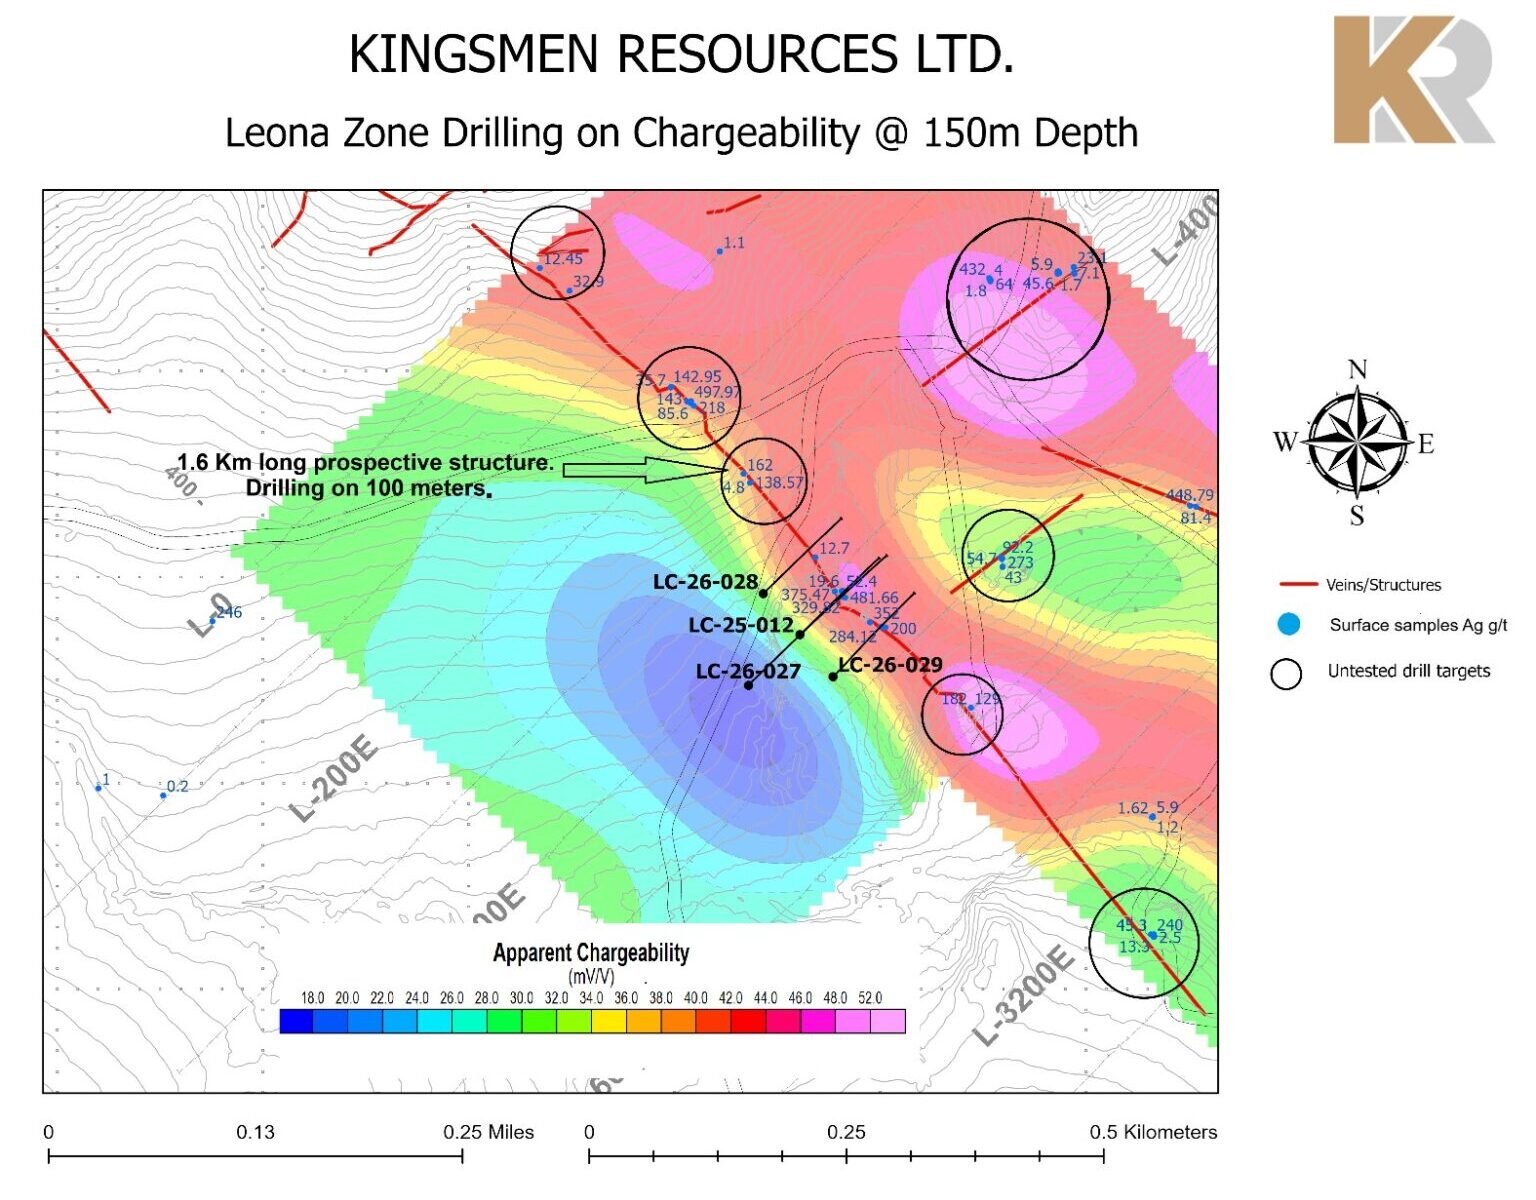
La empresa canadiense Kingsmen Resources Ltd. reportó un nuevo descubrimiento de mineralización de plata de alta ley en el proyecto Las Coloradas, ubicado en el distrito minero de Parral, en Chihuahua, México. Los resultados corresponden a tres perforaciones diamantinas realizadas en la zona Leona, dentro de la estructura Soledad II, donde se identificaron concentraciones de hasta 899 gramos por tonelada (g/t) de plata equivalente.

Los sondeos confirmaron la presencia de mineralización superficial a lo largo de más de 100 metros de extensión y a profundidades superiores a los 50 metros. El hallazgo amplía los objetivos de exploración de la compañía en una estructura que, según su modelo geológico, alcanza aproximadamente 1,6 kilómetros de longitud, aunque hasta ahora solo se ha investigado mediante perforaciones un tramo inicial de alrededor de 100 metros.

Perforaciones identifican concentraciones elevadas de plata

Los resultados más destacados proceden de los pozos LC-26-028 y LC-26-029. El primero interceptó 566 g/t de plata equivalente en un intervalo de 2,52 metros, con contenidos de 348 g/t de plata y 0,42 g/t de oro. Dentro de ese tramo se identificó una sección de 1,25 metros con 899 g/t de plata equivalente, incluidos 532 g/t de plata y 0,67 g/t de oro.

Por su parte, el pozo LC-26-029 registró 303 g/t de plata equivalente en un intervalo de 6,50 metros, con 191 g/t de plata y 0,30 g/t de oro. El tramo incluyó una sección de 1,35 metros con 787 g/t de plata equivalente, 466 g/t de plata y 0,62 g/t de oro.

Las muestras también presentaron contenidos de otros metales, entre ellos plomo y zinc. Estos resultados aportan información sobre la composición de la mineralización y ayudarán a orientar las siguientes etapas de exploración.

Las leyes reportadas corresponden a intervalos específicos de perforación y no representan el promedio de todo el depósito ni permiten determinar, por sí solas, su rentabilidad económica.

Soledad II concentra nuevos objetivos de exploración

La estructura Soledad II constituye uno de los principales objetivos de Kingsmen en Las Coloradas. De acuerdo con la interpretación geológica de la empresa, su extensión conocida alcanza aproximadamente 1,6 kilómetros, pero la perforación se ha concentrado hasta ahora en una sección limitada de esa longitud.

La compañía considera que existen otros sectores con características geológicas similares a las de la zona Leona que todavía no han sido perforados. La identificación de nuevos intervalos mineralizados permitiría evaluar si la plata de alta ley mantiene continuidad en otras partes de la estructura.

Un elemento relevante es la orientación de las estructuras geológicas. Soledad II presenta un buzamiento hacia el oeste, mientras que la veta Soledad, situada aproximadamente 250 metros al este, se inclina hacia el este. Kingsmen ha identificado zonas de interés donde convergen estructuras con orientaciones noroeste y noreste, que podrían favorecer concentraciones de mineralización y mayores espesores.

La confirmación de estos objetivos requerirá nuevas perforaciones y análisis adicionales para establecer la continuidad, geometría y extensión real de las zonas mineralizadas.

Empresa amplía estudios en áreas con cobertura superficial

Además de los avances en Soledad II, Kingsmen identificó un área de aproximadamente 430 hectáreas entre esta estructura y la zona Saddle. El sector presenta cobertura superficial y constituye otro objetivo para ampliar la exploración del proyecto.

Los estudios preliminares, incluidos trabajos geofísicos, han permitido reconocer anomalías estructurales que la empresa considera de interés. Estos resultados servirán para seleccionar sectores que podrían ser evaluados en futuras campañas.

Las anomalías geofísicas no confirman por sí mismas la existencia de un yacimiento económicamente explotable. Su función es orientar la investigación y ayudar a priorizar los lugares donde la perforación podría aportar información relevante sobre el subsuelo.

La combinación de los datos geológicos y geofísicos será importante para determinar si existen otras estructuras mineralizadas comparables con las identificadas en Leona.

Las Coloradas refuerza su potencial en el distrito de Parral

El proyecto se encuentra en el histórico distrito minero de Parral, dentro del Cinturón de Plata Central Mexicano, una región con antecedentes de mineralización de plata y oro. Este contexto geológico constituye una referencia para la exploración, aunque cada zona requiere estudios propios para determinar sus características y potencial.

Los nuevos resultados se suman a las campañas anteriores de Kingsmen en Las Coloradas, donde la compañía ha investigado distintas estructuras mediante perforación diamantina. En julio de 2026, la empresa ya había comunicado resultados que respaldaban la continuidad de la mineralización de alta ley en el sistema Soledad, incluyendo intersecciones a mayor profundidad.

La nueva campaña aporta evidencia adicional en Soledad II y abre la posibilidad de estudiar sectores que aún no han sido evaluados mediante perforaciones sistemáticas.

Próximos pasos dependerán de nuevas perforaciones

Para Kingsmen Resources, el siguiente desafío será comprobar si la mineralización detectada en Leona se extiende a lo largo de una mayor parte de Soledad II y si existen otros sectores con características comparables. Los futuros trabajos deberán precisar la continuidad de las leyes, los espesores mineralizados y la distribución de los metales.

También será necesario avanzar en estudios metalúrgicos y evaluaciones técnicas antes de establecer el potencial económico del proyecto. Los resultados actuales corresponden a una etapa exploratoria y no constituyen todavía una estimación de recursos minerales ni una decisión de desarrollar una operación minera.

El descubrimiento representa un avance en el conocimiento geológico de Las Coloradas y fortalece la cartera de objetivos de exploración de la compañía en Chihuahua. La magnitud de su potencial, sin embargo, dependerá de los resultados que se obtengan en las siguientes etapas de investigación.

DSV inaugura centro logístico de 853.000 pies cuadrados en Texas

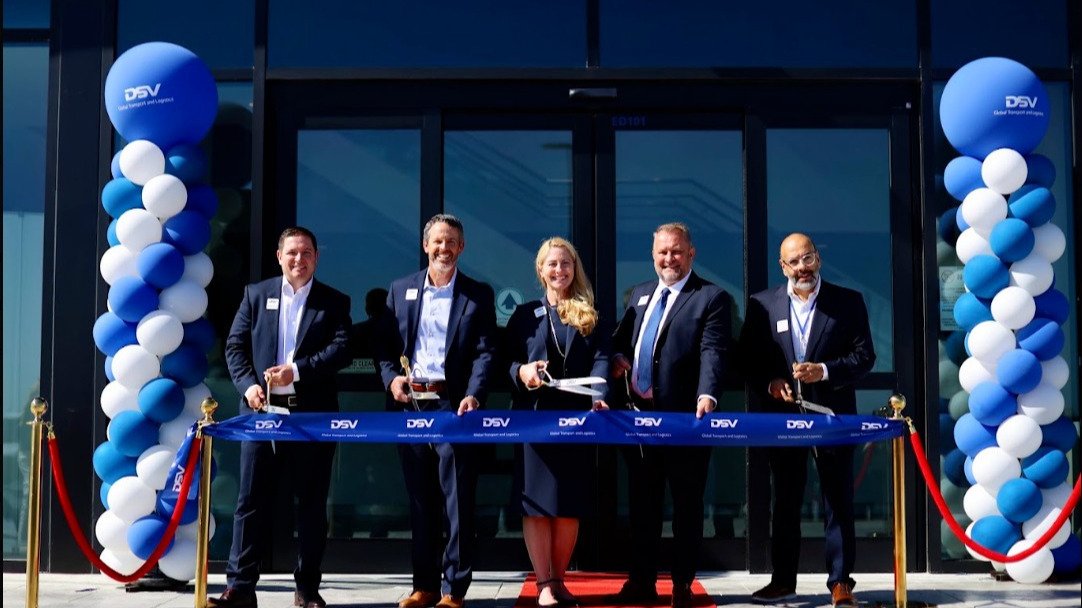
La compañía global de transporte y logística DSV inauguró un nuevo centro logístico de 853.000 pies cuadrados en Laredo, Texas, Estados Unidos, con el objetivo de fortalecer el comercio transfronterizo y optimizar el movimiento de mercancías entre Estados Unidos y México. El proyecto representa una inversión de aproximadamente US$90 millones y concentra servicios de almacenamiento, transporte, gestión aduanal, administración de inventarios, preparación de pedidos y distribución.

La instalación se ubica en uno de los principales corredores comerciales de Norteamérica y forma parte de la estrategia de la compañía para ampliar su capacidad operativa frente a las necesidades de las empresas manufactureras, industriales y comerciales que dependen de cadenas de suministro entre ambos países.

Infraestructura integrada para agilizar el comercio

El nuevo complejo reúne distintas operaciones logísticas en una sola instalación, lo que permite a las empresas centralizar procesos que tradicionalmente requieren varios proveedores. Entre sus servicios figuran el transporte terrestre, la logística contractual, la intermediación aduanera y la preparación de pedidos para diferentes canales de distribución.

Uno de los principales atributos del centro es la integración de servicios aduanales estadounidenses para mercancías que ingresan al país y el procesamiento aduanal mexicano en las propias instalaciones. Esta capacidad busca simplificar los procedimientos fronterizos, reducir los tiempos asociados al traslado de carga y facilitar el cumplimiento de los requisitos comerciales.

La infraestructura también incorpora almacenamiento bajo esquemas de depósito aduanero y Zona de Comercio Exterior (FTZ, por sus siglas en inglés), alternativas que pueden ayudar a las empresas a gestionar sus inventarios y operaciones de comercio internacional con mayor flexibilidad.

Tecnología para almacenamiento y distribución

El centro dispone de sistemas de gestión de almacenes, preparación de pedidos omnicanal y operaciones de transferencia directa de mercancías (cross-docking). Asimismo, permite administrar inventarios y preparar pedidos por unidad de mantenimiento de existencias (SKU), capacidades relevantes para compañías que manejan una amplia variedad de productos.

Estas herramientas permiten atender operaciones de comercio electrónico, distribución industrial y almacenamiento de mercancías a corto o largo plazo. La integración de procesos busca mejorar la visibilidad de los inventarios y coordinar de manera más eficiente las distintas etapas de la cadena logística.

La instalación está diseñada para atender a múltiples clientes y sectores, con soluciones que pueden adaptarse a diferentes volúmenes de carga y necesidades de distribución. Con ello, DSV busca ofrecer una plataforma para empresas que requieren ampliar sus operaciones sin desarrollar infraestructura logística propia.

Laredo refuerza su posición como corredor comercial

La ubicación del centro resulta estratégica por la relevancia de Laredo como punto de conexión entre los mercados estadounidense y mexicano. Su acceso a la carretera interestatal I-35 facilita la articulación del transporte de mercancías con otras regiones de Estados Unidos y con los principales flujos comerciales que cruzan la frontera.

El desarrollo también forma parte de la expansión de DSV en la región fronteriza, donde la compañía mantiene operaciones en otros puntos de Texas, además de instalaciones en California. La empresa abrió recientemente una oficina en McAllen, con lo que continúa reforzando su red de servicios para el intercambio comercial entre ambos países.

La inversión responde a la necesidad de contar con infraestructura capaz de integrar transporte, almacenamiento y gestión aduanera en un contexto de cadenas de suministro cada vez más complejas. Para las empresas que operan entre Estados Unidos y México, disponer de servicios concentrados en un mismo punto puede facilitar la coordinación de entregas y la administración de inventarios.

Inversión para atender la demanda logística de Norteamérica

La inauguración del complejo representa un nuevo desarrollo de infraestructura logística en la frontera estadounidense y refuerza la capacidad de DSV para atender operaciones de comercio internacional. La compañía cuenta con cerca de 150.000 colaboradores en más de 90 países y ofrece servicios de transporte aéreo, marítimo y terrestre, además de soluciones de almacenamiento y logística contractual.

Con esta nueva instalación, DSV busca responder a la demanda de servicios integrados de distribución y comercio transfronterizo, en particular para empresas que necesitan mejorar la eficiencia de sus operaciones en Norteamérica. La evolución de los flujos comerciales y la capacidad de la infraestructura fronteriza para procesar mayores volúmenes serán factores importantes para determinar el impacto del proyecto en la competitividad logística regional.

El Salto y Zapopan impulsan expansión industrial en Jalisco

El mercado inmobiliario industrial de Guadalajara, en el estado mexicano de Jalisco, aceleró su crecimiento durante el tercer trimestre de 2026, impulsado por la demanda de espacios para actividades manufactureras, logísticas y tecnológicas. Según el informe MarketView de CBRE, entre julio y septiembre se incorporaron 180.600 metros cuadrados de superficie industrial, mientras que la tasa de vacancia disminuyó de 6% a 4,8%.

Con estas nuevas entregas, el inventario de inmuebles industriales clase A alcanzó los 6,04 millones de metros cuadrados. El desempeño refleja la expansión de los principales corredores industriales de la región, especialmente El Salto y Zapopan Norte, donde las empresas continúan buscando instalaciones para ampliar sus operaciones.

El Salto concentra las nuevas entregas industriales

El municipio de El Salto se consolidó como el principal polo de crecimiento industrial de la zona metropolitana de Guadalajara, al concentrar el 48% del inventario total y la totalidad de los nuevos espacios incorporados durante el tercer trimestre.

La actividad comercial incluyó arrendamientos de edificios especulativos, desarrollos construidos a la medida de las necesidades de empresas y superficies comprometidas previamente. Este dinamismo permitió absorber parte de la nueva oferta y reducir la disponibilidad de inmuebles en el mercado.

Por su parte, Zapopan Norte mantuvo su posición como el segundo corredor industrial más importante, con 1,34 millones de metros cuadrados. Periférico Sur registró 760.000 metros cuadrados, mientras que el corredor de López Mateos también forma parte de las zonas donde se prevén nuevos desarrollos a mediano plazo.

Demanda supera los 523.000 metros cuadrados en 2026

La demanda de espacios industriales mostró un avance significativo durante los primeros nueve meses del año. Entre enero y septiembre, la absorción bruta —que contabiliza los espacios comercializados— superó los 523.000 metros cuadrados, mientras que la absorción neta alcanzó los 377.700 metros cuadrados.

Solo durante el tercer trimestre, la absorción bruta llegó a 267.100 metros cuadrados y la neta sumó 241.200 metros cuadrados. Estas cifras estuvieron impulsadas por nuevos arrendamientos, ampliaciones de instalaciones, renovaciones de contratos, prearrendamientos y proyectos build-to-suit, diseñados específicamente para las necesidades de los ocupantes.

Al cierre de septiembre, la superficie disponible se situó en 291.900 metros cuadrados. Para CBRE, el comportamiento del mercado evidencia una demanda estable, respaldada en buena medida por empresas que amplían sus operaciones y por la ocupación de espacios recién construidos.

Más de 364.000 metros cuadrados están en construcción

La oferta industrial continúa ampliándose para responder a las necesidades de las empresas. Al cierre del tercer trimestre, los proyectos en construcción sumaron 364.300 metros cuadrados, mientras que cerca de 2 millones de metros cuadrados adicionales se encontraban en etapa de planeación.

La materialización de estos proyectos dependerá de la evolución de la demanda, la disponibilidad de infraestructura y la viabilidad de cada desarrollo. En ese contexto, los corredores industriales competirán por atraer inversiones que requieren instalaciones especializadas, conectividad y condiciones operativas adecuadas.

Jalisco cuenta con una base manufacturera diversificada, que incluye los sectores electrónico, farmacéutico, automotriz y agroindustrial. A estas actividades se suman las necesidades potenciales de la manufactura avanzada, los centros de datos y las operaciones vinculadas con inteligencia artificial, que demandan mayores capacidades eléctricas y de conectividad.

Inversión y energía condicionan el crecimiento futuro

El dinamismo inmobiliario también está respaldado por la llegada de capitales al estado. De acuerdo con información de la Secretaría de Economía de México, Jalisco captó US$1.406,5 millones en inversión extranjera directa durante el primer semestre de 2026, una cifra superior al monto recibido durante todo 2025.

Asimismo, la Asociación de Parques Industriales del Estado de Jalisco prevé inversiones superiores a US$625 millones en nuevos parques y naves industriales durante 2026, frente a los US$600 millones reportados en 2025.

Sin embargo, la disponibilidad de electricidad será uno de los principales factores para sostener la expansión. La Secretaría de Desarrollo Energético Sustentable estima que la demanda eléctrica incremental de Jalisco alcanzará los 4.000 megavatios hacia 2030, debido al crecimiento de los parques industriales y la llegada de nuevos proyectos.

Entre las iniciativas previstas para atender estas necesidades figura una planta de ciclo combinado en Acatlán de Juárez, con una capacidad neta aproximada de 480 megavatios. Además, empresas vinculadas con centros de datos han mostrado interés en evaluar ubicaciones en la región, aunque todavía no se han confirmado operaciones.

El panorama apunta a una nueva etapa de crecimiento para el mercado industrial de Guadalajara, en la que la construcción de instalaciones y parques deberá avanzar de la mano con la infraestructura energética y la conectividad. La capacidad de atender estos requerimientos será determinante para consolidar a El Salto, Zapopan y otros corredores de Jalisco como destinos competitivos para nuevas inversiones manufactureras y tecnológicas.

IIMP alerta que retraso de la Ley MAPE podría prolongar el Reinfo

El Instituto de Ingenieros de Minas del Perú (IIMP) advirtió que una demora en el debate y aprobación de la Ley de la Pequeña Minería y Minería Artesanal (Ley MAPE) podría utilizarse como argumento para impulsar una nueva ampliación del Registro Integral de Formalización Minera (Reinfo), cuya vigencia está prevista hasta el 31 de diciembre de 2026.

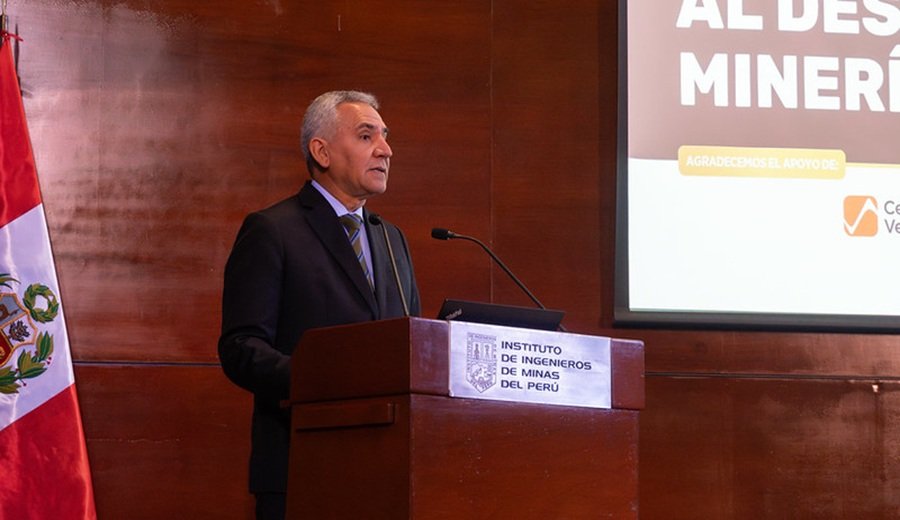
La advertencia fue formulada por Gustavo De Vinatea, gerente general del IIMP, durante una entrevista con RPP Regional. El representante del gremio señaló que existe el riesgo de que la falta de una nueva legislación sea presentada como motivo para mantener vigente el registro, pese a que, según sostuvo, el marco legal actual permite continuar con la formalización de pequeños productores mineros y mineros artesanales.

IIMP cuestiona que el cierre del Reinfo dependa de una nueva ley

De Vinatea consideró que el fin del Reinfo no debería condicionarse a la aprobación de la Ley MAPE. Según explicó, el país ya cuenta con la Ley General de Minería y con normas específicas para promover la pequeña minería y la minería artesanal, por lo que existirían herramientas legales para continuar con estos procesos sin necesidad de extender nuevamente el registro.

El representante del IIMP alertó que una eventual demora en el Congreso podría convertirse en un argumento para solicitar otra prórroga hacia finales del año. En su opinión, el carácter temporal del mecanismo se ha desvirtuado debido a sus sucesivas ampliaciones, que no han permitido resolver de manera definitiva los problemas de formalización.

El Reinfo fue creado como una herramienta transitoria para que los operadores mineros regularicen su situación. Sin embargo, el IIMP cuestiona que su permanencia haya permitido que numerosos inscritos continúen en el proceso sin completar los requisitos exigidos para alcanzar la formalidad.

Ley MAPE busca reforzar la fiscalización minera

Respecto al proyecto de Ley MAPE presentado por el Poder Ejecutivo, De Vinatea destacó que la propuesta contempla medidas orientadas a enfrentar dos problemas que, según el gremio, han debilitado el proceso actual: la falta de fiscalización efectiva y los espacios de impunidad.

Como antecedente, recordó que el Reinfo llegó a registrar alrededor de 80.000 inscritos, pese a que una parte de ellos no cumplía con las exigencias necesarias para completar su formalización. Para el IIMP, esta situación evidencia la necesidad de establecer mecanismos más rigurosos de supervisión y control.

Entre los cambios destacados por el representante figura la creación del Formape, así como el retorno de las competencias de fiscalización y control de la pequeña minería y la minería artesanal al ámbito nacional, con una ejecución desconcentrada en las regiones.

La finalidad de estas medidas sería fortalecer la capacidad del Estado para supervisar las operaciones y evitar que el nuevo sistema reproduzca las deficiencias atribuidas al Reinfo. No obstante, el alcance definitivo de estas disposiciones dependerá del texto legislativo que se debata y apruebe.

El vencimiento de diciembre presiona el debate legislativo

La proximidad del 31 de diciembre coloca la discusión de la Ley MAPE entre los asuntos pendientes más relevantes para el sector minero peruano. La definición del nuevo marco normativo determinará cómo continuará la formalización de los pequeños productores y mineros artesanales, así como las condiciones que deberán cumplir para operar legalmente.

El IIMP sostuvo que el cierre del Reinfo debe concretarse dentro del plazo previsto y que la ausencia de una nueva ley no debería convertirse automáticamente en una razón para ampliar su vigencia. Al mismo tiempo, el gremio destacó la disposición del Ministerio de Energía y Minas (Minem) para recoger observaciones de las instituciones vinculadas al sector.

El desafío para las autoridades será conciliar la continuidad de los procesos de formalización con mayores exigencias de control, trazabilidad y cumplimiento normativo. Mientras tanto, la advertencia del IIMP vuelve a poner en el centro del debate la posibilidad de otra prórroga y la necesidad de definir reglas permanentes para la pequeña minería y la minería artesanal.

Petroperú proyecta ahorrar US$180 millones con crudo ecuatoriano

Petroperú proyecta alcanzar ahorros de hasta US$180 millones anuales mediante la compra directa de petróleo ecuatoriano, en un contexto en el que la Refinería de Talara todavía opera por debajo de su capacidad de diseño. Los acuerdos de suministro con la estatal Petroecuador contemplan la entrega de 16,2 millones de barriles entre noviembre de 2026 y septiembre de 2027, volumen que cubriría más del 60% de las necesidades estimadas de materia prima de la instalación durante ese periodo.

La operación busca reducir los costos de adquisición y transporte del crudo, además de mejorar la planificación del abastecimiento. Sin embargo, el resultado económico esperado dependerá tanto de la ejecución de los contratos como de la capacidad de Petroperú para incrementar el procesamiento de la refinería y consolidar su recuperación operativa.

Compra directa reduciría los costos de abastecimiento

Los contratos se adjudicaron mediante licitaciones internacionales convocadas por Petroecuador. El primero comprende 4,32 millones de barriles durante seis meses, mientras que el segundo considera 11,88 millones de barriles en un periodo de once meses. Las entregas están previstas entre noviembre de 2026 y septiembre de 2027.

Según las estimaciones de ProInversión, la adquisición directa permitiría reducir entre US$8 y US$10 el costo por barril frente a compras anteriores. El ahorro estimado sería de aproximadamente US$3 millones por cargamento, con un beneficio potencial de hasta US$180 millones anuales.

La logística representa otro componente importante de esta estrategia. El traslado del petróleo ecuatoriano tomaría alrededor de tres días, frente a los 17 días estimados para rutas anteriores. Asimismo, el costo del flete marítimo podría disminuir de entre US$7 millones y US$8 millones a aproximadamente US$1,8 millones por buque.

La menor distancia entre el proveedor y la refinería también facilitaría la programación de los despachos y la reposición de inventarios. De acuerdo con la información difundida sobre los acuerdos, esta ventaja podría contribuir a reducir la exposición a contingencias logísticas y fortalecer la continuidad del suministro.

Refinería de Talara busca elevar su capacidad de procesamiento

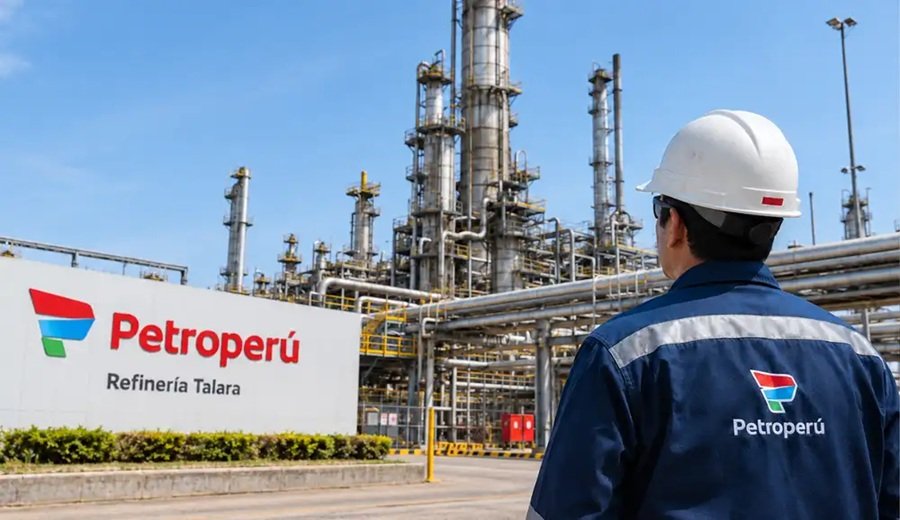
La Nueva Refinería de Talara cuenta con una capacidad de destilación de diseño de 95.000 barriles diarios. No obstante, Petroperú informó que actualmente opera al 64% de ese nivel, equivalente a aproximadamente 60.800 barriles por día.

La empresa espera superar los 80.000 barriles diarios hacia el cierre de 2026. Para alcanzar ese objetivo, uno de los componentes clave es la puesta en operación de la unidad de Flexicoking, cuyos trabajos programados de inspección y mantenimiento ya culminaron y que continúa en maniobras de arranque.

La recuperación de esta unidad es relevante para incrementar el procesamiento de crudo y mejorar el aprovechamiento de la infraestructura de la refinería. Por ello, el suministro asegurado constituye una condición importante, pero no suficiente por sí sola: Petroperú también necesita consolidar la operatividad de sus instalaciones para acercarse a los niveles previstos.

Acuerdo retoma la relación comercial con Petroecuador

Los contratos marcan la reanudación de las relaciones comerciales entre Petroperú y Petroecuador después de cuatro años. La adquisición directa busca diversificar las fuentes de abastecimiento y reducir la dependencia de operaciones con mayores costos de transporte e intermediación.

La estrategia se enmarca en los esfuerzos por mejorar las condiciones comerciales de compra de petróleo y fortalecer el suministro para el mercado peruano. Si se concretan los volúmenes y ahorros proyectados, la operación podría aliviar parte de los costos asociados al abastecimiento de la Refinería de Talara.

No obstante, el efecto financiero definitivo deberá evaluarse a medida que se realicen las entregas y se verifiquen los ahorros obtenidos. También será importante observar si el incremento del procesamiento previsto se materializa dentro del calendario anunciado.

Recuperación operativa y financiera sigue siendo un desafío

La estrategia de abastecimiento se desarrolla mientras Petroperú enfrenta cuestionamientos sobre su situación financiera y su proceso de recuperación. La Federación Nacional de Trabajadores Petroleros del Perú ha advertido sobre las restricciones de liquidez y ha solicitado aclaraciones respecto al financiamiento de la empresa y al papel de ProInversión.

En paralelo, la compañía mantiene pendiente la reactivación del Lote 192, ubicado en Loreto. En octubre de 2026 se aprobó la transferencia a Petroperú de la participación contractual que mantenía Altamesa Energy Perú, con lo que la petrolera estatal volvió a concentrar el 100% del contrato. Sin embargo, este cambio no implica que la producción del lote se haya reanudado ni establece una fecha para su retorno a operaciones.

En ese escenario, la compra de crudo ecuatoriano representa una medida para optimizar el abastecimiento de Talara, mientras la empresa busca recuperar sus niveles de procesamiento y fortalecer su desempeño económico. El cumplimiento de las metas dependerá de la ejecución de los contratos, la puesta en marcha de las unidades pendientes y la capacidad de sostener las operaciones.