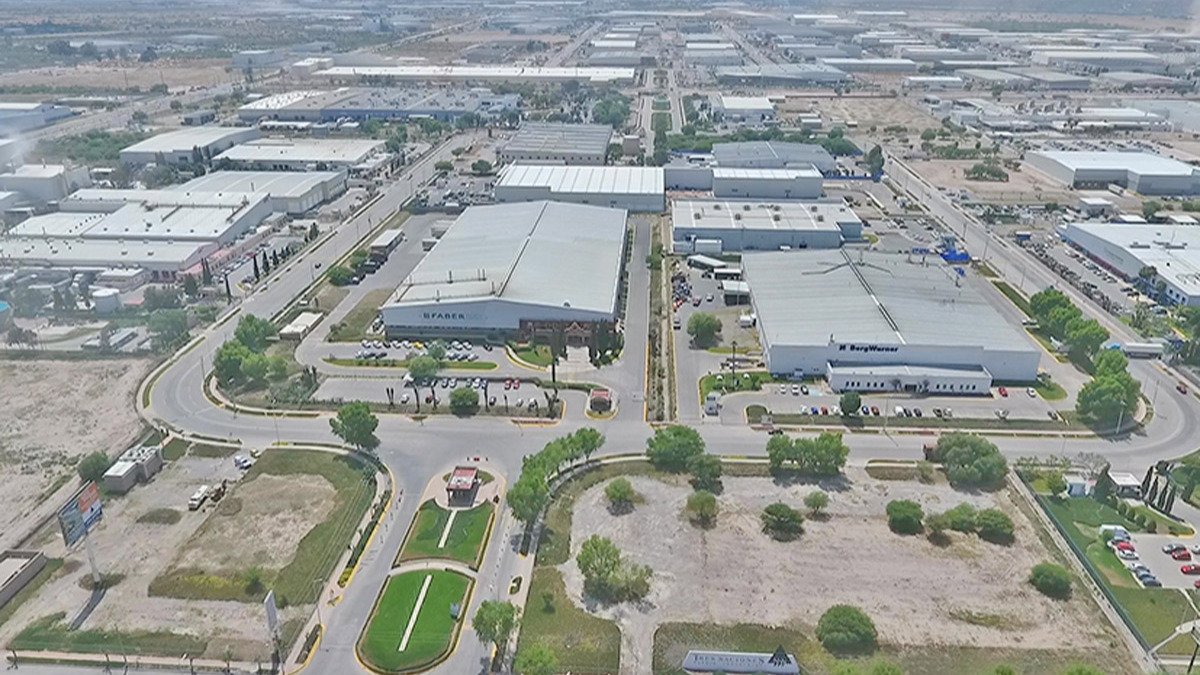

El mercado inmobiliario industrial de México alcanzó un inventario de 115,1 millones de metros cuadrados al cierre del tercer trimestre de 2026, un incremento de 5,5 millones de m² frente al mismo periodo del año anterior. El crecimiento de la oferta, acompañado por una mayor disponibilidad de espacios, está llevando a desarrolladores y empresas a ajustar el ritmo de construcción y ocupación de nuevas instalaciones.
De acuerdo con el Reporte Industrial de Solili, la superficie vacante llegó a 6,3 millones de m² en septiembre, equivalente a una tasa de vacancia nacional de 5,5%. El indicador se encuentra por encima del mínimo de 1,8% registrado a mediados de 2023, cuando el auge de nuevas inversiones manufactureras y el fenómeno del nearshoring redujeron significativamente los espacios disponibles.
La mayor disponibilidad se concentra en varios mercados de la frontera norte. Tijuana registró una vacancia de 10,2%, seguida de Reynosa con 7,3%, Monterrey con 7% y Ciudad Juárez con 6%. En contraste, Aguascalientes presentó una tasa de 0,9%, Puebla de 2,1% y Saltillo de 2,3%, reflejando condiciones de oferta más ajustadas en estos mercados.
Construcción industrial reduce su ritmo
El incremento de espacios disponibles también se refleja en la superficie que actualmente se encuentra en construcción. México cerró septiembre con 3,4 millones de m² en desarrollo, una cifra considerablemente inferior a los más de 5,9 millones de m² que se encontraban en construcción a finales de 2024. Entre enero y septiembre de 2026 comenzaron obras por 2,5 millones de m², 35% menos que durante el mismo periodo de 2025.
Durante el tercer trimestre se iniciaron 790.000 m² de nuevos proyectos. Ciudad de México registró una reducción anual de 38% y Tijuana de 87%, mientras que Guadalajara triplicó la superficie que comenzó construcción y Monterrey presentó un incremento de 22%. El comportamiento evidencia que los desarrolladores están ajustando sus decisiones de inversión de acuerdo con los niveles de disponibilidad y las perspectivas de demanda en cada mercado.
La entrega de nuevas instalaciones también presentó una moderación. Durante el tercer trimestre se incorporaron 1,4 millones de m², con Monterrey concentrando 33% de la nueva oferta, Ciudad de México 23% y Guadalajara 17%. En los primeros nueve meses del año se entregaron 3,5 millones de m², 30% menos que los 5 millones de m² incorporados en el mismo periodo de 2025.
La superficie en desarrollo se redujo especialmente en mercados que habían registrado una fuerte expansión durante el auge del nearshoring. Frente a los máximos alcanzados a finales de 2023, Ciudad Juárez disminuyó 86% su superficie en construcción, Querétaro 76%, Saltillo 74% y Tijuana 58%. Monterrey, por su parte, presentó una reducción de 63% desde su máximo y cerró el trimestre con aproximadamente 760.000 m² en construcción.
Demanda industrial mantiene crecimiento
A pesar del aumento de la vacancia y de la reducción en el inicio de nuevos proyectos, la demanda por espacios industriales se mantiene activa. La absorción bruta nacional alcanzó 1,6 millones de m² durante el tercer trimestre, 5% más que en el mismo periodo de 2025. Entre enero y septiembre acumuló 4 millones de m², lo que representa un crecimiento anual de 8%.
Ciudad de México concentró 28% de la absorción bruta durante el trimestre, mientras Monterrey y Guadalajara representaron 14% cada uno. La demanda estuvo impulsada principalmente por operaciones logísticas y de almacenamiento en los grandes centros urbanos, aunque también se registraron contratos relevantes vinculados con actividades manufactureras.
Entre las operaciones manufactureras de mayor superficie destacó LEGO en Monterrey, con una absorción cercana a 50.000 m² en el corredor Ciénega de Flores. En Guadalajara, Foxconn ocupó dos instalaciones que en conjunto sumaron 87.000 m² en El Salto. Estos movimientos muestran que, pese a la moderación general de la construcción industrial, continúan desarrollándose operaciones de gran escala vinculadas con manufactura y cadenas de suministro.
Las rentas industriales tampoco han registrado una reducción generalizada pese a la mayor disponibilidad. El promedio nacional se ubicó en US$7,67 por m² mensuales al cierre del tercer trimestre. Ciudad de México presentó el valor más alto, con US$10,38, seguida por Tijuana con US$8,68 y Tecate con US$8,06. La absorción neta nacional alcanzó 1,3 millones de m², con Monterrey, Ciudad de México y Guadalajara como los principales mercados por actividad.
El comportamiento del mercado refleja una nueva etapa para la construcción de infraestructura industrial en México. La oferta disponible permite atender parte de la demanda sin depender exclusivamente de nuevos desarrollos, mientras los inversionistas y desarrolladores concentran sus proyectos en los corredores con mejores perspectivas de ocupación. Al mismo tiempo, la actividad logística y manufacturera continúa generando oportunidades para nuevas instalaciones industriales en los principales polos económicos del país.