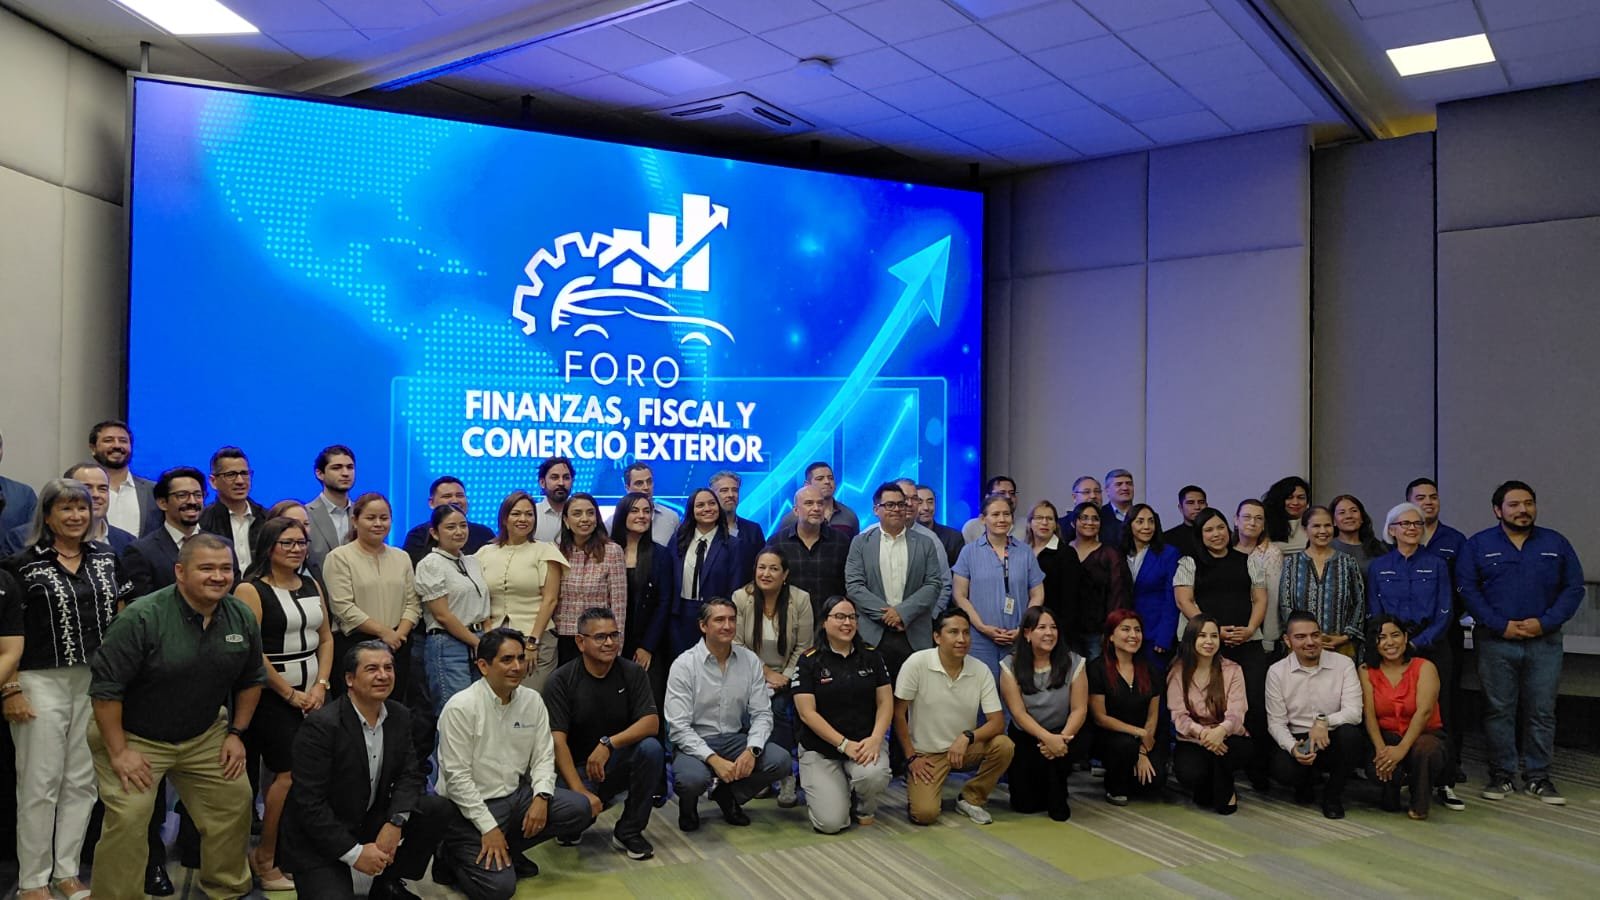

Las empresas del sector industrial en México deberán reforzar sus mecanismos de control fiscal, documentación y planeación financiera de cara al ejercicio 2027, ante modificaciones en materia de deducciones, pérdidas fiscales e intereses netos. El escenario fue analizado durante la segunda edición del Foro Finanzas, Fiscal y Comercio Exterior, organizado por el Clúster Automotriz de Nuevo León (CLAUT) y el Clúster de Herramentales y Manufactura Avanzada.
Durante el encuentro, especialistas de Deloitte señalaron que las autoridades fiscales avanzarán hacia esquemas de fiscalización más automatizados, apoyados en sistemas de alertas para identificar posibles desviaciones. En este contexto, las empresas deberán fortalecer la gestión documental y anticipar los requerimientos asociados con sus operaciones para reducir riesgos durante los procesos de revisión.
Uno de los principales cambios abordados corresponde al tratamiento de las deducciones. De acuerdo con lo expuesto durante el foro, cuando estas superen el 96,67% de los ingresos, el excedente no podrá aplicarse en el ejercicio fiscal correspondiente y deberá diferirse hasta por 20 años. Además, cuando el margen de utilidad supere el 3,33%, se contempla un no deducible temporal equivalente al 1% de determinadas partidas. Estas condiciones también tendrán efectos sobre los pagos provisionales y el cálculo de los coeficientes de utilidad.
El tratamiento de las pérdidas fiscales también experimentará modificaciones. Aunque se mantiene el límite para aplicar hasta 50% de la utilidad fiscal, el periodo para amortizarlas se amplía de 10 a 20 años. Asimismo, los especialistas explicaron que el límite de deducibilidad de los intereses netos disminuirá de 30% a 20% de la utilidad fiscal ajustada, lo que podría incrementar las partidas no deducibles que las compañías deberán gestionar en ejercicios posteriores.
Otro punto relevante corresponde a las operaciones internacionales y los pagos al extranjero. Las nuevas disposiciones establecen obligaciones relacionadas con la retención de impuestos, cuyo cumplimiento dependerá de la correcta identificación de las operaciones, los contratos y la documentación que respalde cada transacción. Para las empresas industriales con cadenas de suministro internacionales, estos controles adquieren especial importancia debido al volumen y complejidad de sus operaciones.
El escenario plantea mayores exigencias para las áreas financieras, fiscales y administrativas de las compañías manufactureras, que deberán incorporar estos cambios en sus procesos de planeación. La revisión anticipada de deducciones, pérdidas, intereses y operaciones internacionales se perfila como un elemento relevante para gestionar el impacto financiero y mantener el cumplimiento tributario durante los próximos ejercicios.