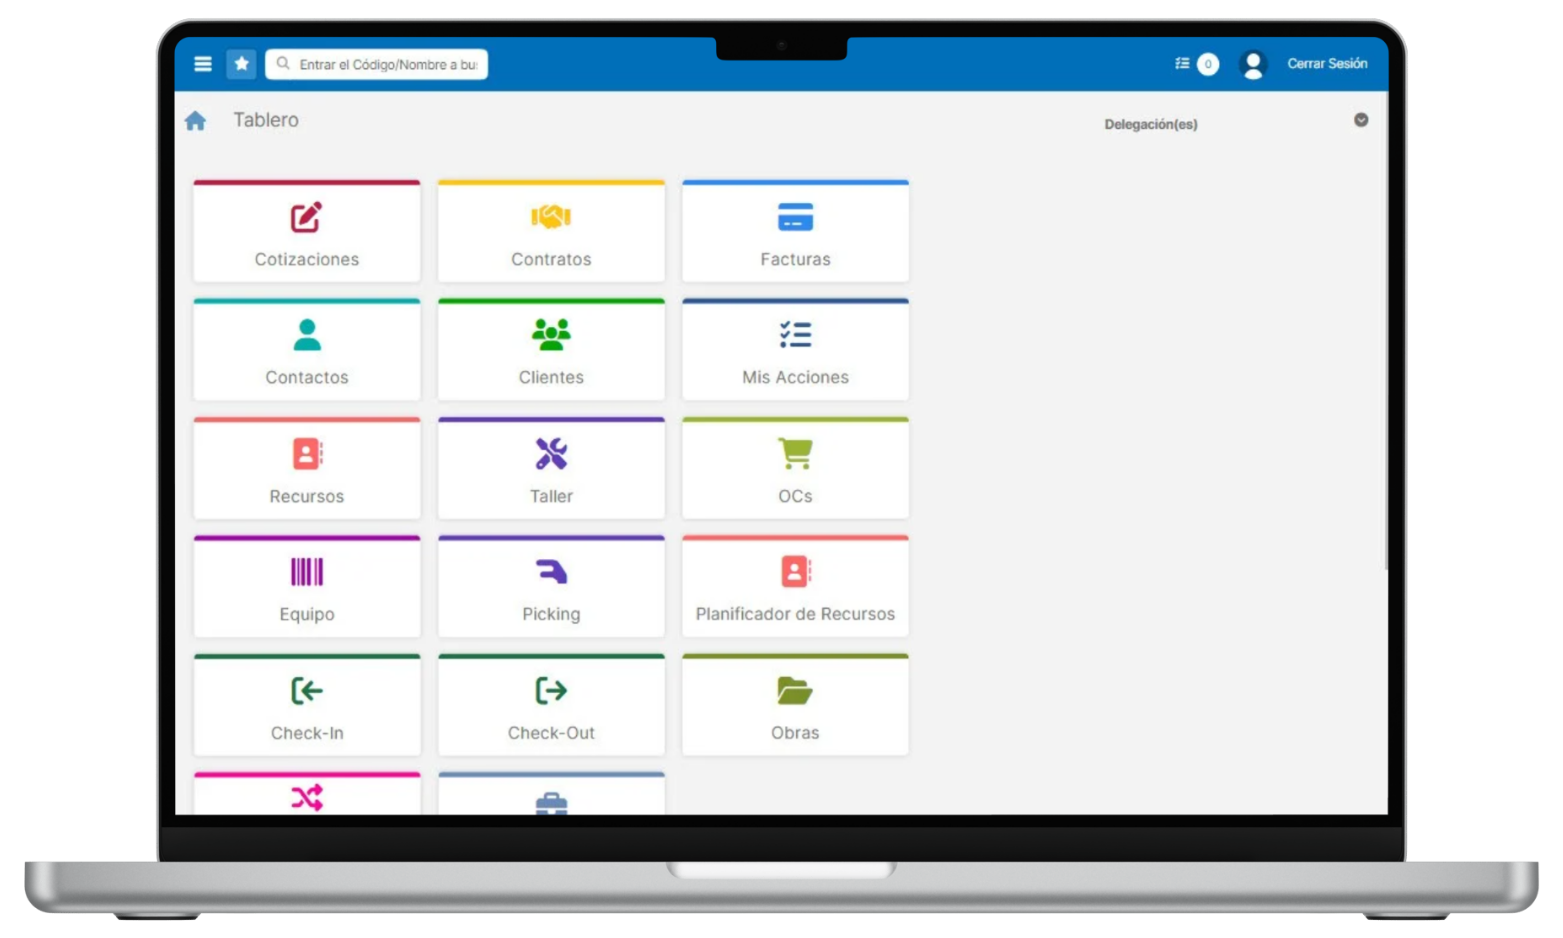
MCS Rental Software presenta la web mejorada de RM para operar de forma segura en cualquier lugar

MCS Rental Software anuncia el lanzamiento de su sistema mejorado de gestión de alquiler basado en la web, RM Web. La plataforma optimizada para el uso en web ofrece a las empresas de alquiler acceso seguro y cómodo al software MCS Rental, en cualquier dispositivo, permitiéndoles trabajar desde cualquier lugar.

RM Web está diseñado para una facilitar la movilidad, es compatible con todos los principales navegadores modernos y está optimizado para su uso en dispositivos móviles. Los usuarios pueden iniciar sesión rápida y de forma segura sin necesidad de conectarse a redes internas, facilitando aún más la gestión del alquiler, la trazabilidad de los equipos y el rendimiento, todo en tiempo real.

«RM Web ofrece a nuestros clientes la libertad de acceder a su software de alquiler en cualquier lugar, en cualquier momento y a través de una interfaz diseñada para ser intuitiva y potente», dijo Nick Thomson, Director de Ventas de MCS. «Nos hemos centrado en hacer que sea lo más sencillo posible para hacer que las empresas de alquiler se mantengan conectadas, seguras e informadas, sin importar dónde estén».

Principales beneficios de RM Web

La nueva RM Web ha sido mejorada para hacer que la gestión diaria de alquiler sea más flexible, segura y fácil de utilizar. Su diseño limpio y su configuración simplificada reducen las barreras técnicas, permitiendo a los empleados centrarse en gestionar su negocio en lugar de gestionar la tecnología.

Facilidad de uso: navegación clara y sencilla que ayuda a los usuarios a realizar tareas diarias, gestionar alquileres y generar informes.

Facilidad de acceso: inicia sesión de forma segura desde cualquier navegador compatible para acceder a los datos en cualquier momento y lugar. Ya sea en oficina, en movimiento o trabajando en campo, los usuarios pueden acceder a RM Web.

Seguridad y cumplimiento sólidos: todas las conexiones están cifradas para mantener segura la información de la empresa y del cliente, dando la tranquilidad de que los datos sensibles están siempre protegidos.

Conectividad en tiempo real: la información se actualiza al instante, asegurando que todos estén siempre trabajando con los datos en tiempo real.

Informes completos: genera fácilmente informes web detallados, utilizando las mismas opciones flexibles que el sistema de escritorio, MCS-rm.

Alto rendimiento y fiabilidad: al utilizar los sistemas empresariales existentes, RM Web ofrece un mayor rendimiento, y facilita la gestión de operaciones, acompañando el crecimiento de las empresas.

Bajo mantenimiento – Las actualizaciones simples y los requisitos mínimos del servidor reducen el esfuerzo de TI, asegurando un rendimiento constante.

Nick Thomson continúa,

«Las mejoras en RM Web reflejan los pasos que estamos dando para preparar nuestro software para el futuro. Seguimos escuchando a nuestros usuarios e invirtiendo fuertemente en soluciones web que agilizan las operaciones de alquiler mientras cumplen con las más altas expectativas de seguridad y rendimiento.»

Con las últimas actualizaciones de RM Web, MCS Rental Software reafirma su compromiso con la innovación continua y la inversión en tecnología para la gestión de alquileres basada en la web. MCS-RM continúa evolucionando para atender las necesidades de un mercado moderno y conectado. MCS garantiza que sus clientes se beneficien de herramientas seguras, intuitivas y preparadas para el futuro, para asegurar sus operaciones de alquiler eficientes y competitivas.


Acerca del software de alquiler MCS

MCS, proveedor de software de gestión de alquileres y líder en la industria del alquiler, lleva más de 40 años ofreciendo soluciones a empresas de alquiler de diversos sectores. MCS se beneficia de muchos años de experiencia y cuenta con cientos de clientes satisfechos en todo el mundo.

Hoy en día, los productos y servicios de MCS siguen a la vanguardia de los avances tecnológicos, creciendo y evolucionando continuamente en respuesta a un mercado exigente y en constante cambio. La fortaleza financiera de la empresa de software, sus alianzas estratégicas comerciales y su historial de instalaciones subrayan su capacidad para ofrecer tecnología probada con beneficios empresariales tangibles.

Contacto

Gloria Magnoni – Responsable de Marketing – MCS Rental Software

Tel +52 55 4624 2303

Gloria.magnoni@mcsrentalsoftware.com

https://www.mcsrentalsoftware.com

LinkedIn: https://www.linkedin.com/company/mcs-rental-software/
 

¿Por qué el sector energético aprueba que todos los colombianos paguen más en la factura de energía como propone Petro?

El presidente del Grupo Energía Bogotá (GEB), Juan Ricardo Ortega, manifestó que es necesario que los usuarios paguen el incremento a la tarifa de la energía con la finalidad de financiar la billonaria deuda de la empresa Air-e. El economista fue enfático en señalar que, si bien esto no es lo ideal, sí es necesario para salvar el sector energético de Colombia y evitar una crisis peor.

Lo anterior se implementaría a través de un decreto que establece un cargo transitorio de $8 por kilovatio hora a toda la demanda de la red eléctrica de Colombia. Esto significa que todos los estratos, desde el 1 hasta el 6, así como el sector comercial e industrial, van a tener que cancelar ese costo en la tarifa.

Cabe señalar que este decreto no está en vigencia y que hasta ahora está en fase de comentarios, la cual culmina el 22 de enero de 2026. Con lo cual, la tarifa a pagar podría ser menor o mayor, según vaya avanzando el mecanismo. Lo que sí se sabe es que esta es la apuesta del Gobierno para cancelar la deuda que la empresa Air-e tiene con el sector de energía eléctrica.

Importación de gas aumentó la canasta energética de Colombia en 2025; precios de energía eléctrica bajaron

La inflación en 2025 cerró en 5,10%. Si se mira con lupa a los sectores de la canasta energética que más aportaron al indicador, estos fueron el gas y los combustibles para los vehículos, mientras que los servicios de electricidad registraron descensos.

Según los datos del Departamento Administrativo Nacional de Estadística (DANE), la electricidad registró una variación anual de -2,53 %, con una contribución de -0,09 puntos porcentuales, mientras que el gas fue el rubro que más registró incrementos en la canasta energética, con 8,60 % y una contribución de 0,10 puntos porcentuales. Por su parte, los combustibles registraron una variación anual de 2,80 % y presentaron la misma contribución que el gas, 0,10 puntos porcentuales.

Como las cifras del DANE solo tienen en cuenta los segmentos que pertenecen a la canasta familiar, lo anterior se traduce en que para los hogares y los usuarios lo que más aumentó en términos de inflación fueron los pagos del gas y de los combustibles para vehículos, como la gasolina o el diésel, mientras que el servicio de la electricidad bajó dentro del indicador. Cabe mencionar que esta alza del gas se produce en un contexto en el que Colombia importa este energético desde diciembre de 2024, con el fin de abastecer a hogares y pequeños comercios.

Si se analizan con mayor profundidad los datos del DANE, conviene señalar que hay un rubro llamado “Alojamiento, Agua, Electricidad, Gas y otros Combustibles”, y dentro de este fueron el suministro de agua y los servicios relacionados con la vivienda los que registraron la mayor variación anual. Luego siguen los alquileres de alojamiento y la reparación de vivienda, siendo la electricidad, el gas y los combustibles, considerados en conjunto, los que registraron la menor variación anual dentro del rubro mencionado.

Felipe Campos, gerente de inversión de Alianza Valores y Fiduciaria, manifestó que el gas pesa apenas 1 % de la inflación o del IPC, y que si este hubiese crecido 5 % en lugar de 8 %, la inflación habría pasado de 5,10 % a 5,06 %. Luego agregó que hace un año se esperaba que la inflación fuera de 4%, con lo cual afirmó que el “descache” no fue del gas, sino de otros factores más relevantes que afectaron al indicador, tales como el nivel de gasto del presupuesto público, el dólar y el aumento en el salario mínimo.

Lo que dijo el ministro de Minas y Energía

El titular de la cartera energética, Edwin Palma, manifestó que, cuando el Gobierno llegó, las tarifas de energía eléctrica estaban incrementándose “sin control”, con aumentos de casi 26 % al año, mientras que desde noviembre de 2024 estas crecieron por debajo de la inflación. A lo anterior añadió que en 2025, en ocho de los 12 meses, se registraron caídas anuales de hasta 4,81 %, y que entre diciembre de 2024 y diciembre de 2025 la tarifa bajó 2,54 %, mientras que la inflación fue de 5,10 %.

“En total, la tarifa de energía ha bajado más de 28 %, lo que representa ahorros mensuales de entre $30.000 y $70.000 para millones de hogares”, dijo.

Importación de gas

Como se señaló anteriormente, dentro de los rubros de la canasta energética mencionados (electricidad, gas y combustibles) fue el gas el que registró la mayor variación anual. Lo anterior podría deberse a que este energético está siendo importado desde diciembre de 2024 para abastecer la demanda de hogares y pequeños comercios.

Si este combustible se produjera en su totalidad a nivel nacional, sería más económico, pero al comprarse desde el exterior se requiere el pago de toda la operatividad necesaria para traerlo, con lo cual las tarifas aumentan. A la fecha, los reportes señalan que el gas se importa desde EE. UU. y Trinidad y Tobago.

Ampliación de la línea 1 del Metro de Bogotá dio importante paso: Se expandirá hasta zona clave de la ciudad

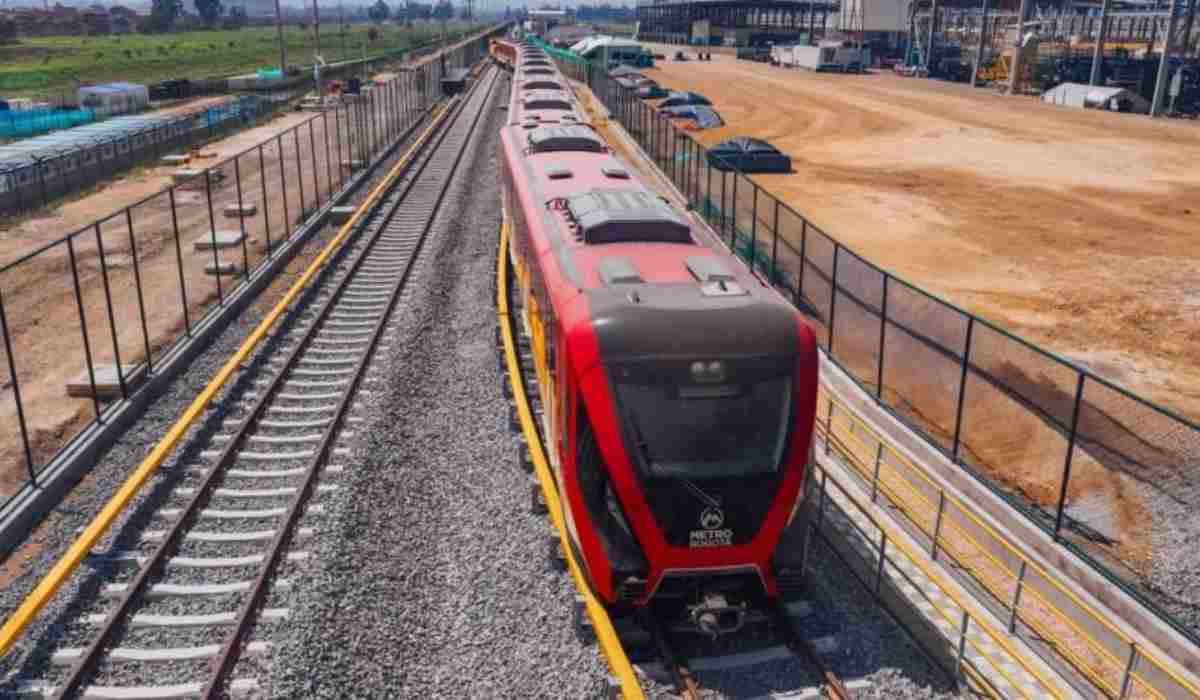
El Metro de Bogotá avanzó de manera significativa en la consolidación de la Línea 1 al publicar el proyecto de pliego de condiciones para la contratación de una consultoría especializada, orientada a evaluar los estudios de factibilidad relacionados con su posible extensión hacia el norte de la ciudad. Este paso marca un hito dentro del proceso técnico y administrativo que busca definir la viabilidad integral de una ampliación estratégica del sistema férreo urbano.

De acuerdo con la Empresa Metro de Bogotá (EMB), el propósito central de esta consultoría será seleccionar a un experto independiente encargado de realizar una evaluación exhaustiva de los estudios presentados. El análisis abarcará múltiples dimensiones, entre ellas los componentes técnico, ambiental, social, predial, jurídico y financiero, así como la gestión de riesgos asociada al proyecto. Este enfoque integral permitirá contar con una visión completa sobre los impactos, beneficios y eventuales desafíos que implicaría la extensión de la Línea 1.

La entidad precisó que el presupuesto oficial estimado para este contrato asciende a $4.576 millones, y que el plazo de ejecución sería de aproximadamente seis meses. Durante este periodo, el consultor deberá emitir conceptos especializados que sirvan de insumo para que la EMB determine, bajo criterios técnicos rigurosos y estándares de calidad, si la iniciativa cumple con las condiciones necesarias para continuar su desarrollo.

¿Cómo será la extensión de la Línea 1 del Metro de Bogotá hasta la Autonorte?

Este proceso se enmarca en la iniciativa presentada por la empresa China Harbour Engineering Company Limited Colombia (CHEC), que el 6 de diciembre de 2024 radicó ante la EMB los documentos de prefactibilidad correspondientes a una Asociación Público-Privada de iniciativa privada (APP-IP). La propuesta contempla la ampliación de la Línea 1 del Metro hasta la calle 100, una zona que concentra una alta demanda de movilidad y que resulta clave para mejorar la conectividad en el norte de Bogotá.

Tras cumplir con los procedimientos administrativos, técnicos, jurídicos y financieros establecidos en la normativa vigente, la iniciativa fue sometida a consideración del Comité Distrital de Asociaciones Público-Privadas el 6 de marzo de 2025, con la participación de la Secretaría Distrital de Movilidad. Este comité, conformado por entidades estratégicas del Distrito como las secretarías de Planeación, Hacienda, Jurídica y la Secretaría General de la Alcaldía Mayor, analizó la propuesta y concluyó que era pertinente otorgar un concepto favorable para que el originador avanzara a la etapa de factibilidad.

Una vez CHEC entregó los estudios correspondientes a esta fase, la EMB identificó la necesidad de contar con un evaluador externo e independiente, seleccionado mediante convocatoria pública. Este mecanismo busca garantizar la transparencia del proceso y asegurar que la revisión de los documentos se realice con el mayor rigor técnico posible. El resultado de dicha evaluación será determinante para establecer si el proyecto cuenta con el respaldo suficiente para avanzar hacia una eventual licitación pública, en la cual el originador podrá participar en igualdad de condiciones frente a otros proponentes.

Desde la perspectiva de la movilidad urbana, la extensión de la Línea 1 del Metro hasta el sector de la Autopista Norte representa una oportunidad para aliviar la congestión en puntos críticos de la ciudad, como el entorno de la calle 72, y para fortalecer la integración con otros sistemas de transporte masivo. Entre ellos se destacan la troncal de TransMilenio de la avenida 68 y el proyecto del Regiotram del Norte, lo que permitiría una articulación más eficiente entre distintos modos de transporte.

Gobierno cambia reglas para reprogramar vigencias futuras de megaobras; contratistas deberán dar visto bueno

El Gobierno Nacional expidió el Decreto 1472 del 29 de diciembre de 2025, que introduce cambios sustanciales en la forma como se pueden reprogramar las vigencias futuras de megaobras de asociación público-privada (APP), tras varios meses de anuncios de parte del Ejecutivo.

La nueva normativa fue resultado de una vigilancia preventiva adelantada por la Procuraduría General de  la Nación e incluyó la revisión integral del proyecto de decreto, la formulación de observaciones técnicas y jurídicas y la realización de mesas de trabajo con las entidades competentes.

¿Qué cambia en las vigencias futuras de megaobras?

Como resultado de esta actuación, el Ministerio de Hacienda y Crédito Público y el Departamento Nacional de Planeación, en articulación con el Ministerio de Transporte y la Agencia Nacional de Infraestructura, ajustaron la propuesta reglamentaria, acogiendo las observaciones formuladas por el Ministerio Público.

Así las cosas, el decreto estableció como requisito obligatorio que los contratistas manifiesten expresamente su conformidad con los ajustes financieros y presupuestales. Es decir, los cambios no podrán hacerse de manera unilateral por parte del Gobierno.

Así lo explicó la firma de abogados Brigard & Urrutia en un análisis: «Se ha reglamentado en el procedimiento para conseguir una reprogramación de vigencias futuras en los proyectos APP, permitiendo una modificación tanto del plazo como de los cupos anuales de vigencias futuras (siempre que ello no implique cambios en el monto total autorizado por el Confis»).

Entre los cambios incorporados también se destacan la acreditación de la correspondiente modificación contractual y la obtención de un concepto previo de viabilidad por parte del Ministerio de Hacienda y del Departamento Nacional de Planeación.

En general, el decreto establece cinco requisitos que las entidades u órganos ejecutores deben cumplir para solicitar al Confis la reprogramación de vigencias futuras para megaobras:

  1. Justificación técnica, legal y financiera de la necesidad de reprogramación por parte de la entidad ejecutora, incluyendo la manifestación expresa del contratista del proyecto donde conste su conformidad con los ajustes financieros y presupuestales.
  2. Propuesta de nuevo cronograma de compromisos anuales de vigencias futuras, indicando los montos por vigencia fiscal que aseguren el cumplimiento de compromisos para la ejecución del proyecto APP.
  3. Certificación del Representante Legal de la entidad ejecutora donde conste que la reprogramación no implica incremento del valor total del contrato respecto de la autorización inicial, y que no se contravienen las limitaciones de la Ley 1508 de 2012 en materia de modificaciones contractuales.
  4. Concepto previo favorable del Ministerio o entidad cabeza del sector sobre la viabilidad de la reprogramación solicitada, certificando que los valores incluidos cuentan con disponibilidad dentro del monto del límite anual sectorial asignado.
  5. Concepto previo favorable del DNP y MinHacienda sobre la viabilidad de la reprogramación de cada vigencia futura solicitada, atendiendo el Marco Fiscal de Mediano Plazo.

La Procuraduría destacó que estos ajustes permiten «mitigar riesgos de afectación al Erario, prevenir eventuales responsabilidades disciplinarias o patrimoniales y fortalecer la seguridad jurídica en el desarrollo de proyectos estratégicos de infraestructura bajo el esquema APP».

Filial de ISA logra cierre financiero por más de US$281 millones para megavía clave en Panamá

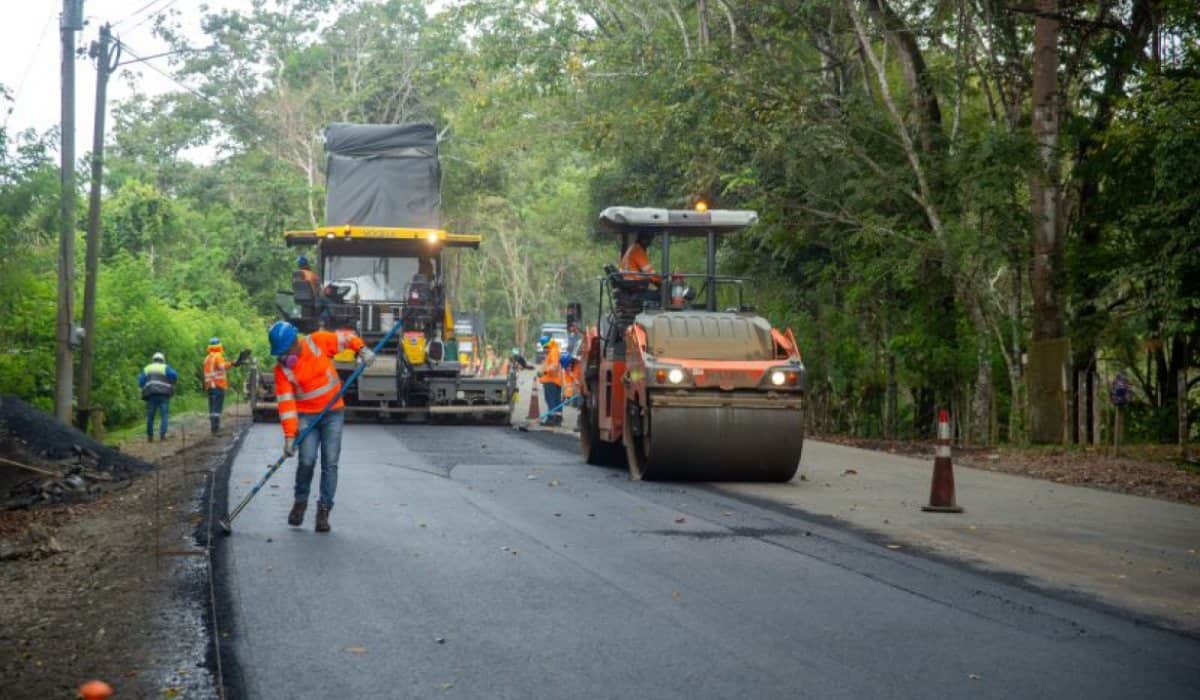
La filial de infraestructura vial del Interconexión Eléctrica (ISA) en Panamá logró el cierre financiero del Proyecto de Rehabilitación de la Carretera Panamericana Este, que garantiza la ejecución y culminación de una de las mayores inversiones en infraestructura bajo el modelo de Asociación Público-Privada (APP) en ese país.

El cierre financiero, presentado por la Contratista APP Ruta del Este de ISA Vías, supera los US$281 millones y se consolida como la operación de project finance (se paga con flujos futuros) más relevante de la región, tanto por su monto como por su estructura.

Con este paso, el proyecto asegura los recursos necesarios para avanzar en su desarrollo, actualmente con un progreso físico del 9,4 %.

Para ISA, esta operación representa la capacidad para estructurar y ejecutar proyectos de gran escala en mercados estratégicos de América Latina.

Detalles del proyecto

Este año arrancan obras de ampliación de la Autopista Norte en Bogotá: así será el megaproyecto de $1,8 billones

Luego de que la Autoridad Nacional de Licencias Ambientales (ANLA) otorgara la licencia ambiental para la ampliación de la Autopista Norte, el gobernador de Cundinamarca entregó nuevos detalles sobre los plazos, la inversión y el inicio de las obras, despejando varias de las dudas que se habían mantenido durante años alrededor de este proyecto clave para la movilidad del norte de Bogotá y la Sabana.

En entrevista con Blu Radio, el mandatario explicó que el proyecto, adjudicado desde 2019, finalmente superó su etapa más compleja: la preconstrucción y el licenciamiento ambiental, que terminó extendiéndose por cinco años, cuando originalmente estaba prevista para solo dos.

¿Cuándo iniciarían las obras de la Autopista Norte?

Según explicó el gobernador, tras la expedición de la licencia ambiental, ahora se abre un corto periodo en el que pueden presentarse recursos de reposición por parte de ciudadanos u organizaciones interesadas.

“Si no se interponen recursos, la licencia quedará en firme en unos 15 días. Si se presentan, la ANLA tendría hasta dos meses para resolverlos”, señaló.

Sin embargo, aclaró que el concesionario no tiene que esperar más allá de que la licencia quede en firme para arrancar las obras. Por eso, el escenario más optimista apunta a que la construcción podría comenzar entre marzo y abril de este mismo año.

Incluso en el escenario en el que se presenten recursos, el gobernador estimó que en un plazo de tres a cuatro meses ya se podrían ver frentes de obra activos sobre el corredor vial.

Inversión, alcance y cambios en la vía

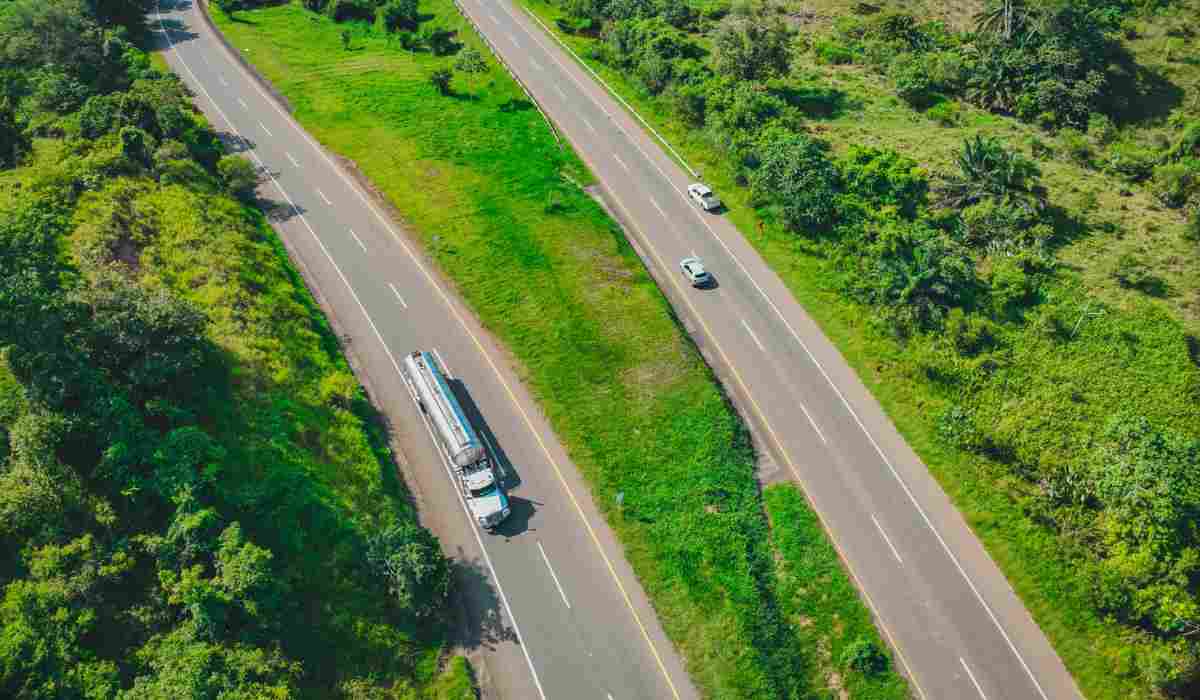
El proyecto contempla una inversión cercana a $1,8 billones, destinados a la ampliación de 5,8 kilómetros de la Autopista Norte, en el tramo comprendido entre las calles 191 y 245.

La vía pasará de tres a seis carriles, y se incluirá la construcción de la extensión del sistema BRT, lo que permitirá integrar el corredor con TransMilenio.

Además de mejorar la capacidad vial, el proyecto busca resolver uno de los problemas históricos de la Autopista Norte: las inundaciones recurrentes, que afectan la operación del corredor durante las temporadas de lluvia y generan graves impactos en la movilidad.

Uno de los puntos más sensibles del proyecto ha sido el impacto ambiental, especialmente sobre los humedales Torca y Guaymaral. Sobre este tema, el gobernador explicó que la licencia ambiental demuestra que la ANLA encontró un proyecto técnicamente viable y ajustado a las exigencias ambientales.

Detalló que una de las principales soluciones consiste en la construcción de siete box culverts distribuidos en un tramo de aproximadamente 1,2 kilómetros, que permitirán la interconexión hidráulica de los humedales sin afectar su dinámica natural.

“Las mejoras exigidas por la ANLA fueron cumplidas por el concesionario, y por eso se expide la licencia ambiental en este momento”, afirmó.

Endeavour Silver logra 11.2 Moz AgEq en 2025, pero queda debajo de su guía en México

Endeavour Silver cerró 2025 con 11.2 millones de onzas equivalentes de plata. La cifra combina 6,486,661 onzas de plata y 37,164 onzas de oro, además de metales base para el cálculo equivalente.

El dato impresiona por volumen, pero el matiz importa. La compañía no alcanzó la guía que había comunicado para sus operaciones mexicanas tradicionales. El desvío aparece cuando se aíslan Guanaceví y Bolañitos, dos activos que durante años definieron el pulso operativo de Endeavour.

El cierre del año también dejó otra señal: Endeavour ya opera con una mezcla distinta. Terronera, en Jalisco, entró a producción comercial con efecto 1 de octubre de 2025. Kolpa, en Perú, se integró al portafolio durante 2025. Ese cambio explica buena parte del salto anual en onzas equivalentes.

En el cuarto trimestre, Endeavour reportó 3.8 millones de onzas equivalentes de plata. La producción trimestral incluyó 2,030,206 onzas de plata y 13,785 onzas de oro. La empresa atribuyó el crecimiento a la incorporación de Kolpa y Terronera, además de ajustes en sus minas mexicanas.

Terronera aportó el primer trimestre completo bajo la etiqueta de “producción comercial”. Procesó 154,180 toneladas en el periodo y produjo 352,002 onzas de plata y 8,148 onzas de oro. La planta trató material con 86 g/t de plata y 2.27 g/t de oro, con recuperaciones promedio que la compañía ubicó en 82.6% para plata y 72.5% para oro.

El punto fino está en las leyes. Endeavour decidió explotar zonas de menor ley durante el arranque, de forma deliberada, para acompañar la rampa de producción y la transición entre áreas del yacimiento. La empresa espera acceder a mineral de mayor ley en la segunda mitad de 2026, con impacto directo en promedios de cabeza.

Este tipo de estrategia suele dividir opiniones. En términos operativos, ayuda a estabilizar equipos, flujos y controles metalúrgicos. En términos de mercado, obliga a explicar por qué un activo nuevo todavía no “luce” todo su potencial. La credibilidad, en minería, no depende solo de onzas, también depende de la consistencia del relato técnico.

Guanaceví, en Durango, mantuvo un trimestre con mayor tonelaje contra el año previo. La empresa mencionó que el comparativo de 2024 sufrió por una falla de muñón, resuelta hacia finales de diciembre de 2024. En 2025, además, el sitio siguió alimentándose con material de terceros en la región, que representó parte del tonelaje del trimestre.

Bolañitos, en Guanajuato, mostró la otra cara del desempeño. Endeavour reportó variación de leyes por frentes mineros distintos. La plata subió en el comparativo trimestral, pero el oro bajó por menor ley. En ese contexto, la guía anual que cubría Guanaceví y Bolañitos terminó siendo el foco de la nota.

Según la información difundida por The Deep Dive, la guía 2025 para esas dos minas apuntaba a 7.0–7.9 millones de onzas equivalentes. La producción combinada quedó en 6.84 millones de onzas equivalentes, por debajo del rango. En plata, las minas sumaron 4.52 millones de onzas, dentro del extremo inferior de la meta. En oro, sumaron 29,017 onzas, por debajo de 31,000–34,000 onzas estimadas.

Aquí conviene separar dos conversaciones que a veces se mezclan. Endeavour sí consiguió un 2025 grande en onzas equivalentes consolidadas, gracias a Terronera y Kolpa. Endeavour también falló la guía de sus activos “de base” en México. Ambas afirmaciones pueden ser ciertas al mismo tiempo, y el mercado suele castigar cuando percibe que la operación histórica pierde tracción justo cuando entra un proyecto nuevo.

La empresa también dejó claro cómo calcula las onzas equivalentes. Usó una relación de 80:1 plata-oro y factores para plomo, zinc y cobre, además de supuestos de precio para convertir metales a equivalentes. Esa metodología importa, porque el salto en equivalentes depende del mix de metales base de Kolpa.

El giro corporativo más visible de 2025 no ocurrió en la planta, sino en el portafolio. Endeavour firmó un acuerdo definitivo para vender Bolañitos a Guanajuato Silver por hasta 50 millones de dólares. El pago considera 40 millones al cierre, con 30 millones en efectivo y 10 millones en acciones, más 10 millones contingentes ligados a hitos de producción. La compañía espera cerrar la operación en enero de 2026.

La venta sugiere una lectura estratégica: Endeavour prefiere concentrar capital y foco directivo en activos que escalan el perfil de plata. Terronera entra aquí como pieza central. Pitarrilla aparece como la siguiente gran apuesta, al menos en discurso corporativo.

Para financiar esa etapa, Endeavour cerró en diciembre de 2025 una colocación de 350 millones de dólares en notas convertibles senior, con cupón de 0.25% y vencimiento en 2031. La empresa planeó usar los recursos para pagar deuda garantizada y para avanzar Pitarrilla en Durango, además de propósitos corporativos.

En la práctica, el mensaje es doble. La compañía gana oxígeno financiero y despeja presiones de corto plazo. La compañía también acepta dilución potencial si el precio accionario supera el umbral de conversión, algo normal en este tipo de estructuras.

Todo esto ocurre mientras la plata vive un ciclo de demanda industrial difícil de ignorar. El Silver Institute reportó demanda industrial récord de 680.5 millones de onzas en 2024, impulsada por redes eléctricas, electrificación y fotovoltaicos. En paralelo, pv magazine citó una demanda de plata del sector fotovoltaico de 197.6 millones de onzas en 2024.

Reuters también ha descrito un entorno de demanda industrial fuerte y tensiones de suministro, con el sector solar como protagonista. Ese contexto suele mejorar el apetito por proyectos primarios de plata y por expansiones bien ejecutadas.

México, además, mantiene un peso propio en ese tablero. El USGS estimó la producción minera de plata de México en 6,300 toneladas en 2024, la más alta entre los países listados, y reportó reservas relevantes. Para empresas con operaciones en Durango, Guanajuato y Jalisco, ese liderazgo del país se traduce en cadenas de suministro, mano de obra especializada y ecosistemas de contratistas que no se improvisan.

Por eso Terronera tiene una lectura que va más allá del ticker. Un proyecto nuevo que entra a producción comercial en México moviliza empleos directos, servicios industriales y compras locales, siempre que la operación sostenga estándares de seguridad y control ambiental. El desafío consiste en sostener ese valor sin normalizar desviaciones de guía o sorpresas metalúrgicas.

Desde una óptica estrictamente operativa, Endeavour dejó señales mixtas, aunque defendibles. Terronera evitó paros significativos durante la rampa, según su propio reporte. Eso no garantiza el mejor margen, pero sí reduce el riesgo de arranque caótico.

Desde una óptica de ejecución, el gran examen llega con la transición a zonas de mayor ley en 2026. Si las leyes mejoran y las recuperaciones se estabilizan, Terronera puede convertirse en el ancla que Endeavour necesita. Si el ajuste tarda, el mercado puede seguir mirando con lupa cada comparación contra guía.

También conviene observar qué ocurre con Bolañitos tras la venta. La operación pasará a manos de un jugador enfocado en consolidación regional. Endeavour, por su parte, apostará por una estructura más concentrada, con menos frentes y mayor dependencia de Terronera, Guanaceví y Kolpa, más el avance de Pitarrilla.

La fotografía de 2025 deja una conclusión incómoda, pero útil. Endeavour ya produce más onzas equivalentes, pero todavía debe probar que puede cumplir rangos en sus activos clave. En minería, la escala ayuda, pero la disciplina operativa define la valoración.

La siguiente referencia concreta ya tiene fecha. Endeavour anunció que publicará resultados financieros del cuarto trimestre el 27 de febrero de 2026 y que realizará una llamada con inversionistas ese mismo día. Ese reporte permitirá conectar onzas con costos, inventarios y flujo de efectivo, que al final mandan.

Regency Silver empuja el blanco Breccia hacia la mina histórica de Dios Padre en Sonora

Regency Silver volvió a mover la línea de su historia en Sonora. La empresa informó que el barreno REG 25-26 intersectó brecha soportada por sulfuros y especularita en varias zonas dentro de un intervalo amplio, aunque no continuo, de aproximadamente 240 metros. El dato importa por una razón clara: la intersección aparece en el “camino” geológico que conecta la brecha profunda con las labores históricas de la mina de plata Dios Padre, un punto que el equipo técnico ha planteado como hipótesis de continuidad.

El comunicado, fechado el 8 de enero de 2026, detalla que estas brechas se asocian con intrusivos de pórfido cuarzo-feldespato. Esos cuerpos controlan la brechificación y, por extensión, los canales por donde circularon fluidos mineralizantes. En REG 25-26, Regency describió múltiples intersecciones de pórfidos, con brechas adyacentes, y espesores individuales que varían entre 5 y 50 metros.

La ubicación relativa de REG 25-26 también explica el entusiasmo del mercado junior cuando este tipo de noticias aparece. La empresa colocó la intersección a unos 150 metros “down-dip” por debajo de las labores históricas de Dios Padre, y a unos 225 metros “up-dip” respecto del barreno REG 25-25. Dicho de otro modo, el programa empezó a “coser” el espacio entre la brecha profunda y el sitio minero histórico en superficie.

Regency cerró con este barreno la porción 2025 de su campaña en curso, que reinició el 10 de octubre de 2025. Desde esa fecha, completó cinco barrenos que suman 3,723 metros. La compañía presentó REG 25-26 como el quinto y último pozo de ese tramo, y como un paso eficaz para encontrar la extensión de la brecha profunda a niveles más someros rumbo a la mina histórica.

Ahora bien, el elemento que obliga a matizar el titular es uno: todavía no hay ensayes de los intervalos perforados en 2025. Regency lo dijo sin rodeos. La empresa no puede asegurar que la calidad de ley de estas nuevas intersecciones iguale la de barrenos emblemáticos previos, aunque sí observa similitudes en geología, alteración, especies minerales y abundancia. Esa distinción resulta clave para cualquier lectura seria: hoy se confirma el vector geológico y el control estructural, pero el valor económico potencial depende de laboratorio.

Un puente geológico entre la brecha profunda y el yacimiento histórico

Regency no parte de cero en Dios Padre. El proyecto, en el estado de Sonora, se ubica a medio camino entre Hermosillo y la ciudad de Chihuahua, en una franja con tradición minera y cercanía a operaciones conocidas. La propia empresa sitúa a Dios Padre en la vecindad regional de minas como Dolores, Pinos Altos y Mulatos, referencias que ayudan a dimensionar el corredor metalogénico del norte del país.

En términos de historia, Dios Padre presume siglos de extracción de plata, y eso suele jugar a favor de una exploradora moderna por dos vías. Primero, porque deja evidencia física de mineralización en superficie y labores antiguas. Segundo, porque normalmente abre conversación con comunidades que han convivido con actividad minera durante generaciones, aunque cada caso exige trabajo social y ambiental fino. La empresa afirma que el distrito acumula alrededor de 400 años de minería de plata.

El activo también ya tiene un ancla técnica formal. En un reporte técnico fechado el 2 de marzo de 2023, Regency presentó un recurso inferido para el área de la mina histórica. El documento reporta 11.375 millones de onzas equivalentes de plata, representadas por 1.384 millones de toneladas con una ley promedio de 255.64 g/t AgEq. El mismo reporte precisa que el recurso se clasifica como inferido y que no incorpora el descubrimiento más profundo de oro-cobre-plata reportado después en perforación, lo que separa claramente el “inventario” histórico de la tesis de expansión a profundidad.

Con ese contexto, el enfoque de la nota del 8 de enero se entiende mejor. Regency intenta demostrar que la brecha mineralizada no es una anomalía aislada en profundidad, sino un sistema conectado que podría ascender hacia el entorno de la mina histórica. El director y geólogo jefe, Mike Tucker, dijo que el equipo había hipotetizado que la brecha profunda controlada por pórfidos debía extenderse y continuar hacia el antiguo sitio minero en superficie, y que REG 25-26 ayuda a validar esa hipótesis.

Desde un punto de vista editorial, ese mensaje tiene un peso real en exploración. Muchos proyectos se “rompen” cuando la geología deja de comportarse como el modelo. Aquí, el modelo no solo se mantuvo, sino que apareció donde tenía que aparecer: entre el barreno profundo y las labores antiguas. Falta el examen de laboratorio, sí, pero el programa ya compró algo valioso: dirección.

Lo que sí se puede concluir sin ensayes

Sin números nuevos, el análisis debe centrarse en control geológico, escala y logística de avance. En control, Regency insiste en el papel de los pórfidos cuarzo-feldespato como factor primario que marca estructuras y mineralización. Por eso, anunció su intención de mapear con mayor detalle esos intrusivos y sus brechas asociadas, con la meta de apuntar mejor los siguientes barrenos. Esa decisión suena técnica, pero en términos prácticos se traduce en metros de perforación mejor gastados y en campañas más cortas para responder preguntas clave.

En escala, el intervalo no continuo de unos 240 metros indica un sistema amplio, aunque segmentado, que no cabe en una sola “vena”. Esto suele empujar la interpretación hacia cuerpos brechados con múltiples pulsos, donde la continuidad económica puede variar con la distancia a los conductos principales. Ese tipo de geometría también puede volverse una ventaja si el equipo identifica los corredores más cargados, porque permite encontrar “bolsas” de alta ley dentro de volúmenes mayores.

En logística y ejecución, Regency reportó prácticas estándar de control de calidad. La empresa describió el corte y muestreo de núcleo, el almacenamiento del material remanente en un sitio seguro en torno a las instalaciones históricas de molienda, y el envío de muestras a ALS Global en Hermosillo para preparación y análisis, incluyendo ensayo al fuego para oro. Estos detalles no garantizan resultados, pero sí aportan trazabilidad, algo que el mercado castiga cuando falta.

Southern Silver acelera Cerro Las Minitas tras intercepto de 743 g/t AgEq en Durango

Southern Silver Exploration Corp. informó resultados de ensayes de cuatro barrenos en el reclamo Puro Corazón, contiguo a su proyecto Cerro Las Minitas, en Durango. La empresa destacó una intersección de 10.4 metros con una ley promedio de 743 gramos por tonelada de plata equivalente.

El intervalo provino del barreno 25CLM-205 y combinó valores de plata y metales base. Southern Silver reportó 365 g/t de plata, 0.1 g/t de oro, 0.1% de cobre, 7.8% de plomo y 8.2% de zinc en el tramo señalado.

La misma perforación incluyó un subintervalo de mayor tenor dentro del paquete mineralizado. La compañía reportó 3.9 metros con 1,490 g/t de plata equivalente, con 688 g/t de plata, 0.2 g/t de oro, 0.1% de cobre, 17.1% de plomo y 17.1% de zinc.

Southern Silver vinculó el resultado con un paso lateral relevante respecto de información divulgada previamente. La empresa ubicó el intercepto como un “step-out” de 65 metros frente al barreno 25CLM-203, que arrojó 10.5 metros con 1,115 g/t de plata equivalente en un reporte fechado el 1 de diciembre de 2025.

En su interpretación, Southern Silver colocó ambos intervalos en un estilo de mineralización de reemplazo, en el borde externo del skarn principal. La compañía planteó que esa mineralización podría integrarse a una zona de reemplazo carbonatado de alta ley, asociada al colgante, fuera de las labores históricas de Puro Corazón.

El comunicado también incluyó más intersecciones, con mineralización somera atribuida a vetas de El Sol y con interceptos más profundos que la empresa correlacionó con el objetivo Skarn Front. Southern Silver sostuvo que el programa ya confirmó continuidad con mineralización modelada y amplió la cobertura hacia un sector previamente no probado.

La empresa describió un avance operativo que apunta a un flujo constante de resultados en el corto plazo. Southern Silver informó que completó dieciséis barrenos de veintiuno propuestos, con 6,820 metros perforados, y que planea hasta 12,000 metros para evaluar el reclamo Puro Corazón de forma lateral y en profundidad.

Más allá de la cifra puntual, el valor noticioso se concentra en la lógica de integración del nuevo reclamo. Southern Silver dijo que incorporará los resultados de Puro Corazón al proyecto Cerro Las Minitas, con el objetivo de mejorar la economía del activo. La empresa anticipó ensayes finales hacia el cierre del primer trimestre de 2026 y adelantó que después actualizará recursos y la Evaluación Económica Preliminar bajo NI 43-101.

El comunicado incluyó detalles técnicos que ayudan a interpretar la plata equivalente y a comparar resultados entre campañas. Southern Silver calculó AgEq y ZnEq con supuestos de precio que consideran 2,800 dólares por onza de oro y 32 dólares por onza de plata, además de precios por libra para cobre, plomo y zinc. La empresa también reportó recuperaciones metalúrgicas relativas, con 93% para plata y 93% para zinc, entre otros parámetros.

Southern Silver informó que ALS Laboratories, en North Vancouver, analizó las muestras, con protocolos de reensaye para sobrelímites en plata, oro, plomo y zinc. Ese punto importa porque la dispersión de leyes altas suele obligar a reensayes y métodos alternos para sostener comparabilidad y control de calidad.

El anuncio ocurre con una referencia económica ya publicada para Cerro Las Minitas, que marca la discusión de mercado. En junio de 2024, Southern Silver divulgó una PEA con un valor presente neto después de impuestos, a 5%, de 501 millones de dólares, una TIR de 21.2% y un periodo de recuperación de 48 meses, bajo supuestos de precios base.

Esa misma evaluación planteó una operación subterránea de gran escala. Southern Silver señaló una vida de mina de 17 años y una capacidad de 5,300 toneladas por día, además de un alimento anual promedio de 14.3 millones de onzas de plata equivalente.

Los resultados recientes no cambian por sí solos un modelo económico, pero sí pueden mover variables sensibles. Un proyecto subterráneo de larga vida suele ganar flexibilidad cuando identifica mineralización de mayor ley cerca de superficie o en zonas accesibles. En términos prácticos, esa combinación puede reducir presión de capital de desarrollo, mejorar secuencia minera y elevar el valor del metal en los primeros años.

Puro Corazón tiene un elemento adicional que el mercado suele mirar con atención. Southern Silver ya describió ese reclamo como un sitio con operación privada, que extrae mineral y produce concentrados de plata-plomo y de zinc. Ese antecedente no sustituye un estudio formal del proyecto integrado, pero sí aporta evidencia de que existe mineralización con salida metalúrgica en el área inmediata.

El trasfondo regulatorio mexicano también influye en la lectura de cualquier avance en exploración y desarrollo. En 2023, el Congreso aprobó una reforma que recortó la duración de concesiones y endureció permisos de extracción de agua, de acuerdo con Reuters. Ese marco elevó el costo de cumplimiento y reforzó la necesidad de preparar información base con anticipación.

En su comunicado, Southern Silver afirmó que avanza en recolección de datos base, con trabajos de hidrología, geotecnia, arqueología y levantamientos de tierras. En la práctica, ese tipo de agenda reduce incertidumbre para inversionistas, porque evita que el proyecto llegue tarde a requerimientos ambientales y sociales.

El debate político también se mantiene activo alrededor de la minería a cielo abierto. Reuters reportó que una propuesta para prohibir la minería a cielo abierto avanzó en el Congreso y que el sector advirtió impactos en inversión y empleo, aunque el texto requería mayorías calificadas para reforma constitucional. Ese entorno obliga a las empresas a comunicar con precisión qué tipo de mina plantean y cómo administran impactos.

Cerro Las Minitas, según la PEA, apunta a minería subterránea, lo que cambia el eje de discusión respecto de un proyecto a cielo abierto. La minería subterránea suele concentrar huella superficial, aunque exige mayor rigor en ventilación, seguridad, geomecánica y manejo de relaves. Para el debate público, ese matiz cuenta, porque permite enfocar la conversación en desempeño ambiental medible, empleo especializado y compras regionales.

Desde una óptica periodística, el mensaje central del reporte consiste en la continuidad de leyes altas en un objetivo contiguo, con potencial de incorporarse al modelo del distrito. Southern Silver comunicó un intercepto con una combinación significativa de plata, plomo y zinc, con un subintervalo de mayor ley, y situó el hallazgo cerca de un intercepto previo de “bonanza”. La empresa también alineó el resultado con un calendario que apunta a actualización de recursos y de PEA durante 2026.

Para Durango, el interés no se limita a la narrativa bursátil. Un proyecto polimetálico con plata y zinc se conecta con cadenas productivas existentes, desde servicios de perforación y transporte, hasta plantas de beneficio y comercialización de concentrados. Si Southern Silver consolida recursos y mejora su caso económico, el proyecto puede convertirse en otro foco de empleo técnico y derrama regional, en un estado que ya convive con minería industrial y proveedores especializados.