Southern Silver acelera Cerro Las Minitas tras intercepto de 743 g/t AgEq en Durango

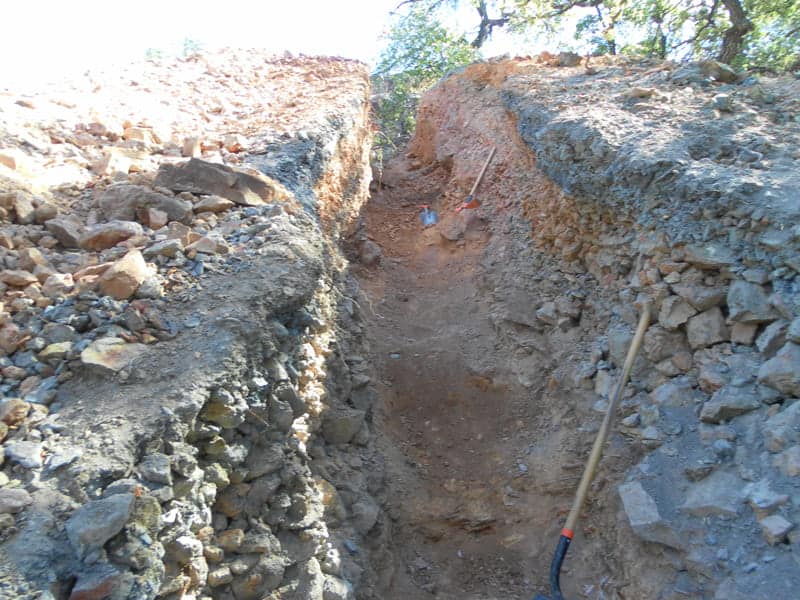
Southern Silver Exploration Corp. informó resultados de ensayes de cuatro barrenos en el reclamo Puro Corazón, contiguo a su proyecto Cerro Las Minitas, en Durango. La empresa destacó una intersección de 10.4 metros con una ley promedio de 743 gramos por tonelada de plata equivalente.

El intervalo provino del barreno 25CLM-205 y combinó valores de plata y metales base. Southern Silver reportó 365 g/t de plata, 0.1 g/t de oro, 0.1% de cobre, 7.8% de plomo y 8.2% de zinc en el tramo señalado.

La misma perforación incluyó un subintervalo de mayor tenor dentro del paquete mineralizado. La compañía reportó 3.9 metros con 1,490 g/t de plata equivalente, con 688 g/t de plata, 0.2 g/t de oro, 0.1% de cobre, 17.1% de plomo y 17.1% de zinc.

Southern Silver vinculó el resultado con un paso lateral relevante respecto de información divulgada previamente. La empresa ubicó el intercepto como un “step-out” de 65 metros frente al barreno 25CLM-203, que arrojó 10.5 metros con 1,115 g/t de plata equivalente en un reporte fechado el 1 de diciembre de 2025.

En su interpretación, Southern Silver colocó ambos intervalos en un estilo de mineralización de reemplazo, en el borde externo del skarn principal. La compañía planteó que esa mineralización podría integrarse a una zona de reemplazo carbonatado de alta ley, asociada al colgante, fuera de las labores históricas de Puro Corazón.

El comunicado también incluyó más intersecciones, con mineralización somera atribuida a vetas de El Sol y con interceptos más profundos que la empresa correlacionó con el objetivo Skarn Front. Southern Silver sostuvo que el programa ya confirmó continuidad con mineralización modelada y amplió la cobertura hacia un sector previamente no probado.

La empresa describió un avance operativo que apunta a un flujo constante de resultados en el corto plazo. Southern Silver informó que completó dieciséis barrenos de veintiuno propuestos, con 6,820 metros perforados, y que planea hasta 12,000 metros para evaluar el reclamo Puro Corazón de forma lateral y en profundidad.

Más allá de la cifra puntual, el valor noticioso se concentra en la lógica de integración del nuevo reclamo. Southern Silver dijo que incorporará los resultados de Puro Corazón al proyecto Cerro Las Minitas, con el objetivo de mejorar la economía del activo. La empresa anticipó ensayes finales hacia el cierre del primer trimestre de 2026 y adelantó que después actualizará recursos y la Evaluación Económica Preliminar bajo NI 43-101.

El comunicado incluyó detalles técnicos que ayudan a interpretar la plata equivalente y a comparar resultados entre campañas. Southern Silver calculó AgEq y ZnEq con supuestos de precio que consideran 2,800 dólares por onza de oro y 32 dólares por onza de plata, además de precios por libra para cobre, plomo y zinc. La empresa también reportó recuperaciones metalúrgicas relativas, con 93% para plata y 93% para zinc, entre otros parámetros.

Southern Silver informó que ALS Laboratories, en North Vancouver, analizó las muestras, con protocolos de reensaye para sobrelímites en plata, oro, plomo y zinc. Ese punto importa porque la dispersión de leyes altas suele obligar a reensayes y métodos alternos para sostener comparabilidad y control de calidad.

El anuncio ocurre con una referencia económica ya publicada para Cerro Las Minitas, que marca la discusión de mercado. En junio de 2024, Southern Silver divulgó una PEA con un valor presente neto después de impuestos, a 5%, de 501 millones de dólares, una TIR de 21.2% y un periodo de recuperación de 48 meses, bajo supuestos de precios base.

Esa misma evaluación planteó una operación subterránea de gran escala. Southern Silver señaló una vida de mina de 17 años y una capacidad de 5,300 toneladas por día, además de un alimento anual promedio de 14.3 millones de onzas de plata equivalente.

Los resultados recientes no cambian por sí solos un modelo económico, pero sí pueden mover variables sensibles. Un proyecto subterráneo de larga vida suele ganar flexibilidad cuando identifica mineralización de mayor ley cerca de superficie o en zonas accesibles. En términos prácticos, esa combinación puede reducir presión de capital de desarrollo, mejorar secuencia minera y elevar el valor del metal en los primeros años.

Puro Corazón tiene un elemento adicional que el mercado suele mirar con atención. Southern Silver ya describió ese reclamo como un sitio con operación privada, que extrae mineral y produce concentrados de plata-plomo y de zinc. Ese antecedente no sustituye un estudio formal del proyecto integrado, pero sí aporta evidencia de que existe mineralización con salida metalúrgica en el área inmediata.

El trasfondo regulatorio mexicano también influye en la lectura de cualquier avance en exploración y desarrollo. En 2023, el Congreso aprobó una reforma que recortó la duración de concesiones y endureció permisos de extracción de agua, de acuerdo con Reuters. Ese marco elevó el costo de cumplimiento y reforzó la necesidad de preparar información base con anticipación.

En su comunicado, Southern Silver afirmó que avanza en recolección de datos base, con trabajos de hidrología, geotecnia, arqueología y levantamientos de tierras. En la práctica, ese tipo de agenda reduce incertidumbre para inversionistas, porque evita que el proyecto llegue tarde a requerimientos ambientales y sociales.

El debate político también se mantiene activo alrededor de la minería a cielo abierto. Reuters reportó que una propuesta para prohibir la minería a cielo abierto avanzó en el Congreso y que el sector advirtió impactos en inversión y empleo, aunque el texto requería mayorías calificadas para reforma constitucional. Ese entorno obliga a las empresas a comunicar con precisión qué tipo de mina plantean y cómo administran impactos.

Cerro Las Minitas, según la PEA, apunta a minería subterránea, lo que cambia el eje de discusión respecto de un proyecto a cielo abierto. La minería subterránea suele concentrar huella superficial, aunque exige mayor rigor en ventilación, seguridad, geomecánica y manejo de relaves. Para el debate público, ese matiz cuenta, porque permite enfocar la conversación en desempeño ambiental medible, empleo especializado y compras regionales.

Desde una óptica periodística, el mensaje central del reporte consiste en la continuidad de leyes altas en un objetivo contiguo, con potencial de incorporarse al modelo del distrito. Southern Silver comunicó un intercepto con una combinación significativa de plata, plomo y zinc, con un subintervalo de mayor ley, y situó el hallazgo cerca de un intercepto previo de “bonanza”. La empresa también alineó el resultado con un calendario que apunta a actualización de recursos y de PEA durante 2026.

Para Durango, el interés no se limita a la narrativa bursátil. Un proyecto polimetálico con plata y zinc se conecta con cadenas productivas existentes, desde servicios de perforación y transporte, hasta plantas de beneficio y comercialización de concentrados. Si Southern Silver consolida recursos y mejora su caso económico, el proyecto puede convertirse en otro foco de empleo técnico y derrama regional, en un estado que ya convive con minería industrial y proveedores especializados.
Kootenay Silver reporta altos grados de plata en Columba y refuerza su expansión en Chihuahua

Kootenay Silver colocó de nuevo a Chihuahua en el radar del mercado de exploración con un reporte de resultados de nueve barrenos en su proyecto Columba, un activo de plata de alta ley en el norte de México. La empresa, con sede en Vancouver y listada en TSX Venture, difundió los ensayes el 8 de enero de 2026 y enfocó el mensaje en un punto: Columba todavía crece.

El reporte agrupa cuatro barrenos dirigidos a la veta D y cinco a un sistema subparalelo que la compañía identifica como Lupe/B2. Kootenay explicó que perforó extensiones de estructuras conocidas con una separación nominal de 100 metros, una estrategia que suele buscar continuidad geológica antes de “cerrar” mallas para definir recursos con mayor confianza. En esta fase, la empresa también reconoció tiempos de laboratorio más largos de lo habitual, un factor que hoy pesa en muchas campañas porque retrasa decisiones técnicas y de mercado.

Los números, sin embargo, aportan contexto y tracción. En la tendencia de la veta D, Kootenay destacó que sus barrenos más profundos apuntan aproximadamente 100 metros por debajo de los límites conocidos de mineralización. La lectura técnica resulta relevante porque la empresa no vende un “descubrimiento” aislado, sino una extensión agresiva de un sistema que ya cuenta con estimación de recursos.

En el barreno CDH-25-223, la compañía reportó 14.83 metros con 135 g/t de plata, con plomo y zinc acompañantes, e incluyó un tramo de 4.5 metros con 232 g/t de plata. En CDH-25-225, además de un intervalo en la propia veta D, el reporte subrayó un sistema de vetas en el “hangingwall” con 7.0 metros a 186 g/t de plata y contenidos elevados de zinc, donde apareció un metro con 1,040 g/t de plata. Ese tipo de concentraciones, aunque ocurren en tramos cortos, suelen servir como señal de vigor del sistema hidrotermal y alimentan la hipótesis de nuevas zonas “más abiertas” en profundidad.

La empresa acompañó los resultados con una explicación estructural que conviene leer con cuidado. Kootenay observó que, en secciones, las vetas “aplanan” al aumentar la profundidad en ciertos puntos, un comportamiento que asoció con zonas de compresión que tienden a estrechar espacios y debilitar la mineralización. En contraste, cuando la inclinación se hace más pronunciada, el sistema puede comportarse como una zona extensional con mayor apertura, lo que favorece mejores leyes y anchos. Kootenay anticipa que este patrón se repita a mayor profundidad. Esa interpretación, aunque requiere validación con más datos, muestra una campaña que no perfora a ciegas: intenta modelar controles de ley, no solo acumular metros.

En paralelo, la tendencia Lupe/B2 aportó varios de los titulares técnicos del comunicado. En el barreno CDH-25-222, la compañía informó interceptos en varias estructuras y resaltó un tramo en la veta Lupe de 7.6 metros con 299 g/t de plata, además de un subintervalo de 0.45 metros con 1,830 g/t de plata y leyes relevantes de plomo y zinc. En el mismo barreno, el sistema B2 entregó 4.53 metros con 390 g/t de plata dentro de un intervalo más amplio de 31 metros con 92 g/t de plata. Kootenay también mencionó un “envolvente” de baja ley de 100.5 metros con 56 g/t de plata que engloba varios de estos interceptos. En exploración de vetas, ese tipo de halo puede importar porque sugiere un corredor mineralizado continuo y, en ocasiones, apoya escenarios de minería selectiva combinada con material de soporte, dependiendo de geometría y continuidad.

El barreno CDH-25-221 también reforzó esa idea de corredor. Kootenay reportó que interceptó las vetas Lupe y B2 cercanas entre sí dentro de un intervalo de 9.61 metros con 160 g/t de plata, e informó un tramo de 3.47 metros con 315 g/t en la zona B2, además de un subintervalo de 0.52 metros con 1,295 g/t. La compañía insistió en que el corredor permanece abierto a lo largo y a profundidad, un lenguaje típico de expansión que, aquí, se apoya en interceptos múltiples y en la presencia de estructuras paralelas.

El trasfondo estratégico importa tanto como los ensayes. Columba ya cuenta con una estimación de recursos inferidos de 54.1 millones de onzas de plata, basada en 5.92 millones de toneladas con 284 g/t. Ese punto cambia la lectura del anuncio: no se trata solo de “buenos metros”, sino de una campaña que busca crecer un inventario que el mercado ya puede modelar. Kootenay enmarcó los nueve barrenos dentro de un programa escalonado de 50,000 metros y afirmó que se encuentra aproximadamente en 13,000 metros, con barrenos en curso y otros pendientes de resultados.

La empresa también ancló su trabajo a un reporte técnico bajo NI 43-101 con fecha efectiva de mayo de 2025 y reporte fechado en agosto de 2025, disponible en SEDAR+. Para inversionistas institucionales, ese tipo de referencias reduce fricción porque conecta resultados de campaña con marcos de divulgación regulatoria. Además, Kootenay afirmó que cuenta con financiamiento para completar la campaña actual de 50,000 metros, un punto que suele pesar en el apetito por riesgo en compañías junior, sobre todo cuando el mercado se vuelve más selectivo.

Desde México, Columba se inserta en una conversación más amplia. El país mantiene liderazgo en producción minera de plata, y la propia dinámica global muestra por qué los proyectos de plata generan atención. En 2024, la producción minera global de plata subió a 819.7 millones de onzas, y México se mantuvo como el principal productor. El mismo reporte del Silver Institute vinculó parte del repunte a la recuperación de suministro en México, tras el retorno a plena producción de Peñasquito. Esa combinación, mayor suministro y liderazgo mexicano, no elimina oportunidades para nuevos descubrimientos, pero sí eleva el estándar: el mercado exige escala, continuidad y ruta clara hacia una decisión de desarrollo.

La demanda también juega su papel. El Silver Institute señaló que la demanda industrial marcó otro año récord en 2024, impulsada por electrónica, sector eléctrico, fotovoltaico, automotriz e infraestructura de redes, además de aplicaciones vinculadas con IA. En términos sencillos, la plata ya no depende solo de joyería o inversión; también viaja en la cadena de valor tecnológica. Ese punto le da a Columba un ángulo adicional: un proyecto en Chihuahua, con leyes competitivas y acompañamiento de metales base, puede encajar en una narrativa de abastecimiento para industria, siempre que el activo logre demostrar continuidad, volumen y costos razonables.

Aquí conviene separar entusiasmo de rigor. Los interceptos de alta ley atraen, pero el futuro del proyecto dependerá de cómo Kootenay convierta esas intersecciones en toneladas y onzas con geometría consistente. También dependerá de variables locales que ningún comunicado controla por completo, como permisos, relación comunitaria, disponibilidad de servicios y condiciones de seguridad en rutas y logística. Chihuahua tiene tradición minera y capital humano en la región, pero cada proyecto construye su propia licencia social con hechos, no con promesas. Esa parte casi nunca se mide en g/t, aunque termina por definir calendarios.

Dicho esto, el reporte deja un mensaje positivo para México: la exploración sigue activa, incluso en un contexto de inflación de costos y tiempos de laboratorio prolongados. La perforación que busca profundidad y extensiones a 100 metros de paso suele reflejar confianza técnica, porque exige convicción sobre controles estructurales y continuidad del sistema. Si Kootenay confirma que las zonas extensionales dominan en profundidad, Columba puede ganar escala más rápido de lo que sugiere una lectura superficial de “nueve barrenos”.

En el mercado, muchos inversionistas preguntan lo mismo cuando leen un comunicado así: ¿cuál es el siguiente hito que cambia el valor? Para una junior con un recurso inferido, la respuesta suele pasar por expandir volumen, mejorar confianza geológica, y sostener leyes que permitan pensar en un escenario minable. Kootenay ya puso el activo en el mapa con 54.1 millones de onzas inferidas. Ahora necesita convertir la expansión en una historia de continuidad que resista el escrutinio técnico.

Durazo cierra huelga de Cananea y activa plan para Río Sonora con 2,222 mdp

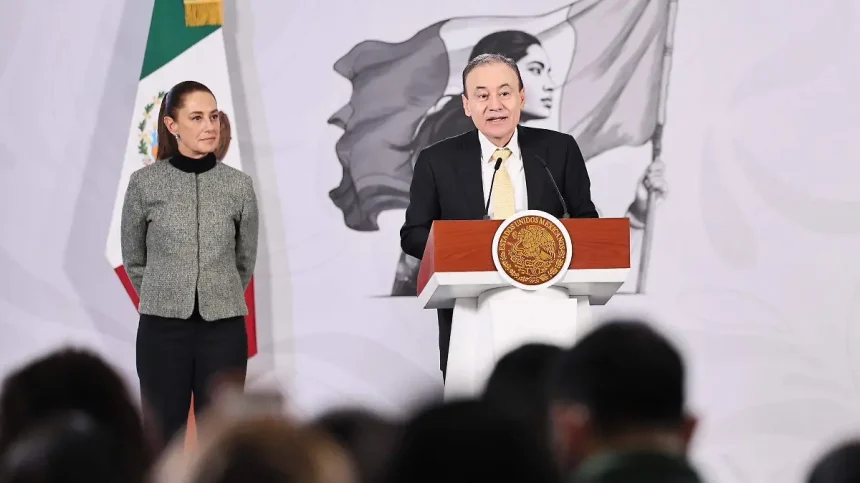
En la conferencia matutina del 29 de diciembre de 2025, el gobernador de Sonora, Alfonso Durazo Montaño, colocó dos temas en el centro de la agenda federal: el cierre de la huelga minera de Cananea y el relanzamiento de una ruta de reparación por la contaminación del Río Sonora. El anuncio se apoyó en un fondo por 2,222 millones de pesos, con aportaciones del Gobierno federal, el Gobierno estatal y Grupo México, según se informó en ese espacio.

La relevancia del mensaje no radica sólo en el monto. Cananea carga un simbolismo laboral que trasciende a Sonora, y el Río Sonora se convirtió desde 2014 en referencia obligada cuando México discute pasivos ambientales en minería. La decisión política de empujar ambos expedientes en paralelo también manda una señal al sector: la operación minera ya no se puede sostener sin acuerdos laborales estables y sin una respuesta verificable frente al daño ambiental.

El conflicto de Cananea se sostuvo por más de 18 años, desde que los trabajadores colocaron las banderas rojinegras el 30 de julio de 2007. La Jornada reportó que el “acuerdo definitivo” incluyó indemnizaciones, acceso a seguridad social y pensiones, con un universo de más de 650 mineros y sus familias como beneficiarios. El mismo reporte añadió que el mecanismo contempla vías para la reincorporación de trabajadores en edad laboral, con un referente de alrededor de 400 plazas.

Otros detalles del arreglo ayudan a dimensionar el cierre. El Financiero consignó que el acuerdo se construyó en asamblea y que la bolsa económica mencionada por el sindicato incluyó 483 millones de pesos, además de 59 millones asociados a liquidaciones determinadas con anterioridad. Ese texto también señaló que el conflicto se volvió, con el tiempo, un movimiento social y que durante el periodo murieron 53 trabajadores, cuyas viudas quedaron consideradas en el esquema de pensiones.

En el plano gubernamental, el Plan de Justicia para Cananea y la cuenca del Río Sonora se planteó como el “siguiente paso” tras la formalización del acuerdo laboral. El Economista informó que la fase de construcción iniciaría en enero de 2026 y que la autoridad federal busca concluir los proyectos a lo largo de 2026. En ese mismo marco se mencionó infraestructura hospitalaria en Ures, además de obras de agua potable y tareas de monitoreo de contaminación en suelo y agua.

La arquitectura financiera del fondo también quedó explicitada en coberturas posteriores. IMER Noticias reportó que 70% provendrá de Grupo México, 22% del Gobierno federal y 8% del Gobierno de Sonora. Esa distribución, más allá de la aritmética, fija un precedente que la industria debería observar con atención: cuando existe pasivo ambiental, el costo de recomponer confianza no se cubre con discursos, se cubre con presupuesto, obras y verificación pública.

El plan, según IMER, incorpora componentes de salud, agua potable y remediación ambiental. En salud se mencionó un hospital en Ures y una unidad de vigilancia epidemiológica y seguimiento toxicológico, además de atención médica integral. En agua se habló de potabilizadoras, sistemas de desinfección y monitoreo de la calidad del agua superficial y subterránea, con una operación prevista por varios años.

El trasfondo de esta agenda se remonta al derrame de agosto de 2014 en las inmediaciones de Cananea. Una presentación oficial de 2014, atribuida a la conferencia Semarnat–Profepa, documentó un derrame de 40,000 m³ de sulfato de cobre acidulado en el arroyo Tinajas, con afectación posterior al río Bacanuchi y al Río Sonora. Un estudio académico en SciELO describió el evento como un desastre socioambiental, con impacto en cuerpos de agua y en municipios de la cuenca.

Incluso la propia empresa, en un comunicado de agosto de 2014, reconoció un volumen aproximado de 40,000 m³ y reportó acciones inmediatas de contención, además de apoyos de agua potable a comunidades ribereñas durante la contingencia. Ese documento resulta relevante porque permite contrastar la narrativa empresarial con los procesos regulatorios y con la persistencia del reclamo social en la región.

A más de una década del derrame, la presión comunitaria no desapareció. En 2023, Associated Press reportó protestas por retrasos en limpieza y reparación, y recordó que el gobierno describió el hecho como uno de los desastres ambientales más graves vinculados a minería metálica en México. Ese contexto explica por qué el anuncio de un plan con obras concretas busca algo más que “atender” el problema: pretende cerrar un expediente que se volvió emblema de desconfianza.

Desde una óptica estrictamente económica, el cierre de la huelga ofrece una ventana para recomponer actividad en un municipio cuya vida gira alrededor de la minería. Cuando un conflicto laboral se prolonga casi dos décadas, el daño rebasa la relación empresa–sindicato. Se resiente el comercio local, se fragmentan trayectorias laborales y se erosiona la expectativa de futuro para jóvenes que miran la mina como principal empleador. Resolverlo no garantiza prosperidad automática, pero sí elimina un freno que ya era estructural.

Para la industria minera, el caso deja una lección incómoda y útil. La licencia social no se negocia una sola vez y no se conserva con inercia. Se renueva con cumplimiento laboral, con seguridad en sitio, con transparencia ambiental y con una relación institucional que responda cuando ocurre un incidente. ¿Qué gana el país con una minería que internaliza estos costos? Gana continuidad operativa, atrae inversión más paciente y reduce la conflictividad que suele encarecer proyectos y dividir comunidades.

Sonora, además, opera en una conversación global donde el cobre se volvió insumo estratégico para electrificación, redes y transición energética. Ese argumento no sirve como excusa cuando existe daño ambiental, pero sí explica por qué el Estado presiona por un equilibrio entre producción y reparación. La señal del plan, si se ejecuta con indicadores públicos y vigilancia independiente, puede elevar el estándar para futuros proyectos y, de paso, evitar que la región vuelva a pagar la factura completa de un accidente.

El reto real empieza con la implementación. Un fondo de 2,222.6 millones suena contundente, pero la credibilidad dependerá de calendarios, contratos, supervisión técnica y resultados medibles en agua y salud. También dependerá de cómo se comunique el avance a las comunidades del río, que no piden sólo infraestructura, sino certidumbre cotidiana: abrir la llave y confiar.

Endeavour Silver alcanza producción récord de plata equivalente en 2025

Endeavour Silver Corp. reportó un sólido desempeño operativo en 2025, al registrar una producción anual de 6.49 millones de onzas de plata y 37,164 onzas de oro. En conjunto con los metales base, la producción total alcanzó 11.2 millones de onzas de plata equivalente (AgEq), lo que representa un nuevo récord para la compañía y confirma su estrategia de crecimiento disciplinado.

Durante el cuarto trimestre de 2025, Endeavour produjo 2.03 millones de onzas de plata y 13,785 onzas de oro, equivalentes a 3.8 millones de onzas de AgEq. Este desempeño estuvo impulsado principalmente por la incorporación de las minas Terronera y Kolpa, así como por un mejor desempeño operativo en Guanaceví.

Dan Dickson, director ejecutivo de Endeavour Silver, destacó que 2025 fue un año clave para la empresa, marcado por la exitosa puesta en marcha de Terronera y por una producción récord de plata equivalente. Subrayó que la inversión estratégica y el enfoque en excelencia operativa han fortalecido la base financiera de la compañía y su capacidad de generar valor a largo plazo.

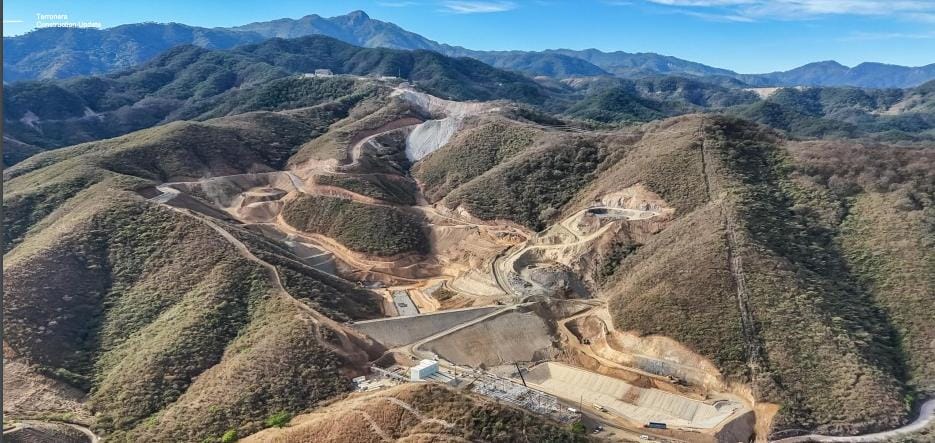
Terronera declaró producción comercial a partir del 1 de octubre de 2025, manteniendo una operación estable durante su rampa de arranque, con recuperaciones promedio de 82.6% para la plata y 72.5% para el oro. Aunque en el trimestre se procesaron zonas de menor ley, la compañía prevé migrar a áreas de mayor contenido metálico en la segunda mitad de 2026, lo que debería mejorar los promedios de ley y la rentabilidad.

En Guanaceví, la producción se incrementó significativamente respecto al año previo, apoyada por mayores tasas de procesamiento, mientras que Kolpa cumplió con las expectativas operativas y avanzó en la expansión de su planta hacia una capacidad de 2,500 toneladas por día. Asimismo, Endeavour firmó un acuerdo definitivo para la venta de la mina Bolañitos, operación que se espera cerrar en enero de 2026.

En el ámbito financiero, la compañía cerró una oferta de bonos senior convertibles por 350 millones de dólares, con lo que redujo sustancialmente su deuda y aseguró recursos para impulsar el proyecto Pitarrilla y fortalecer su portafolio de crecimiento.

Estudio LiDAR refuerza el potencial del proyecto El Potrero de Pinnacle Silver and Gold en Durango

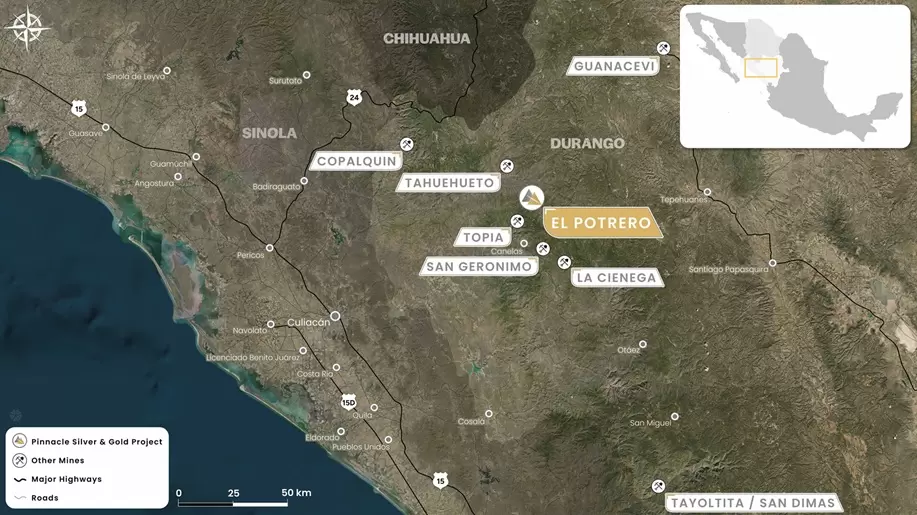
Pinnacle Silver and Gold Corp. informó que el estudio LiDAR aéreo realizado recientemente en su proyecto de oro y plata de alta ley El Potrero, en Durango, confirmó estructuras geológicas conocidas, delineó nuevas tendencias y evidenció una intensa actividad minera histórica, lo que refuerza el potencial exploratorio del área.

De acuerdo con Pinnacle Silver, el levantamiento identificó un total de 64 galerías, seis pozos y 51 tajos de prospección distribuidos en los dos bloques que integran el proyecto. El estudio confirmó la longitud de rumbo de 1,600 metros del sistema de vetas Dos de Mayo y reveló estructuras adicionales que podrían albergar mineralización, muchas de ellas asociadas con antiguos trabajos artesanales.

En el bloque norte, conocido como El Potrero, la mayor parte de las labores históricas se alinean con el sistema Dos de Mayo y con vetas secundarias como El Capulín y La Estrella. Sin embargo, el análisis LiDAR también sugiere una posible extensión del sistema hacia el sureste. Así como la presencia de una tendencia estructural noreste-suroeste previamente no documentada. Que podría estar relacionada con un estilo distinto de mineralización asociado a intrusivos.

En el bloque independiente María Fernanda 2, al suroeste, se identificaron pozos, galerías y tajos dispersos en una zona que no ha sido explorada con métodos modernos. Información cartográfica oficial indica una estructura principal paralela al sistema Dos de Mayo. Además de estructuras transversales y señales de alteración hidrotermal, lo que motivará una evaluación geológica sistemática a partir de inicios del próximo año.

El estudio LiDAR cubrió una superficie de 11 kilómetros cuadrados y fue realizado por Eagle Mapping Ltd. con interpretación de GeoCloud Analytics. La tecnología permitió mapear con alta precisión estructuras ocultas bajo la vegetación. Además de generar fotografía aérea de alta resolución para apoyar la planeación de futuras campañas.

El proyecto El Potrero se localiza en la Sierra Madre Occidental, a 35 kilómetros de cuatro minas en operación. Lo que subraya su relevancia dentro de una de las regiones mineras más productivas de México.

IMMEX 4.0: la evolución de la manufactura avanzada

La industria, manufacturera de exportación en México atraviesa un momento decisivo. Para Nuevo León —uno de los principales motores industriales del país— este escenario representa, al mismo tiempo, un cúmulo de desafíos y una ventana estratégica para consolidar su liderazgo.

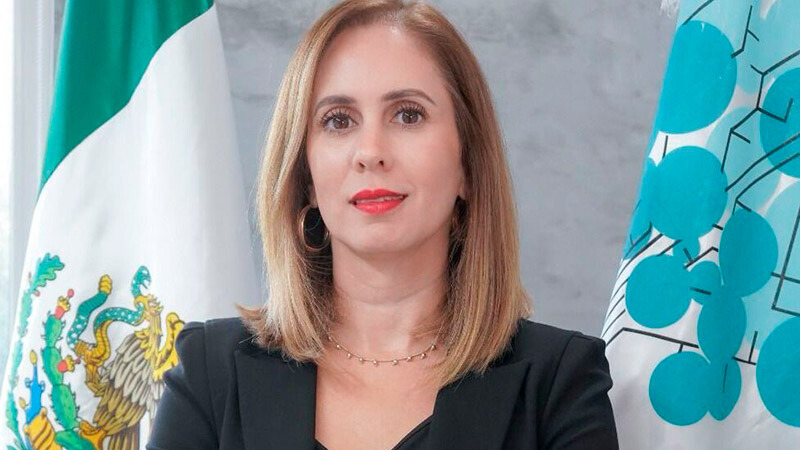
Desde la perspectiva de Zelina Fernández, directora general de index Nuevo León, el balance, la competitividad y el capital humano marcan un año positivo, aunque exigente. La asociación, que agrupa a casi 300 empresas manufactureras en Nuevo León y regiones estratégicas de Coahuila y Tamaulipas, celebra 39 años de trayectoria en un periodo en el que la certidumbre jurídica se ha convertido en un eje crítico para la industria IMMEX.


Revisión del T-MEC

Uno de los principales focos de atención para la industria manufacturera de exportación es la próxima revisión, el T-MEC y la integración regional. Para index Nuevo León, este proceso es determinante para preservar las condiciones que han permitido el crecimiento de la inversión, el empleo y la integración regional.

La alta dependencia del comercio, las exportaciones y la relación con Estados Unidos, con más del 80% de las exportaciones mexicanas con destino a ese país, convierte a la relación bilateral en un pilar del PIB nacional. En este contexto, index participa en mesas de trabajo nacionales y binacionales, así como en encuentros con legisladores y organismos en Washington, con el objetivo de posicionar la relevancia estratégica de la región.

“Tenemos que anticiparnos y reforzar los capítulos que pueden poner en riesgo la competitividad, la inversión y la región, como reglas de origen, inversión, propiedad intelectual, energía, medio ambiente y temas laborales”, explica Fernández.

De la maquila tradicional a la manufactura avanzada

Otro de los grandes temas en la agenda industrial es la evolución del Programa IMMEX, la política industrial y la manufactura de exportación. Considerado durante décadas uno de los principales instrumentos de la política industrial mexicana, hoy su transformación hacia un IMMEX 4.0 responde a una realidad distinta: mayor automatización, digitalización y trazabilidad, así como exigencias regulatorias más sofisticadas.

Lejos de la visión tradicional de la maquila, la manufactura de exportación en México avanza hacia modelos de alto valor agregado, con mayores responsabilidades, controles más estrictos y una integración tecnológica profunda.

“El IMMEX 4.0, la manufactura y el comercio global pueden convertirse en punta de lanza para una manufactura de exportación avanzada, más competitiva y alineada con las nuevas dinámicas del comercio global”, afirma la directiva.

Entre los beneficios esperados destacan una mayor certidumbre jurídica, la reducción de riesgos administrativos y la automatización de procesos, así como una mejor trazabilidad y una coordinación más eficiente entre áreas fiscales, logísticas, productivas y de inventarios.


Desarrollo de proveeduría local

El fortalecimiento del contenido nacional, la proveeduría local y el IMMEX 4.0 es uno de los ejes centrales del nuevo esquema y una prioridad para index Nuevo León. Actualmente, alrededor del 31% de los insumos de las empresas asociadas son de origen local, una cifra con amplio margen de crecimiento.

Desde hace tres años, la asociación impulsa el programa PROSIM, los proveedores y las PYMES como parte de una iniciativa que valida, acompaña y certifica proveedores nacionales. A la fecha, se han identificado más de 700 requerimientos de procesos y servicios, reflejo de una creciente demanda por integrar a las PYMES a las cadenas de valor globales.

“Desarrollar proveeduría local, reducir costos logísticos y fortalecer la seguridad del suministro es clave, especialmente en sectores estratégicos”, subraya Fernández.


Los sectores del futuro

En este proceso de transformación, eventos como Expo Manufactura, la industria y la innovación juegan un papel estratégico. Más allá de ser una exposición comercial, se han consolidado como una plataforma de conexión, diagnóstico y visión de futuro para la industria.

Automatización, robótica y semiconductores, junto con la electromovilidad y el sector automotriz —aun con los retos actuales—, destacan como áreas con alto potencial de crecimiento y sofisticación tecnológica. Algunas empresas, incluso, ya desarrollan proyectos con una visión que apunta hacia 2050, lo que exige acelerar la preparación del talento y la adopción de nuevas competencias.

Además, la directora destaca que el capital humano, la formación técnica y la capacitación continua siguen siendo el activo más valioso de la manufactura mexicana. La reconversión laboral y los esquemas de capacitación son indispensables en un entorno donde la tecnología evoluciona de manera constante.

“Si la industria es un motor, el capital humano, la tecnología y la infraestructura son su engrane más importante. Sin talento preparado no hay competitividad posible”, concluye Fernández.

Con la mirada puesta en la revisión del T-MEC, la manufactura y el bloque binacional México–Estados Unidos, la manufactura en Nuevo León se perfila no solo como un pilar económico, sino como un referente de transformación industrial para el país.

Alianza global impulsa transformación tecnológica en la industria mexicana de acabados

En un contexto de expansión industrial y transformación tecnológica, la firma de una alianza entre la Asociación Mexicana de Industriales de Acabados Superficiales (AMAS) y ASM International marcará un punto de inflexión para el sector de acabados y recubrimientos en México. El acuerdo, presentado durante la rueda de prensa rumbo a Surface Finishing México 2025 (SFM 2025), busca potenciar la transferencia de conocimiento, la innovación técnica y la integración de nuevas tecnologías en la manufactura nacional.


Colaboración que trasciende fronteras

El convenio con ASM International —organización con más de 100 años de trayectoria dedicada a la ciencia e ingeniería de materiales— permitirá acercar recursos globales a especialistas mexicanos en tratamientos superficiales. Esto significa acceso a capacitación avanzada, tendencias internacionales y soluciones tecnológicas de vanguardia.

“Esta alianza permite promover transferencia tecnológica y apoyar la formación técnica específica para el sector”, destacaron los representantes de ASM y AMAS durante la firma.

Innovación como eje transformador

La alianza llega en un momento clave: el sector de acabados industriales está experimentando una rápida adopción de nanotecnología, inteligencia artificial aplicada a procesos y recubrimientos inteligentes, así como una transición hacia soluciones más sustentables y seguras para el medio ambiente.

Según Fortune Business Insights, el mercado global de recubrimientos en polvo creció de 14,290 millones de dólares en 2023 a 15,200 millones en 2024, y se proyecta que alcance 24,260 millones en 2032, con un crecimiento anual de 6 %.

En México, esta evolución se traduce en oportunidades para sectores estratégicos como el automotriz, electrodoméstico y aeroespacial, que requieren cada vez más procesos especializados para competir en cadenas de suministro globales.


Formación técnica y nuevas generaciones

Uno de los objetivos centrales de la alianza es fortalecer la capacitación desde la base de la pirámide industrial: los aplicadores y operarios. Como explicó David Robledo, consejero de AMAS, la innovación no solo consiste en introducir nuevas tecnologías, sino en “hacer las cosas mejor desde la base”, profesionalizando a quienes ejecutan los procesos críticos en planta.

Además, en SFM 2025 se integrará por primera vez un pabellón de empresas emergentes, reflejando el dinamismo emprendedor y el interés por sumar talento joven y soluciones disruptivas al ecosistema.

México, plataforma de innovación global

Para Manuel García Garza, presidente del Consejo Directivo de AMAS, México está listo para posicionarse como referente tecnológico:

“La superficie de México está lista. Todos juntos le daremos el mejor acabado”.

Con infraestructura industrial sólida, talento especializado y alianzas internacionales estratégicas, Nuevo León y México se perfilan como plataformas clave para la innovación en acabados industriales, consolidando su rol dentro de la manufactura avanzada de Norteamérica.

DÜRR impulsa la pintura sostenible: innovación para reducir CO₂ y energía en la industria mexicana

En Surface Finishing México 2025, Yuriko Martínez, Key Account Manager de DÜRR de México, presentó innovaciones que redefinen la eficiencia energética, la reducción de emisiones y el uso de recursos en los procesos de pintura industrial.

Durante Surface Finishing México 2025 (SFM2025), la exposición de acabados y recubrimientos industriales, la compañía compartió una visión clara: la sostenibilidad no es una tendencia, sino una estrategia integral que transforma desde los hornos hasta las cabinas de aplicación.

En su conferencia “Camino hacia la pintura sostenible”, Yuriko Martínez detalló innovaciones tecnológicas que permiten a las plantas reducir emisiones, optimizar consumos y elevar la eficiencia operativa en un entorno donde la competitividad depende cada vez más de la huella ambiental.


Tecnología para reducir emisiones y consumo energético

Uno de los puntos clave expuestos fue la transición hacia sistemas eléctricos que eliminan la necesidad de quemadores de gas en distintas etapas del proceso, con mejor control térmico en etapas críticas.

Según lo presentado, estas soluciones permiten la reducción de CO₂ y de todos los gases contaminantes, ya que no se generan gases de combustión. Además, disminuyen pérdidas energéticas.

La especialista explicó tecnologías que permiten:

  • Recuperación de calor en hornos de curado. El calor excedente se canaliza para producir agua caliente, utilizada en pretratamientos, lo que reduce el consumo de energía primaria.
  • Reducción de consumo de gas natural hasta en 80%, de acuerdo con datos reales de operación compartidos en la conferencia.
  • Disminución de emisiones de CO₂, derivada del cambio tecnológico y de la automatización del control térmico.

Software inteligente para medir, analizar y reducir emisiones

Martínez destacó soluciones como EcoSmart V5, un sistema que monitorea y optimiza el uso de energía en tiempo real, detecta variaciones y picos de consumo, y revela áreas de oportunidad en hornos y cabinas.

Este software permite:

  • Medir emisiones de CO₂ por proceso.
  • Mejorar la eficiencia energética en distintos componentes.
  • Ajustar la operación para maximizar el ahorro sin comprometer calidad.
  • Sistemas secos de filtración: menos agua, más eficiencia
  • En contraste con sistemas húmedos tradicionales, DÜRR presentó filtración seca, que requiere menos agua y reduce costos y tiempos de mantenimiento.

Estas soluciones permiten:

  • Mantener una operación más limpia y estable (mantener la calidad).
  • Reducir drásticamente la demanda hídrica.
  • Manejar los residuos de pintura de forma más eficiente.
  • Chillers inteligentes para consumo variable

Otro elemento crítico es el uso de chillers con capacidad ajustable que se adapta a las horas del día donde realmente se requiere mayor enfriamiento, lo cual evita el sobredimensionamiento que eleva costos eléctricos.

La propuesta de DÜRR de México presentada en SFM2025 demuestra que la pintura sostenible depende de un ecosistema de tecnologías, software y procesos enfocados en reducir energía, aprovechar calor residual, minimizar emisiones, optimizar consumos hídricos y modernizar infraestructura. El resultado: plantas más limpias, más eficientes y más competitivas.

SMTA impulsa la manufactura electrónica con eventos técnicos regionales en 2026

SMTA México dio a conocer el calendario 2026 de sus Expos & Tech Forums Regionales, una serie de encuentros técnicos que recorrerán distintas ciudades del país con el objetivo de fortalecer la transferencia de conocimiento, la innovación y las mejores prácticas en la manufactura electrónica.

A lo largo del año, estos eventos reunirán a ingenieros, proveedores y líderes del sector en sedes estratégicas para la industria, con el siguiente calendario:

Los Expos & Tech Forums de SMTA México se caracterizan por ofrecer acceso gratuito a los asistentes, así como un programa de conferencias técnicas sin fines comerciales, enfocado en la mejora de procesos, la adopción de nuevas tecnologías y la estandarización de prácticas dentro de la industria.

En el área de exposición, los participantes podrán conocer una amplia oferta de soluciones, que incluye equipos SMT, sistemas de soldadura y retrabajo, inspección y prueba, automatización, materiales, herramientas, software y servicios de manufactura electrónica.

Además del contenido técnico, los eventos se consolidan como un espacio clave de networking, facilitando la conexión entre proveedores, especialistas y tomadores de decisión de todo el ecosistema industrial.

El registro para todos los eventos ya se encuentra disponible en: https://smta.org/events/event_list.asp

México ante la nueva era de la manufactura inteligente: el reto de escalar la transformación

La integración de inteligencia artificial, la conectividad entre sistemas productivos, la automatización colaborativa y el uso avanzado de datos están redefiniendo la productividad y la competitividad de la industria global. Sin embargo, para muchos fabricantes, especialmente aquellos con plantas maduras o procesos tradicionales, el salto hacia la manufactura inteligente sigue acompañado de incertidumbre.

Desde la perspectiva de HCLTech, integrador tecnológico global con operaciones en 60 países, más de 225,000 empleados y una presencia consolidada en México, esta transición no solo es inminente, sino estratégica para sostener la competitividad en los próximos años. Así lo afirma Shankar Gopalkrishnan, Vicepresidente Ejecutivo de Manufactura y TTLH de la compañía y responsable de la estrategia para el sector manufacturero y el mercado mexicano.


Manufactura inteligente como palanca de competitividad industrial

Para Gopalkrishnan, la manufactura inteligente puede resumirse en una idea fundamental: conectar los datos dispersos de la planta para generar valor operativo real. Tradicionalmente, el entorno industrial ha tenido información fragmentada en diferentes niveles: sensores, SCADA, MES, ERP y dispositivos IoT. La evolución actual reside en integrar estas fuentes a través de esquemas como unified namespace, habilitando digital threads y modelos predictivos que anticipan fallas, optimizan procesos y reducen tiempos muertos.

“La industria está pasando de datos aislados a datos conectados. La meta es lograr proactividad, predictividad y automatización económica en toda la línea de producción”, explica.

Bajo esta visión, la IA se convierte en un habilitador transversal: inspección de calidad con visión computarizada, mantenimiento predictivo, diseño acelerado de productos, optimización de inventarios, planeación logística, eficiencia energética y robótica colaborativa. Incluso áreas como el desarrollo de nuevos productos están cambiando de forma drástica, ya que procesos que tomaban meses pueden reducirse a días mediante IA generativa y simulación avanzada.


Retos de adopción tecnológica y escalamiento en planta

Uno de los grandes desafíos es cómo incorporar estas tecnologías sin interrumpir la operación. Para Shankar, la clave está en una adopción gradual basada en prioridades de negocio. “La industria está en un punto de inflexión. El costo de modernización es alto, pero el costo de no hacerlo es mayor”, afirma.


El factor humano y la ciberseguridad

La automatización colaborativa y el uso intensivo de IA exigen un enfoque claro en el desarrollo de capacidades humanas. Para Gopalkrishnan, existe un reto doble: atraer talento joven altamente digital y, al mismo tiempo, preparar a los técnicos y operadores actuales para adoptar nuevas formas de trabajo. Reemplazar las dinámicas tradicionales con sistemas inteligentes requiere un acompañamiento estructurado. Capacitación, comunicación y rutas de upskilling serán esenciales para una transición ordenada.

Otro punto crítico es la ciberseguridad operativa. Al conectar más dispositivos y sistemas IT-OT, la exposición aumenta de manera exponencial. Shankar advierte que este riesgo, aún subestimado, puede convertirse en un freno para la adopción tecnológica. “La inversión en ciberseguridad industrial debe crecer al mismo ritmo que la digitalización”, enfatiza.


México: posición estratégica y talento joven

Al evaluar el avance de México hacia la manufactura inteligente, Gopalkrishnan identifica una combinación de ventajas estructurales:
• Proximidad a Estados Unidos: el nearshoring está impulsando que tanto empresas estadounidenses como asiáticas y europeas instalen plantas en México, y todas ellas exigen procesos modernos y digitalizados.
• Talento joven con interés tecnológico: existe entusiasmo y una rápida adopción de herramientas digitales, lo cual facilita la transición.
• Competitividad de costos y habilidades bilingües: México ofrece una plataforma ideal para operar cadenas globales desde un entorno costo-efectivo y conectado.

Sin embargo, también advierte que el país deberá acelerar su proceso de especialización para no perder ventaja frente a otros hubs globales. Mantener el nivel de talento, reducir barreras de entrada y fomentar inversiones tecnológicas será fundamental.


El futuro inmediato: escalar la IA a nivel global

Los próximos dos a tres años serán definitorios. Según Gopalkrishnan, el mundo está entrando en un “AI boom” que, en magnitud, podría compararse con la explosión del internet en los años 2000. Miles de millones de dólares ya están invertidos en infraestructura avanzada, y ahora comienza la fase clave de escalar la IA a nivel industrial de forma sostenible.

Para HCLTech, este crecimiento será global; las empresas ya no están digitalizando solo su cadena de suministro, sino también su operación física: fábricas, mantenimiento, robots, sensores, monitoreo, data lakes industriales y conectividad total de activos.

Esto demandará una cantidad sin precedentes de talento especializado, y empresas como HCLTech ya están formando capacidades en México, Brasil, Argentina, Estados Unidos, Europa y Asia-Pacífico para atender transformaciones que impactarán simultáneamente múltiples regiones.

La manufactura inteligente abre una oportunidad única para que México refuerce su posición como hub industrial global. Su localización estratégica, el impulso del nearshoring y la disponibilidad de talento lo colocan en un lugar privilegiado. Sin embargo, el país deberá acelerar inversiones tecnológicas, adoptar IA en áreas de alto impacto, fortalecer la ciberseguridad industrial y gestionar el cambio organizacional. La clave se encuentra en invertir de forma inteligente, escalar de forma gradual y mantener el ritmo de innovación.


¿Cómo iniciar la adopción tecnológica en la industria?

  1. Definir los objetivos estratégicos: visibilidad end-to-end, resiliencia de la cadena de suministro, reducción de costos, eficiencia energética o mejora en calidad.
  2. Seleccionar casos de uso de impacto rápido: mantenimiento predictivo, inspección automatizada, celdas robotizadas para tareas repetitivas y cobots para disminuir riesgos de seguridad.
  3. Iniciar con pilotos escalables: evitar proyectos que elevan costos y riesgos.
  4. Alinear talento y tecnología: capacitar, gestionar el cambio y reducir la resistencia operativa.